Kitas tokenizacijos etapas yra naudingumas
Toliau pateikiamas Vincento Maliepaardo, „Sentora“ rinkodaros viceprezidento, svečių pranešimas ir nuomonė.
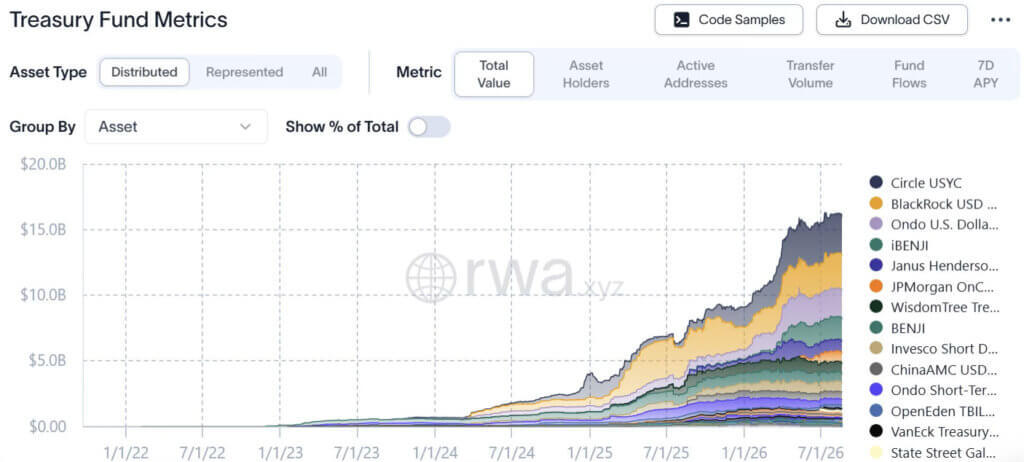
Tokenizuoti fondai nustojo būti naujovė. Vien tik tokenizuoti JAV iždo fondai dabar turi maždaug 16 milijardų dolerių paskirstytos vertės, o emitentų sąraše yra dauguma didžiausių tradicinio turto valdymo įmonių. Išdavimas yra išspręsta problema. Sunkesnis klausimas yra tai, kas atsitiks su vienu iš šių išteklių po to, kai jis egzistuoja tinkle, nes dauguma jų šiuo metu veikia labai mažai.
Įprastas tokenizuotas fondas yra laikomas, retkarčiais pervedamas ir galiausiai išperkamas. Tai tikras platinimo ir atsiskaitymo pagerėjimas, tačiau dėl to turtas ekonomiškai nenaudojamas. Didesnė galimybė yra finansinė nauda: naudojant tradicinį turtą onchain sistemoje kaip užstatą, maržą arba kaip struktūrinės pozicijos komponentą. Abu rezultatai balanse atrodo beveik identiški, o praktikoje jie elgiasi labai skirtingai.
Nuo atstovavimo iki naudingumo
Apsvarstykite investuotoją, turintį simbolinį fondą, kuriam priklauso 100 mln. USD obligacijų. Jei tam investuotojui reikia grynųjų pinigų, įprastas būdas yra išpirkti fondą, palaukti, kol atsiskaitys už pagrindinį turtą, gauti pajamas ir tada panaudoti tą kapitalą kitur. Vandentiekis yra greitesnis, nei būtų be grandinės, tačiau ekonomika nesikeičia. Investuotojas atsisakė pozicijos, kad galėtų gauti likvidumo.
Alternatyva yra įnešti tą patį žetoną į skolinimo rinką kaip užstatą ir pasiskolinti stabilias monetas. Kredito pozicija ir jos pajamingumas lieka investuotojui, paskola suteikia pinigų ir niekas neparduodamas. Turto funkcija keičiasi, o ne pats turtas, ir šis pokytis yra vieta, kur tokenizavimas pradeda atrodyti kaip finansinė infrastruktūra, o ne greitesnis platinimo kanalas.
Tradicinėse rinkose egzistuoja daugybė finansinių mechanizmų, skirtų sutelkti turto viduje esančią vertę, o ne tiesiog jį valdyti, ir ši mašina yra tai, ką tokenizacija gali paversti programuojama.
Kodėl užstatas yra aukštesnis standartas nei emisija
Sunkumas yra tas, kad skolinimo protokolas negali laikyti kiekvieno tokenizuoto turto kaip keičiamo. Kai ETH patenka per likvidavimo slenkstį, protokolas jį parduoda rinkai, kuri veikia nuolat ir kurios gylis matomas grandinėje. Tokenizuotas kredito portfelis elgiasi nieko panašaus. Jo pagrindinėmis obligacijomis prekiaujama tradicinėmis rinkos valandomis, jos GAV gali būti numušta periodiškai, o ne nuolat, o išpirkimas gali užtrukti kelias dienas. DeFi likviduoja per kelias minutes, o tradicinis kreditas atsiskaito per kelias dienas, o turto įpakavimas į žetoną tos spragos neuždengia. Norint jį uždaryti, reikia kurti aplink žetoną, o ne jo viduje.
Praktinis rezultatas yra toks, kad turtas, sukurtas platinti, ir turtas, sukurtas naudoti užstatu, turėtų atitikti gana skirtingus standartus.
Emitentui tai visiškai perfrazuoja klausimą. Jau ne tai, ar turtas gali būti ženklinamas, o tai, ar grandininė finansų sistema gali saugiai su juo ką nors padaryti, kai tik jis buvo.
mWIN kaip darbo pavyzdys
2026 m. rugpjūčio mėn. pristatytas mWIN yra naudingas atvejo tyrimas, nes nuo pat pradžių buvo sukurtas atsižvelgiant į antrąjį klausimą. Midas išleidžia žetoną, Wellington Management vykdo pagrindinę kredito strategiją, o Northern Trust valdo turtą. Strategija buvo išleista tiesiogiai tinkle, o ne apvyniota aplink esamą fondą, o portfelis apima investicinio lygio CLO ir kitus turtu užtikrintus kreditus, kurių dabartinis pelningumas yra apie 6,9%.
mWIN galima nukaldinti ir išpirkti kasdien T+1 principu, pasinaudojant keliais konkuruojančiais likvidumo šaltiniais, o ne pasikliaujant antrinės rinkos gyliu. Tada „Sentora“ kuruoja „Morpho“ rinką, kurioje „mWIN“ palaiko paskolas PayPal PYUSD, ir nustato jos parametrus, remdamasi išsamia istorinės GAV, praeities rinkos nepalankumo įvykių, likvidumo ir išpirkimo mechanizmų dokumentacija. Šis derinys užtikrina, kad būtų galima nustatyti protingą paskolos vertės ribą, kurios dydis gali būti toks, kad priverstinis pardavimas būtų užbaigtas, kol užstatas bus mažesnis už skolą.
Taigi, nors prieigos raktas leidžia ištekliui programuoti, šie aplink jį esantys susitarimai daro programuojamumą saugiai naudoti.
Kelias į priekį: naudingumo įvertinimas, o ne išdavimas
Šiuo metu pramonė matuoja tokenizaciją pagal grandinėje išleisto turto vertę. Šį skaičių nesunku paskelbti ir jis yra neišsamus kaip signalas, nes jame skaičiuojami ištekliai, kurie nenaudojami kartu su ištekliais, atliekančiais tikrą darbą. Naudingesnis klausimų rinkinys jau yra: kiek simbolinio užstato užtikrina paskolas, kiek stabilaus monetų likvidumo galima padidinti iš tokenizuotų vertybinių popierių, kiek užstato gali judėti tarp prekybos vietų nepardavus pagrindinio turto ir kiek tos veiklos atsiskaitoma nepaliekant bendros infrastruktūros.
Rinka pradeda judėti ta kryptimi. PRIME augimas su Morpho šiais metais viršijo 200 mln. „Aave“ 2025 m. rugpjūčio mėn. paleido programą „Horizon“, kad įstaigoms būtų leista skolintis stabilias monetas už simbolinį turtą, o šiuo metu jos TVL viršija 250 mln.
Vis daugiau Morpho rinkų kuriama aplink simbolinį kreditą, o tokenized akcijos patenka į tą pačią infrastruktūrą.
Skaitmeninant dokumentus internetas savaime nepavertė transformacijos; tinkliniai dokumentai padarė. Panašu, kad finansinis turtas eina panašiu keliu, pereinant nuo atstovavimo prie platinimo, o dabar prie naudingumo. Galutinė tokenizacijos vertė bus matuojama pagal tai, ką rinkos gali sukurti, kai šis turtas tikrai bus naudojamas, o ne pagal tai, kiek jų yra.