IBIT pastaba praleidžia skambučio aktyviklį, nes nauji produktai padidina išlaidas
iShares Bitcoin Trust ETF (IBIT) uždarytas 44,46 USD ribą rugpjūčio 26 d., maždaug 30,2% žemiau 63,69 USD kainos, reikalingos išankstiniam pasitraukimui iš 21,374 mln. USD JPMorgan struktūrinio vekselio.
Vertybiniai popieriai yra banko skola, susieta su IBIT, o ne biržoje prekiaujamo fondo akcijos. Pagal galutines vekselio sąlygas „JPMorgan Chase Financial Company LLC“ automatiškai paskambins į jas tik tuo atveju, jei IBIT tą dieną uždarys pradinę kainą arba viršija ją. „BlackRock“ fondo puslapyje buvo pranešta apie 44,46 USD uždarymą, todėl paskelbtuose nekoreguotuose skaičiuose sąlyga nebuvo įvykdyta.
Joks atskiras emitentas ar skaičiavimo agento pranešimas viešajame įraše nepatvirtino galutinio stebėjimo traktavimo. Pareiškimas leidžia koreguoti ir atidėti tam tikromis aplinkybėmis. Tačiau pagal turimas sutarties sąlygas ir viešą kainą nebuvo galima sumokėti, o vertybiniai popieriai tęsėsi iki 2028 m. rugpjūčio mėn.
Praleistas trigeris atskleidžia centrinę prekybą bankų sukurtais kriptovaliutų produktais: investuotojai gali gauti jiems pritaikytą atlygį, tačiau jų pasitraukimas priklauso nuo sutartinių datų ir slenksčių, o ne nuo jų galimybės parduoti likvidų ETF kada tik nori.
Vienas praleistas IBIT skambučio trigeris keičia riziką
JPMorgan išleido vertybinius popierius 2025 m. rugpjūčio mėn. po 1000 USD. Jie nemoka periodinių palūkanų. Sėkmingas vienerių metų skambutis būtų grąžinęs 1 210 USD už vieną vertybinį popierių, lygų pagrindinei sumai ir 21% priemokai.
Vieša kaina paliko pastabą po šiuo aktyvikliu. Todėl investuotojai išlaikė neužtikrintą JPMorgan Chase Financial Company LLC įsipareigojimą, kurį garantavo JPMorgan Chase & Co, o ne gavo pajamas iš kvietimo. Pradinis 21,374 mln. USD emisijos dydis nenurodo, kiek pagrindinės sumos lieka neapmokėtos po bet kokių atpirkimų ar atšaukimų.
Kitas privalomos kainos testas bus atliktas 2028 m. rugpjūčio 21 d. 47 7675 USD vertės sumažinimo riba, lygi 75 % jo pradinės kainos, taikoma tą paskutinę skaičiavimo dieną, o ne 2026 m. skambinimo dieną.
Jei IBIT 2028 m. viršija 63,69 USD, termino mokėjimas prie pagrindinės sumos prideda sumą, lygią 150% fondo procentinio prieaugio. Pabaigoje nuo 47,7675 USD iki 63,69 USD grąžinama pagrindinė suma. Galutinė kaina mažesnė nei 47,7675 USD, palyginti su pradine 63,69 USD, patiriamas nuostolis didesnis nei 25%.
IBIT 44,46 USD uždarymas nukrito žemiau termino slenksčio 2026 m. stebėjimo dieną, tačiau ši data nesuaktyvino termino formulės. Galutinis pagrindinis rezultatas priklauso nuo galutinio 2028 m. skaičiavimo.
Praleidus skambutį taip pat išsaugoma vekselio galutinio mokėjimo rizika, jei IBIT 2028 m. viršija 63,69 USD. Investuotojai gauna tokią galimybę mainais į dar dvejų metų emitento kredito riziką, periodines pajamas ir neapibrėžtą likvidumą.
IBIT prekiauja Nasdaq. Struktūriniai vertybiniai popieriai nėra įtraukti į biržos sąrašus, o JPMorgan teigė, kad bet kuri antrinė rinka gali būti ribota arba nepasiekiama. Investuotojas, siekiantis išankstinio pardavimo, turi priklausyti nuo prekybininko kainos, kurią formuoja fondas, palūkanų normų, nepastovumo, emitento kredito ir likusio išvestinių finansinių priemonių.
Įėjimo ekonomika nuo pat pradžių parodė išlaidų pleištą. Kai buvo nustatytos sąlygos, JPMorgan apskaičiavo, kad kiekvienas 1000 USD vertės užstatas yra 926,20 USD. Jo padavimuose, be kitų komponentų, skirtumas buvo siejamas su pardavimo komisiniais ir numatoma struktūrizavimo bei apsidraudimo ekonomika.
Ankstesnė „CryptoSlate“ pastaba buvo skirta sverto didinimui ir buferiniam neigiamam poveikiui. Rugpjūčio 26 d. pastebėjimas atskleidžia laiko riziką tarp jų: vėlesnis Bitcoin atkūrimas vis tiek gali pagerinti galutinį išmokėjimą, o sutartis kontroliuoja pasitraukimo datą.
Nauji vekseliai padidina atskaitymus ir sumažina turto riziką
JPMorgan parduoda kitą su Bitcoin susietą struktūrą, kurios išlaidos patenka į atskaitos indeksą.
Preliminariame rugpjūčio 3 d. kainodaros priede buvo aprašyti automatiškai iškviečiami banknotai, susieti su MerQube Bitcoin Vol Advantage Index, ir tikimasi, kad jų kaina bus maždaug rugpjūčio 31 d. Faktinė norma ir kiti galutiniai įvesties duomenys dar turi būti nustatyti galutiniame priede.
Siūlomame vekselyje buvo nurodytos ne mažesnės kaip 14,50 % metinės neapibrėžtosios palūkanos, mokamos kas ketvirtį. Norint sumokėti už bet kurią peržiūros datą, indeksas turi būti uždarytas 60 % arba virš pradinės vertės. Mažesnis stebėjimas nesukelia susidomėjimo tuo laikotarpiu.
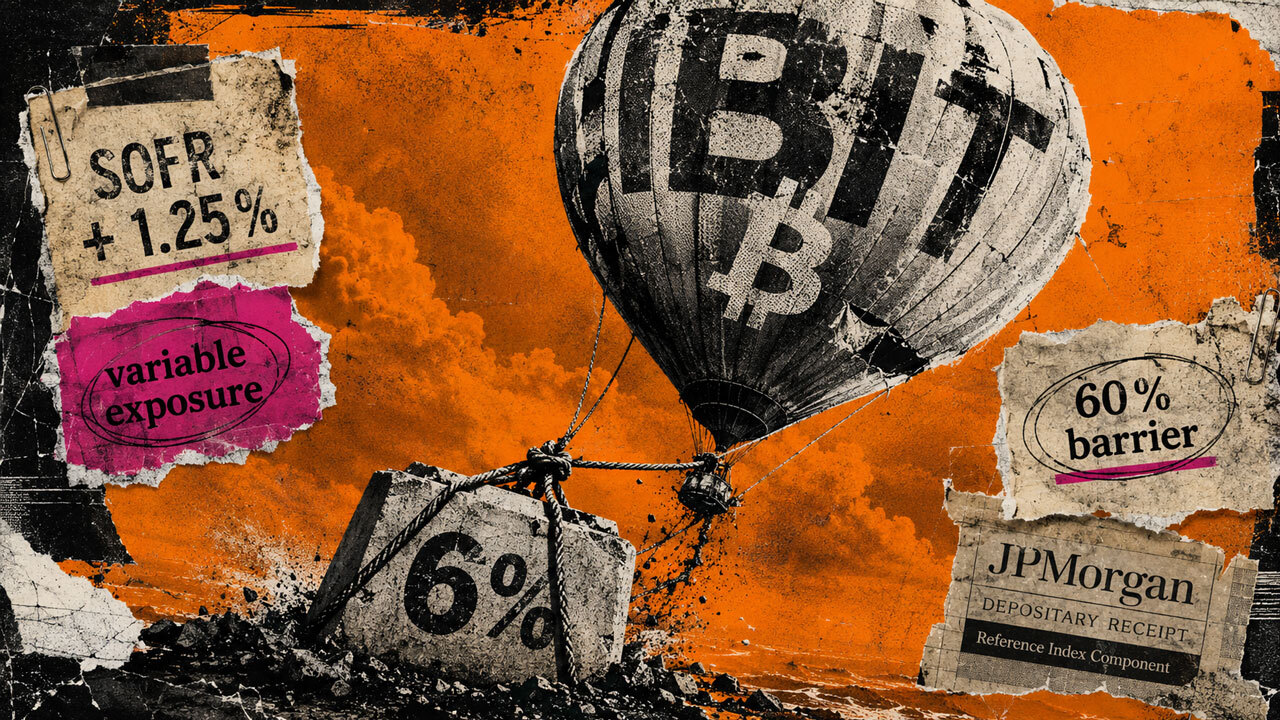
Indeksas du kartus lenkia šį antraštės rodiklį. Ji kasmet išskaičiuoja 6 %, kaupiamų kasdien, net jei strategija nepakankamai investuojama. Tai taip pat atima tariamąsias finansavimo išlaidas, pagrįstas SOFR, pridėjus 1,25 % per metus iš su IBIT susieto našumo.
Ekspozicija keičiasi dėl nepastovumo. Atliekant savaitės perbalansavimą, indeksas padalija 35 % numanomo nepastovumo tikslą iš IBIT vienos savaitės numanomo nepastovumo, apriboto nuo 0 % iki 500 %. Mažas numanomas nepastovumas gali padidinti riziką ir padidinti finansavimo išlaidas. Didelis numanomas nepastovumas gali numušti poziciją žemiau 100%, apribodamas dalyvavimą IBIT ralyje, kol tęsiasi 6% atskaitymas.
Kliūtis negali būti sumažinta iki fiksuoto „6 % plius SOFR ir 1,25 %“ lūžio normos. Finansavimas keičiasi dėl pozicijos, o pozicijos keičiasi dėl nepastovumo. JPMorgan paraiškoje teigiama, kad atskaitymai kompensuoja prieaugį, pagilina nuosmukį ir daro indekso seką kitaip identiška versija be jų.
„Barclays“ pasiūlė atskirą struktūrą, kuri sutelkia riziką į tai, kuris iš dviejų kriptovaliutų fondų veikia blogiau. Preliminarus rugpjūčio 4 d. padavimas susieja pastabą su IBIT ir iShares Ethereum Trust ETF.
Kiekvieną atitinkamą skambinimo dieną arba paskutinę skaičiavimo dieną rezultatą kontroliuoja mažesnę grąžą turintis fondas. Kontrolinis fondas gali keistis nuo vieno stebėjimo prie kito. Vieno fondo prieaugis neatsveria prastesnių kito fondo rezultatų.
Barclays pasiūlymas siūlo 30 % termino rezervą. Jei mažesnės grąžos fondas nukrenta daugiau nei 30%, investuotojas pasiima nuostolius vienas už vieną, viršijantį buferį ir gali prarasti net 70% pagrindinės sumos. Preliminariose sąlygose taip pat buvo nurodyta ne mažiau kaip 18% automatinio skambučio priemoka ir 200% dalyvavimas žemesnio fondo teigiamoje grąžoje pasibaigus terminui.
| Struktūra | Grąžinimo funkcija | Pagrindinis laikas arba kliūtis | Pagrindinis investuotojo traukimas |
|---|---|---|---|
| JPMorgan 2025 IBIT pastaba | 21 % pokalbio priemoka arba 150 % padidintas dalyvavimas suėjus terminui | 63,69 USD skambučio trigeris 2026 m.; 47,7675 USD neigiama riba 2028 m | Jokių periodinių palūkanų, nėra įtraukimo į biržą ir numatoma vertė mažesnė už emisijos kainą |
| JPMorgan 2026 MerQube pastaba, preliminarus | Ne mažiau kaip 14,50 % metinių neapibrėžtųjų palūkanų | Palūkanos tik 60 % arba daugiau; vėlesni automatinio skambučio testai | 6% metinis indekso atskaitymas, SOFR plius 1,25% finansavimas ir kintama pozicija |
| Barclays 2026 ETHA/IBIT pastaba, preliminarus | Mažiausiai 18 % skambučių priemokos arba 200 % dalyvavimo žemesnio fondo teigiamoje grąžoje | Mažesnės grąžos fondų kontrolė; 30 % termino buferis | Bet kuris fondas gali lemti rezultatą, o nuostoliai gali siekti 70% pagrindinės sumos |
Lentelėje parodyta, kodėl didžiausias termino lapo procentas yra neišsamus. Stebėjimo datos nusprendžia, kada investuotojas gali pasitraukti. Kliūtys nusprendžia, ar atsiranda susidomėjimas. Indekso metodika nustato, kiek ETF judėjimo pasiekia obligaciją. Blogiausia mechanika leidžia vienam turtui dominuoti, o prekiautojo likvidumas nustato išankstinio pasitraukimo kainą.
Atkreipkite dėmesį, kad paklausa ir neatidėliotina paklausa skiriasi
2025 m. JPMorgan paraiška leidžia emitentui ir jo filialams naudoti apsikeitimo sandorius arba susijusius apsidraudimo sandorius. Norint įsigyti vienodą kiekį IBIT akcijų ar bitkoinų, nereikia gauti pinigų.
Todėl banko išleisto vekselio apimtis matuoja skolinio įsipareigojimo paklausą su išvestiniu apmokėjimu. ETF srautai matuojami atskirai. Konkretus apsidraudimas gali turėti įtakos prekybai ETF, tačiau vien tik vekselio pagrindinė suma negali nustatyti ETF įplaukų ar tiesioginio neatidėliotino pirkimo.
„Bitcoin“ plėtra į struktūrizuotą kreditą ir kitus finansinius produktus suteikia investuotojams daugiau galimybių patekti į aplinką nei perkant „Bitcoin“ ar tiesioginį ETF. Kiekvienas papildomas paketas sukuria naują sutartinių veiksnių rinkinį tarp turto ir investuotojo grąžos.
Rugpjūčio 26 d. iškvietimo testas tą atskyrimą padaro konkretų. IBIT išliko likvidus ir pastebimas, o investuotojo pasitraukimas priklausė nuo vienos datos ir vienos slenksčio nelistinguojamose obligacijose. Preliminarus MerQube produktas prideda nuolatinį atskaitymą, kintamą finansavimą ir nepastovumu kontroliuojamą poveikio kelią. „Barclays“ pasiūlymas prideda antrą turtą, galintį kontroliuoti rezultatą.
„Wall Street“ gali paversti neatidėliotinus kriptovaliutų fondus skola su pažįstamu kuponu ar priemoka. Dėl pertvarkos investuotojai prisiima laiko riziką, likvidumo riziką ir įterptąsias išlaidas, kai pasitraukimą kontroliuoja sutartis, o ne ETF.