Fed garantuoja 2 dienų stabilių monetų išmokėjimą, tačiau 76 mlrd. USD lieka užblokuotas
Federalinio rezervo pasiūlyme dėl stabilių monetų būtų nustatytas bendras dviejų darbo dienų limitas jo prižiūrimų emitentų išpirkimui.
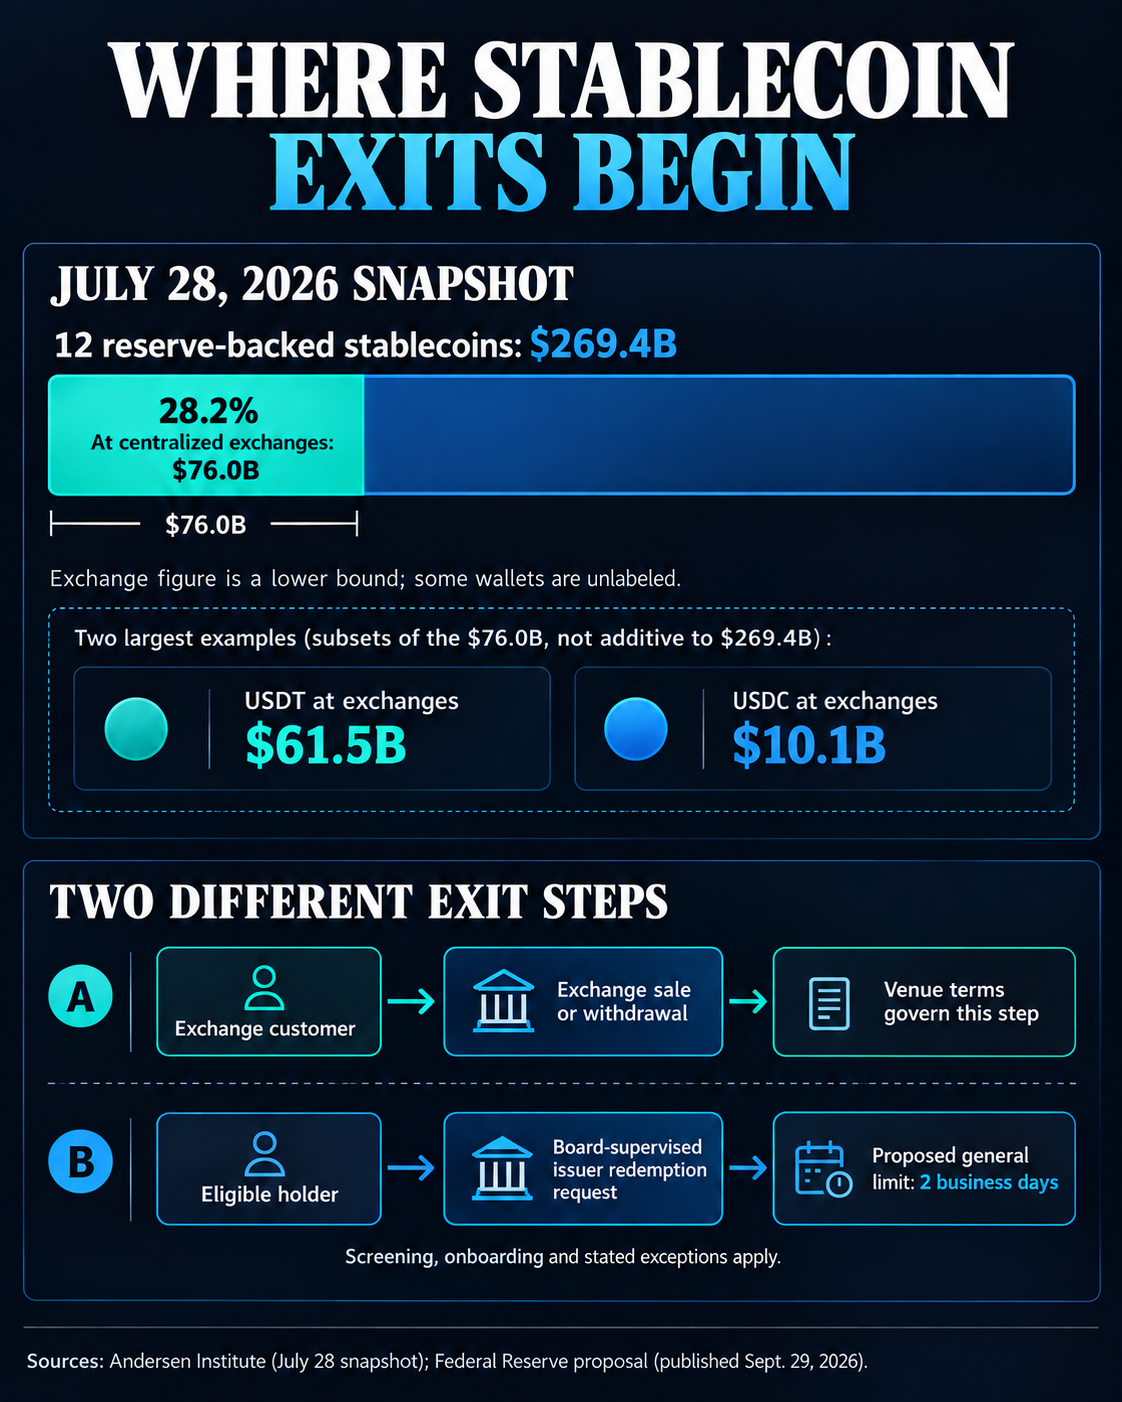
Klientas, turintis stabilias monetas biržoje, pirmasis žingsnis yra priversti tą vietą išleisti arba konvertuoti likutį. Liepos 28 d. užfiksuotoje nuotraukoje mokslininkai aptiko 76 milijardus dolerių stabilių monetų centralizuotose biržose, kur klientui gali tekti susidoroti su vieta prieš pasiekiant emitentą.
Anderseno finansų ir ekonomikos instituto mokslininkai šią sumą aptiko 12-oje atsargomis garantuotų stabilių dolerių monetų. Jie vadina mainų skaičių apatine riba, nes kai kurių mainų piniginių negalima identifikuoti.
Kur prasideda siūlomas laikrodis
Fed pasiūlymas, paskelbtas federaliniame registre rugsėjo 29 d. po to, kai valdyba paskelbė apie jį rugsėjo 24 d., reikalauja, kad valdybos prižiūrimas mokėjimo stabiliųjų monetų emitentas atskleistų savo išpirkimo tvarką.
Pagal siūlomą 247.12 skirsnį įprastas laikotarpis, per kurį reikia išpirkti pateikus užklausą, negali viršyti dviejų darbo dienų. Išdavėjas turėtų paaiškinti, kaip klientas gali išpirkti ir priimti užklausas dėl bent vieno žetono, jei jis bus patikrintas ir įtrauktas.
Valdyba galėtų pratęsti laikotarpį dėl saugumo, finansinio stabilumo ar visuomenės interesų. Į pasiūlymą taip pat įtrauktos ribotos „saugios prieglobsčio“ nuostatos dėl vėlavimų, susijusių su reikalaujama klientų patikra arba aplinkybėmis, kurių emitentas negali kontroliuoti. Reikalavimai tebėra viešai komentuojami.
Jei birža pateikia emitentui reikalingą išpirkimo prašymą, to emitento įsipareigojimai gali būti svarbūs biržai. Biržos kliento nurodymas parduoti, konvertuoti ar atsiimti likutį yra atskiras sandoris su pardavimo vieta. Vietos sąlygos reglamentuoja tą į klientą nukreiptą žingsnį.
Dabartiniai terminai rodo, kodėl skirtumas yra svarbus. „Circle“ teigia, kad tiesioginis USDC išpirkimas pagal jo sąlygas turėtojams už Europos ekonominės erdvės ribų yra prieinamas tinkamam turėtojui, turinčiam geros būklės „Circle Mint“ paskyrą.
Savininkas, neturintis šios sąskaitos, negali išpirkti tiesiogiai iš „Circle“, kol nėra tinkamas ir neužregistruotas, nes įmonė „Mint“ apibūdina kaip paslaugą instituciniams platintojams.
„Coinbase“ JAV susitarime teigiama, kad klientui priklauso USDC piniginės likutis, tačiau „Coinbase“ neprivalo išpirkti USDC už dolerius. Ji gali nuspręsti tai padaryti, o sutartis nukreipia klientus į „Circle“, kad jie galėtų tiesiogiai išpirkti pagal atskiras „Circle“ sąlygas.
„Coinbase“ taip pat pasilieka teisę sustabdyti siuntimą ar prekybą, o „Circle Mint“ tinkamumas ir konkretaus išėmimo iš mainų laikas priklauso nuo kliento aplinkybių ir vietos.
Pati Anderseno momentinė nuotrauka taip pat turi apimties problemų visiems, bandantiems pritaikyti FED pasiūlymą visai 76 mlrd. Ją sudaro 61,5 milijardo USD USD ir 10,1 milijardo USDC biržose, taip pat kitos monetos, o Fed tekstas skirtas valdybos prižiūrimiems emitentams.
Dabartinės „Tether“ sąlygos reikalauja, kad patvirtintas klientas galėtų tiesiogiai išpirkti ir sumokėti mažiausiai 100 000 USD. Bendra pardavimo vieta apima skirtingas emitento politikos kryptis ir reguliavimo kategorijas, todėl prieš palyginant ją su pasiūlymo apimtimi reikia atlikti kiekvieno emitento analizę.
Ką gali parodyti vienas stabilus monetų paleidimas
Anderseno tyrėjai taip pat atsekė vietos balansą per 2023 m. kovo mėn. USDC streso epizodą. Naudodami kovo 9 d. kaip to epizodo pradinę padėtį prieš šoką, jie nustatė, kad biržos sudarė 15,2% USDC pasiūlos, bet sudarė 40% vėlesnio pasiūlos sumažėjimo.
Duomenys palygina žetonų likučius nustatytose mainų piniginėse su bendra pasiūla, o atskirų klientų išpirkimo maršrutai nepriklauso nuo šių piniginės likučio matavimų. Biržoje laikoma dalis staigiai pasikeitė per šį istorinį streso laikotarpį.
Nuo kovo 10 iki 13 d. USDC pasiūla sumažėjo 2,7 mlrd. USD, o nustatyti valiutos likučiai padidėjo 600 mln. USD. Po kovo 13 dienos pasiūla sumažėjo dar 8,1 mlrd. USD, o biržos likučiai sumažėjo 4,9 mlrd. Pirmajame etape žetonai, perkelti į biržas, galėjo egzistuoti kartu su mažėjančia bendra pasiūla, o didesnis mainų balanso sumažėjimas įvyko vėliau.
Visą epizodą traktuojant kaip tiesioginį mainų išvykimą, šis apsisukimas būtų praleistas.
Šis 2023 m. USDC epizodas siūlo ribotas gaires apie tai, kaip USDT ar kitos monetos gali elgtis esant būsimam šokui. Piniginės vietos duomenys taip pat palieka nežinomą atskirų keitimo užklausų eiliškumą.
Siūloma taisyklė apibrėžia valdybos kompetencijai priklausančių emitentų išpirkimo įsipareigojimus, su išimtimis ir tinkamumo patikrinimais. Anderseno liepos mėnesio momentinė nuotrauka nurodo biržose laikomų likučių mastą. Šiandienos vietos likučiai ir klientų pasitraukimo laikas reikalauja naujų, atskirų įrodymų.