„Ethena“ taikosi į 120 trilijonų dolerių Volstryto akcijų rinką, siekdama sumedžioti 5 kartus didesnį pelną nei „Bitcoin“
„Ethena“ plečia USDe į nuolatinius akcijų sandorius, siekdama gauti daugiau nei penkis kartus didesnį finansavimą nei „Bitcoin“, nes sintetinis doleris atsigaus po 2026 m.
Rugpjūčio 28 d. Ethena atskleidė planus išplėsti pagrindinę USDe strategiją į nuolatinius akcijų ateities sandorius, kur atvira palūkanų norma išaugo iki maždaug 6,2 mlrd. USD nuo mažiau nei 1 mlrd. USD kovo mėn. Finansavimo normos šioje rinkoje pastaraisiais mėnesiais vidutiniškai siekė apie 14 % Hyperliquid ir 17,5 % Binance.
Palyginimui, „Bitcoin“ nuolatinis finansavimas šiemet iki rugpjūčio 11 d. vidutiniškai siekė 2,2 %, nuo 4,9 % 2025 m. ir 11 % 2024 m.
„Ethena“ įkūrėjas Guy Youngas teigė, kad su akcijomis ir biržos prekėmis susietos perpetuals tapo viena didžiausių protokolo augimo rinkų.
Pasak jo, realaus pasaulio nuolatinis turto kiekis praėjusį mėnesį viršijo pusę „Hyperliquid“ kriptovaliutų kiekio, o bendras „Binance“ nuolatinis RWA kiekis pasiekė maždaug du kartus didesnį nei BTC-USDT, sakė jis.
Youngas tikisi, kad atviras susidomėjimas ir prekybos apimtys sektoriuje per apytiksliai dvejus metus viršys kriptovaliutų pastovumą pagrindinėse vietose. „Ethena“ plėtra padidina bazinio turto, kurį galima naudoti pagal pagrindinę strategiją, fondą nuo maždaug 2,5 trilijono USD vertės kriptovaliutų rinkos iki daugiau nei 120 trilijonų USD akcijų.
Protokole planuojama per ateinančias savaites pradėti diegti į akcijas pagrįstose pozicijose vietose, kuriose jau vykdomi kriptovaliutų sandoriai, naudojant tą pačią USDe sukurtą infrastruktūrą.
Youngas teigė, kad Ethena atidėjo didelio masto įėjimą į rinką, kol akcijų perpetualai įgijo didesnį likvidumą ir pakankamai prekybos istorijos, kad galėtų įvertinti savo elgesį.
Plėtra vyksta, nes USDe išlieka beveik 4,04 mlrd.
Mažėjantis kriptovaliutų pajamingumas verčia Etheną ieškoti naujo variklio
Ethenos veržimasis į akcijas atsirado po staigaus prekybos pablogėjimo, kuris iš pradžių padėjo USDe mastui, nes mažėjant kriptovaliutų finansavimo normoms tradicinės bazinės pozicijos tapo vis nepatrauklesnės.
USDe buvo paleista pagal delta atžvilgiu neutralią struktūrą, kuri suporavo kriptovaliutų užstatą su trumpomis išvestinių finansinių priemonių pozicijomis. Kai prekiautojai mokėjo teigiamą finansavimą, kad išlaikytų ilgalaikes sverto pozicijas, Ethena galėjo surinkti tuos mokėjimus, o priešingos pozicijos apribojo jautrumą Bitcoin ir Ethereum kainų svyravimams.
Ši strategija veikė geriausiai, kai kriptovaliutų sverto paklausa buvo didelė.
Tačiau dėl prastų rinkos sąlygų šiais metais labai susilpnėjo šios prekybos ekonomika.
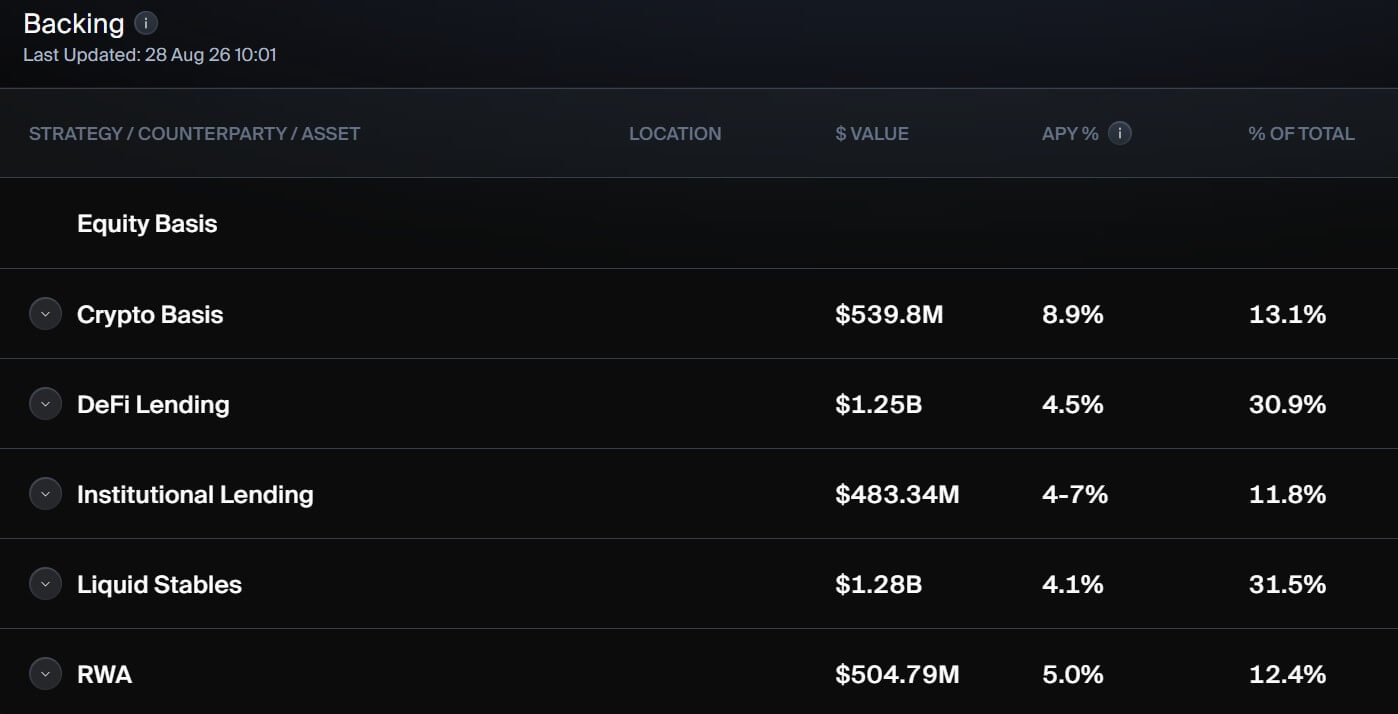
„Ethena Transparency Board“ duomenys rodo, kad kriptovaliutų bazės pozicijos sumažėjo iki maždaug 13% USDe paramos spaudos metu.
Ethena užpildė spragą perkeldama daugiau USDe paramos į kitas rinkas.
DeFi paskolos sudarė apie 1,26 mlrd. USD arba 30,8% atsargų, o skystos stabilios monetos sudarė dar 32%. Realus turtas sudarė 12,3 proc., o institucinis skolinimas – 11,8 proc.
Dėl šių paskirstymų pajamingumas svyravo nuo maždaug 3,1 % DeFi skolinimo iki net 7 % institucinio kredito.
Pakeitimai reiškia, kad kriptovaliutų knyga, kuri apibrėžė USDe paleidimo metu, dabar prisideda prie tik nedidelės jos grąžos.
„Equity perpetuals“ siūlo „Ethena“ būdą atkurti bazinę prekybą neatsižvelgiant į kitą „Bitcoin“ ir „Ethereum“ sverto padidėjimą.
Jie taip pat galėtų padaryti grąžą mažiau sinchronizuotą su kriptovaliutų ciklais. Akcijų sutarčių finansavimas parodė ribotą koreliaciją su kriptovaliutų finansavimu, todėl viena rinka gali išlikti patraukli, kai kitos sąlygos susilpnėja.
Tačiau galimybė išlieka veikiama tų pačių jėgų, kurios gali sugriauti bet kokią bazinę prekybą. Finansavimo normos gali sumažėti, kai daugiau kapitalo patenka į trumpąją pusę, o likvidumas gali sumažėti rinkos įtampos laikotarpiais.
Perpetuals taip pat nuolat prekiauja kriptovaliutų vietose, net kai pagrindinės akcijų rinkos yra uždarytos, todėl kyla papildomų klausimų dėl kainodaros ir likvidumo ne tradicinėmis prekybos valandomis.
Vis dėlto Ethena lažinasi, kad rinka auga pakankamai greitai, kad galėtų užimti didesnes pozicijas.
USDe atkūrimas dabar yra vartai į ENA išpirkimą
Rasti didesnę grąžą tapo skubesnė, nes Ethena būsimus ENA pirkimus tiesiogiai sieja su tuo, ar USDe gali susigrąžinti milijardus dolerių, kuriuos prarado šiais metais.
USDe kovo mėnesį apyvartoje buvo maždaug 5,92 mlrd. USD, o balandžio pabaigoje sumažėjo iki 3,90 mlrd. USD, ty per du mėnesius sumažėjo maždaug trečdaliu. Gegužę pasiūla atsigavo 15,6% iki 4,51 mlrd. USD ir iki birželio išliko beveik 4,46 mlrd. USD, kol vėl sumažėjo.
Rugpjūtis atnešė nedidelį pagerėjimą.
USDe pakilo nuo maždaug 3,92 mlrd. USD rugpjūčio 10 d. iki daugiau nei 4,08 mlrd. USD rugpjūčio 23 d., o rugpjūčio 28 d. sumažėjo iki maždaug 4,06 mlrd. USD. Padidėjimas sustabdė kai kuriuos ankstesnius nuosmukius, tačiau pasiūla gerokai mažesnė už 2025 m.
Šis atotrūkis dabar lemia, kada ENA turėtojai pradės pasinaudoti Ethenos siūlomu mokesčių keitimu.
Rugpjūčio 27 d. paskelbtame valdymo pasiūlyme pajamos bus pradėtos nukreipti į ENA supirkimą, kai USDe pasieks 7,5 mlrd. Tada programai skiriama protokolo pajamų dalis padidėtų, nes pasiūla viršytų 10, 15 ir 20 mlrd.
Pasiekus pirmąjį etapą, Ethena siūlo 95% grynųjų pajamų, sumokėtų fondui iš trijų pagrindinių verslo linijų, nukreipti į ENA pirkimus. Šios įmonės apima USDe santaupas, „baltos etiketės“ stabilias monetas ir trečią operaciją „Ethena X“, kurią tikimasi pradėti kitą savaitę.
Esant dabartinei pasiūlai, USDe dar reikia pridėti apie 3,46 mlrd. USD, o tai yra maždaug 86 proc. padidėjimas, kad būtų pasiekta pirmoji riba.
Struktūra sąmoningai palieka neaktyvų atpirkimą, o Ethena sutelkia dėmesį į savo pagrindinio produkto atkūrimą. Pasiūlymu siekiama grąžinti maždaug 15 mlrd.
Rizikos komitetas rekomendavo naudoti 14 dienų pasiūlos vidurkį, kad nustatytų, ar buvo pasiektos slenkstinės ribos, taip sumažinant galimybę, kad viena didelė monetų kalykla laikinai suaktyvins programą. Apskaičiuota, kad jos supirkimai istorinėmis sąlygomis gali siekti apie 52,7 mln. USD per metus, nors suma priklausys nuo būsimų protokolo pajamų ir pajamingumo.
ENA prekybininkai jau pažengė į priekį, kad atsigautų.
Duomenys iš CryptoSlate rodo, kad rugpjūčio 28 d. žetonu prekiavo apie 0,163 USD, ty maždaug 11,6 % per 24 valandas ir beveik 99 % per pastarąsias 30 dienų. Prekybos apimtys viršijo 2 milijardus JAV dolerių, nes investuotojai reagavo į siūlomus išpirkimus, investuotojų atrakinimo pakeitimus ir platesnę Ethena plėtrą.
Kontrastas palieka Ethenui aiškų išbandymą.
ENA per mėnesį išaugo beveik dvigubai, o USDe lieka maždaug 3,5 mlrd.
Akcijų perpetuals yra naujausias bandymas užpildyti šią spragą. Jų dabartinės finansavimo normos suteikia „Ethena“ daug daugiau pelno nei „Bitcoin“ pagrindu sudaryti sandoriai, tačiau USDe atkūrimas priklausys nuo to, ar ši grąža išliks patraukli, nes į rinką pateks daugiau kapitalo.
Kitas Ethenos augimo etapas yra vis labiau susijęs su rinkomis, kurios yra toli už kriptovaliutų išvestinių finansinių priemonių prekybos, kuri pirmą kartą pasiekė USDe iki beveik 15 mlrd.