Bitcoin likvidumas: ką įrodo 88 milijardų dolerių atsargų sumažėjimas
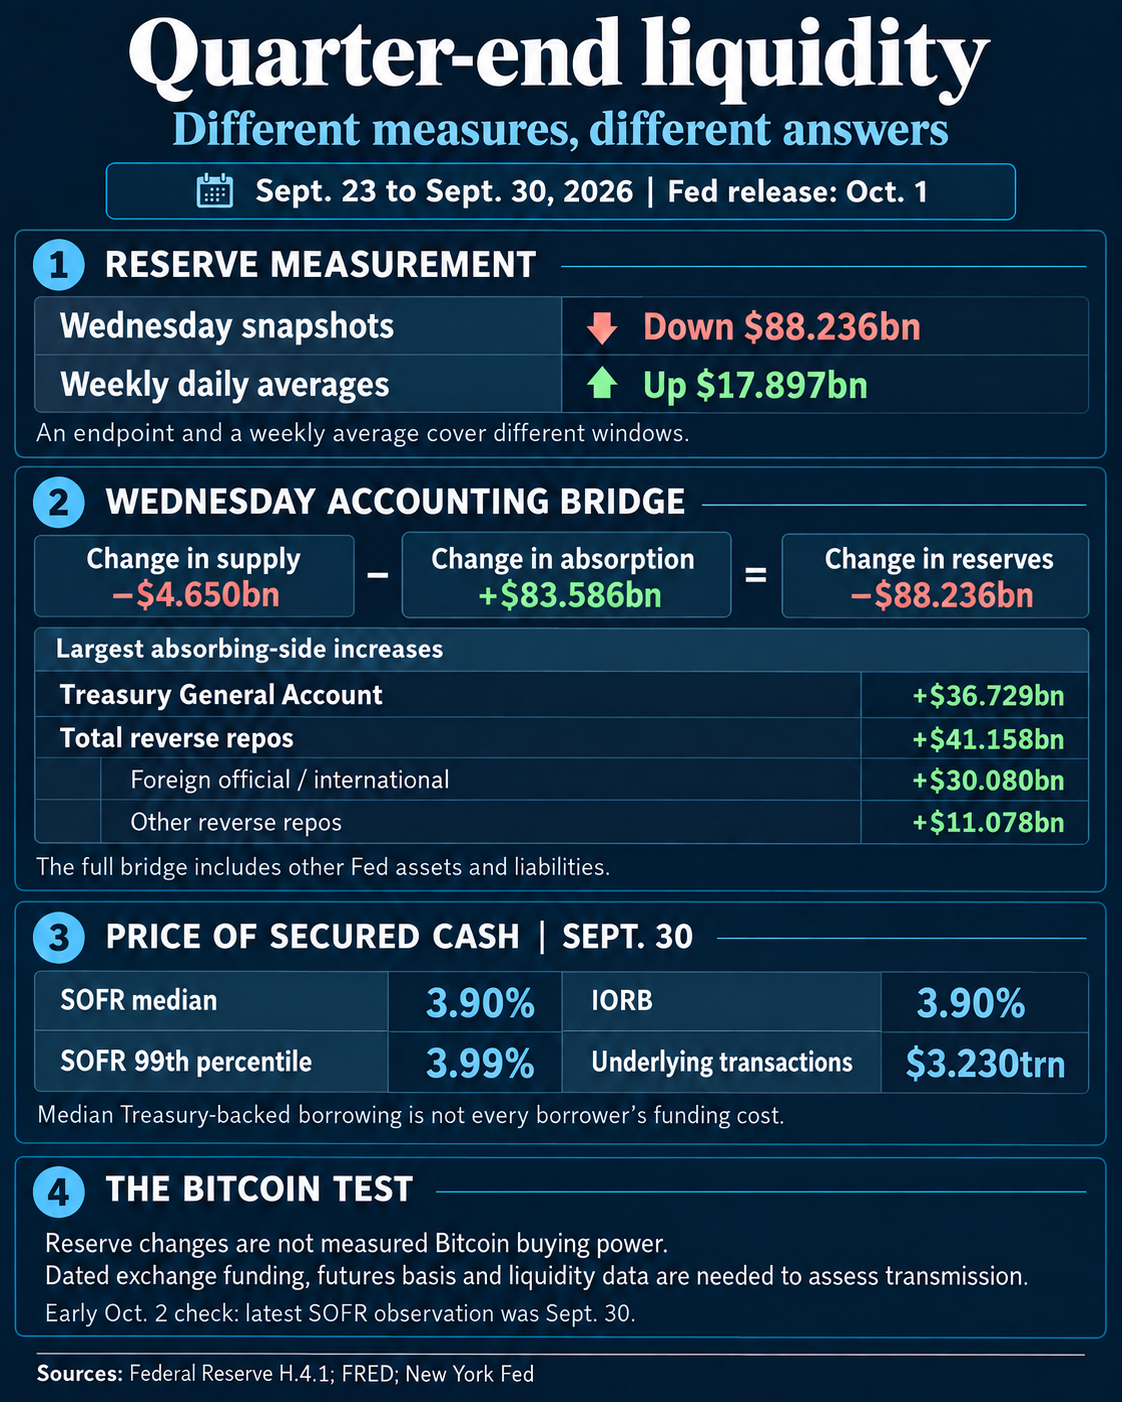
Bitcoin ketvirčio pabaigos likvidumo signalas keičia kryptį, priklausomai nuo to, kokia rezervo priemonė naudojama. Spalio 1 d. paskelbti Federalinio rezervų banko duomenys rodo, kad bankų atsargos sumažėjo 88,236 mlrd.
Atsargos yra likučiai, kuriuos bankai laiko Federaliniame rezervų sistemoje mokėjimams atlikti ir gauti. Jų lygis yra svarbus finansuojant doleriais, tačiau vien rezervo diagrama negali nustatyti, ar spaudimas pasiekė Bitcoin. Balanso sumažėjimą daugiausia nulėmė iždo grynieji pinigai ir atvirkštiniai atpirkimo sandoriai, daugiausia susiję su oficialiomis užsienio sąskaitomis. Rugsėjo 30 d. vidutinė iždu užtikrinto vienos nakties skolinimosi kaina buvo 3,90 %, atitinkanti penkis paskutinius pastebėtus rodmenis.
Todėl rugsėjo mėnesio ketvirčio pabaigoje pateikiamas likvidumo tezės matavimų testas. Galutinio taško likutis, vidutinis likutis ir finansavimo kaina apibūdina skirtingus sistemos aspektus. Laikydami juos sukeičiamais, tą pačią savaitę galite paversti priešingais rinkos signalais.
Trečiadienio atsargų serija sumažėjo nuo 2,969922 trilijonų USD rugsėjo 23 d. iki 2,881686 trilijonų USD rugsėjo 30 d. Savaitės vidurkis išaugo nuo 2,930193 trilijonų USD iki 2,948090 trilijonų USD per savaites, pasibaigusias tomis dienomis.
Abu rodmenys pateikiami iš Fed H.4.1 leidimo. Lyginami dviejų trečiadienių likučiai; kitas lygina dviejų savaičių dienos skaičių vidurkius. Mažesnis galutinis stebėjimas gali egzistuoti kartu su didesniu vidurkiu, nes rodmenys apima skirtingus laiko langus.
| Išmatuoti | rugsėjo 23 d | rugsėjo 30 d | Keisti |
|---|---|---|---|
| Trečiadienio atsargų likučiai | 2,969922 trilijonų dolerių | 2,881686 trilijono dolerių | Sumažėjo 88,236 mlrd |
| Vidutiniai savaitės atsargų likučiai | 2,930193 trilijono USD | 2,948090 trilijonų dolerių | Padidėjo 17,897 mlrd |
Iždo bendroji sąskaita, vyriausybės sąskaita Fed, iliustruoja tą pačią problemą. Jos trečiadienio likutis išaugo 36,729 mlrd. USD iki 984,046 mlrd. Jo savaitės vidurkis sumažėjo 28,410 mlrd. USD iki 948,674 mlrd.
Trečiadienio atsargų mažėjimą sumaišius su vidutiniu iždo mažėjimu, būtų sujungti skirtingų langų stebėjimai. Tai gali užgožti patį grynųjų pinigų judėjimą, kurį investuotojas bando paaiškinti. Diagramoje, pažymėtoje „savaitiniu“, vis tiek reikia antro klausimo: ar kiekvienas taškas yra savaitės vidurkis, ar balansas stebimas kartą per savaitę?
Galutinis taškas užfiksuoja ketvirčio pabaigos padėtį. Vidurkis apibūdina lygį per savaitę. Nei vienas, nei kitas nepateikia pilno kasdieninio kelio ir neįrodo, kokia atkakli bus paskutinės dienos pozicija. Kalbant apie Bitcoin likvidumo argumentą, lango pasirinkimas pakeičia įrodymus prieš pradedant diskusiją bet kokiai kainų prognozei.
Kur nuėjo trečiadienio rezervo mažėjimas
Spalio 1 d. H.4.1 leidimas ir ankstesnis leidimas suteikia apskaitos tiltą. Tarp dviejų trečiadienio stebėjimų atsargas teikiantys veiksniai sumažėjo 4,650 mlrd. USD, o veiksniai, absorbuojantys lėšas už atsargų likučius, padidėjo 83,586 mlrd. USD. Kartu šie pakeitimai suderina 88,236 mlrd. USD rezervo sumažėjimą.
Iždo grynieji pinigai sudarė didžiąją dalį sugeriančios pusės. Bendra atvirkštinių atpirkimo sandorių suma buvo kita: jos išaugo 41,158 mlrd. USD iki 361,883 mlrd. Tačiau didžioji dalis šio atvirkštinio atpirkimo sandorio likučio priklausė užsienio oficialioms ir tarptautinėms sąskaitoms, kurios padidėjo 30,080 mlrd. USD iki 350,344 mlrd. Likusi „kitų“ kategorija padidėjo 11,078 mlrd. USD iki 11,539 mlrd.
Iškvietus visą 361,883 mlrd. USD vidaus vienos nakties atvirkštinio atpirkimo sandorį, būtų klaidingai nustatytos sandorio šalys ir šios priemonės dydis. Skirtumas taip pat svarbus lyginant su diagramomis, kuriose iš FED turto atimama vietinė atvirkštinio atpirkimo sandorių serija: šiose diagramose nepateikiami visi šiame leidime judantys įsipareigojimai.
Be iždo grynųjų pinigų ir atvirkštinių atpirkimo sandorių, grynieji pinigai apyvartoje padidėjo 373 mln. USD, kiti nerezerviniai indėliai padidėjo 3,001 mlrd. USD, o kiti įsipareigojimai ir kapitalas padidėjo 2,317 mlrd. USD. Atskira iždo grynųjų pinigų eilutė padidėjo 8 mln. Šie mažesni pokyčiai užbaigia 83,586 mlrd. USD padidėjimą, nepakeitus oficialių užsienio indėlių ir likusių indėlių kategorijų.
Tiekiančioji pusė taip pat persikėlė. Vienakrypčiai vertybiniai popieriai sumažėjo 6,491 mlrd. USD, o tai iš dalies kompensavo 1,199 mlrd. USD daugiau atpirkimo sandorių ir 2,493 mlrd. USD daugiau paskolų. Tie pasirinkti pakeitimai yra viso apskaitos tilto viduje; jie nėra visa jo visuma. Iždo vertybiniai popieriai iš tikrųjų išaugo 5,829 mlrd. USD, o hipoteka užtikrinti vertybiniai popieriai sumažėjo 12,320 mlrd. USD, todėl atsargos nepakito vienodai. Atskirai pateiktame konsoliduotame balanse buvo pranešta apie 4,673 mlrd. USD viso FED turto sumažėjimą, o tai skiriasi nuo 4,650 mlrd. USD atsargų tiekimo veiksnių sumažėjimo.
Fed paaiškinime apie savo įsipareigojimus yra išdėstytas mechanizmas. Įplaukos į iždo sąskaitą gali išeikvoti banko atsargas, o iždo išlaidos gali grąžinti likučius bankams, visa kita lygi. Kitas Fed turtas ir įsipareigojimai gali kompensuoti arba sustiprinti šiuos pervedimus. Todėl bendra obligacijų emisija nėra vienodo dydžio išėmimas iš rezervų, o pastebėto TGA padidėjimo negalima priskirti konkrečiam aukcionui vien remiantis šiais skaičiais.
Dėl tos pačios priežasties 88,236 mlrd. USD mažesnės banko atsargos nėra 88,236 mlrd. Sąskaitose nustatoma, kur pasikeitė likučiai; kriptovaliutos rinkos efektui reikia finansavimo kanalo įrodymų.
Finansavimo kainos pateikia kitokį testą
Ankstyvojo spalio 2 d. patikrinimo metu naujausias Niujorko Fed SOFR stebėjimas vis dar apėmė rugsėjo 30 d. Jis buvo 3,90 %, atitinkantis FED palūkanas už atsargų likučius arba IORB. Penkios naujausios SOFR medianos svyravo nuo 3,88% iki 3,90%.
Rugsėjo 30 d. 99-ojo procentilio norma buvo 3,99%, o pagrindinių sandorių buvo 3,230 trilijono USD. SOFR pakilo nuo 3,88 % praėjusią dieną, tačiau ketvirčio pabaigos mediana taip pat buvo tokia pati kaip rugsėjo 25 d. ir rugsėjo 28 d. Tai rodo ribotą medianos judėjimą, o kai kuriose rinkos dalyse arba tarp skolininkų, turinčių skirtingą prieigą prie grynųjų pinigų, liko atvira įtampa.
SOFR matuoja vienos nakties skolinimąsi iš iždo vertybinių popierių ir apskaičiuojamas kaip pagal apimtį svertinė mediana. Jis apibūdina stebimo dolerio kiekio vidurį, o ne palūkanų normą, kurią galėtų gauti kiekvienas skolininkas. 99 procentilis mažesnis nei 4 % taip pat nereiškia, kad kiekvienas sandoris įvyko žemiau šio lygio.
Taip pat nevyko Fed skolinimo operacijos. Rugsėjo 30 d. H.4.1 pranešė apie 1,2 mlrd. USD neapmokėtų atpirkimo sandorių. Kasdienių atpirkimo sandorių serijoje tą dieną buvo užfiksuota 1,2 mlrd. USD, o spalio 1 d. – nuliniai pirkimai. Neapmokėtas likutis ir kasdienės operacijos suma išlieka atskiri rodikliai, net jei jų vertės sutampa.
Prieiga yra dar viena priežastis pažvelgti už medianos ribų. Nuolatinėse atpirkimo sąlygose nurodyta 4,00 % palūkanų norma, du dienos operacijų langai ir 40 mlrd. Prieiga priklauso nuo sandorio šalies ir įkaito tinkamumo, todėl atsarginės priemonės sąlygos negali įrodyti, kad kiekvienas rinkos dalyvis turėjo galimybę gauti grynųjų pinigų.
Spalio 1 d. buvo atliktas siauresnis stebėjimas: vidaus vienos nakties atvirkštinio atpirkimo sandorių naudojimas sumažėjo nuo 11,539 mlrd. USD iki 350 mln. Tai rodo, kad vidaus patalpų padidėjimas smarkiai sumažėjo. Jis neįvertina bendro rezervo atšokimo ir neparodo, kad užsienio oficialus fondas padarė tą patį. Spalio 1 d. SOFR dar nebuvo pasiekiamas spalio 2 d. pradžios momentinėje nuotraukoje.
Kas sukurtų spaudimą, pasiekiantį Bitcoin?
„CryptoSlate“ rugsėjo 28 d. atsiskaitymo peržiūra buvo sąlyginis atpirkimo sandorių ir „Bitcoin“ finansavimo išbandymas po atsiskaitymo, nes rugsėjo 21 d. mokesčių datą apėmė krintantys banko likučiai kartu su tvarkingu atpirkimo sandoriu. Naujasis rezervų palyginimas prideda priežastį išnagrinėti pačią priemonę prieš paverčiant tą testą rinkos išvada.
Įrodymai, kad dolerio finansavimas sumažės, būtų stipresnis, jei skolinimosi išlaidos išliktų didesnės, palyginti su Fed nustatymais per vėlesnius stebėjimus, o spaudimas būtų matomas už vienos medianos. Priemonės naudojimo ir prieigos sąlygos padėtų atskirti laikiną ketvirčio pabaigos koregavimą nuo besitęsiančio finansavimo įtampos.
Bitkoino perdavimo reikalavimui reikia kitos sąsajos: datos biržos arba instrumento lygio finansavimo, ateities sandorių arba likvidumo stebėjimų per panašų laikotarpį. Rinkos gylio, kredito prieinamumo ar padėties pokyčiai gali patvirtinti šį ryšį. Net ir tuo pačiu metu esant Bitcoin silpnumui ir aukštesnėms atpirkimo sandoriams priežastinis ryšys liktų neišspręstas.
Dabartiniai rezervo ir SOFR skaičiai neįrodo nei Bitcoin finansavimo šoko, nei jo nebuvimo. Jie nustato kai ką konkretesnio: trečiadienio atsargų mažėjimas dera su pokyčiais kitose FED sąskaitose, savaitės vidurkis pasislinko priešinga kryptimi, o naujausia stebima užtikrintų grynųjų pinigų mediana liko IORB. Vėlesnės finansavimo kainos ir tiesioginio Bitcoin finansavimo duomenys gali sustiprinti arba susilpninti atvejį, kad ketvirčio pabaigos balanso judėjimas tapo ilgalaikiu spaudimu.