Bitcoin išgyveno 5% pajamingumą, bet kriptovaliutų pigių pinigų era – ne
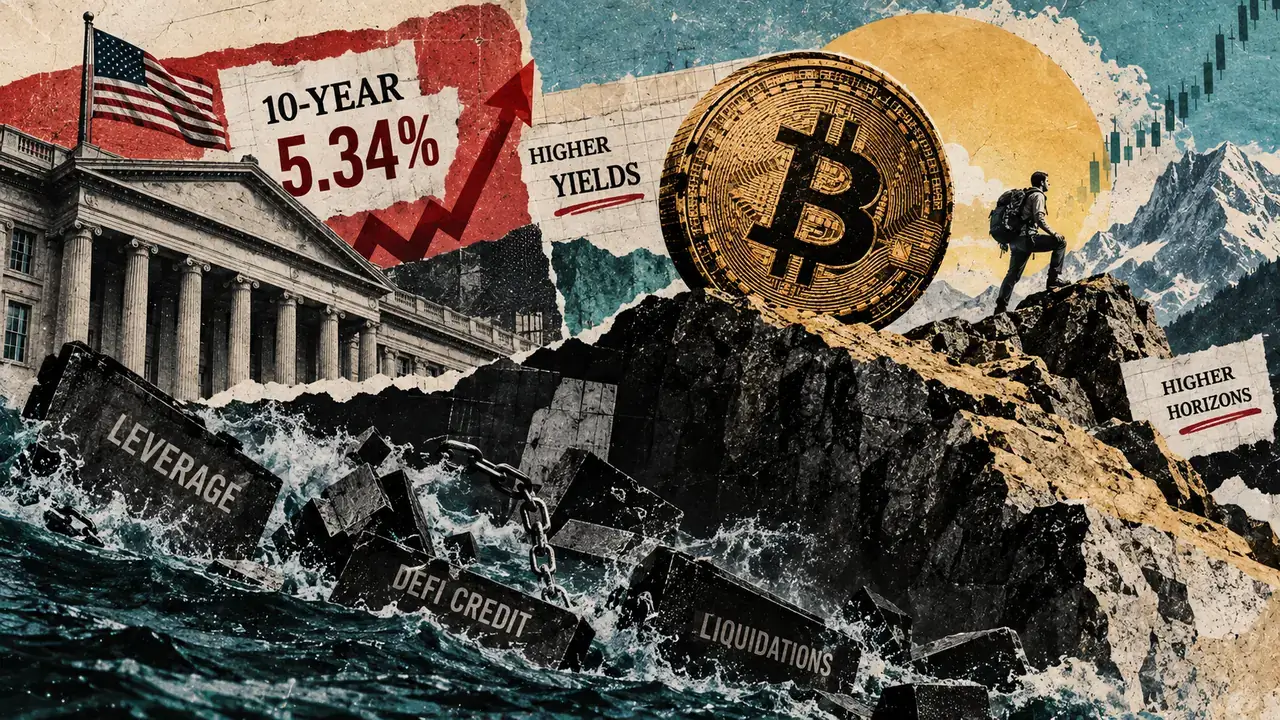
JAV 10 metų iždo pajamingumas spalio 1 d. pasiekė 5,34% ir buvo aukščiausias nuo 2002 m. ir apribojo trečiąjį ketvirtį, per kurį jis pakilo beveik 90 bazinių punktų, o tai yra didžiausias šio amžiaus ketvirčio padidėjimas. Bitcoin per tuos pačius tris mėnesius pabrango apie 43%, o Ethereum – apie 71%.
Bitcoin prekiaujama 80 000 USD viduryje, o aiškiausias pajamingumo šoko įrodymas yra aplink jį sukurtas finansavimas.
5% pajamingumas pakelia kartelę, o trečiojo ketvirčio pirkėjai ją išvalė
Spalio 1 d. Federalinis rezervų bankas paskelbė H.15, kad 10 metų laikotarpis sieks 5,29%, 30 metų – 5,64%, o 10 metų realus pelningumas – 2,93%. Pagal infliaciją pakoreguota valstybės skolos grąža dabar konkuruoja su turtu be atkarpų.
Obligacijų pajamingumas pakilo iki naujų aukštumų JAV, Prancūzijoje, Vokietijoje, Japonijoje ir JK, kur 30 metų skolinimosi išlaidos pirmą kartą nuo 1998 m. pasiekė 6%. Brent rūšies naftos kaina taip pat pakilo virš 100 USD už barelį.
Atsižvelgiant į tai, JAV prekiaujama vietoje Bitcoin ETF trečiąjį ketvirtį pritraukė apie 6,3 mlrd. USD, o „Ethereum“ ETF – apie 3 mlrd.
„Citi“ padidino savo 12 mėnesių „Bitcoin“ prognozę iki 113 000 USD nuo 82 000 USD, motyvuodama suaktyvėjusia kriptovaliutų veikla, ETF įplaukomis ir laipsnišku patarėjų bei tarpininkavimo paskirstymu. Didesnis derlingumas ir toliau trukdė, o kiti paklausos šaltiniai trečiąjį ketvirtį jį nusvėrė.
Vienas ketvirtadalis palieka atvirus ilgalaikius santykius, o ETF paklausa ir patarėjų paskirstymas lėmė rezultatą kartu su pajamingumu.
Rugsėjo 23 d. stipresnis PMI padidino pajamingumą, o Bitcoin nukrito žemiau 85 000 USD, 135,8 mln. USD ilgų likvidacijų per vieną valandą ir 510 mln. USD per 24 valandas.
Atskiras energetinis šokas, susijęs su nafta, obligacijų pajamingumu ir FED lūkesčiais, paskatino apie 568 mln. USD priverstinio likvidavimo. Kvartalo kryptis išgyveno abu įvykius, o svertiniai prekybininkai padarė žalą.
Bitcoin svertas perkainojamas
Rugsėjo 25 d. atviros palūkanos pasirinktose biržose sumažėjo 14,3%, kai Bitcoin kainavo beveik 84 000 USD, o 10 metų – 5,22%. Didesnės lyginamosios normos padidina kapitalo sąnaudas aiškaus skolinimosi ir netiesioginio finansinio sverto, pvz., perpetual futures, bazinių sandorių, opcionų struktūrų ir paskolų su užstatu, kaina.
Makrošokai taip pat pakankamai padidina nepastovumą, kad priverstų mažinti skolą per bulių bėgimą.
Pasak Skaddeno, Bitcoin iždo bendrovės finansuoja pirkimus per paprastąjį kapitalą, privilegijuotąsias akcijas ir konvertuojamą skolą. Šis modelis veikia, kai akcijomis prekiaujama didesne nei grynoji turto vertė, nes parduodant akcijas už didesnę kainą, nei už kriptovaliutą, perkama daugiau kriptovaliutų vienai akcijai.
„Goodwin“ aprašo sektoriaus susitraukimą nuo aukščiausios kokybės vertinimų iki GAV arba žemesnės, o verslo modeliai, priklausantys nuo aukščiausios kainos akcijų ir skolų, patiria įtampą, o daugelis iždo įmonių dabar prekiauja GAV arba žemesne.
Didesnis pajamingumas padidina investuotojų reikalaujamą grąžą iš privilegijuotųjų akcijų ir konvertuojamų akcijų, padidina akcijų rizikos premiją ir siūlo didesnę nerizikingą alternatyvą. Kiekvienas iš jų kelia kliūtį finansavimo modeliui, kuris jau priklausė nuo GAV įmokų ir pigaus hibridinio kapitalo.
Individualios nuolaidos taip pat atspindi specifinius kriptovaliutų ir įmonės veiksnius, o pajamingumas formuoja foną.
Iždo pajamingumas pasiekia DeFi
2026 m. „Finance Research Letters“ atliktame tyrime, naudojant „Aave“ duomenis, nustatyta, kad stabilių monetų skolinimosi ir indėlių palūkanos yra susijusios su JAV iždo pajamingumu, o 10 metų rodo nuosekliausią papildomą aiškinamąją galią pagal terminus.
ECB darbiniame dokumente dėl Aave nustatyta, kad ribojantys pinigų sukrėtimai mažina skolinimosi stabiliomis monetomis paklausą ir likvidumo pasiūlą, o perdavimas priklauso nuo arbitražo ir sverto kanalų pusiausvyros.
Šios nuorodos skiriasi priklausomai nuo rinkos ir laikotarpio, o individualūs DeFi tarifai priklauso nuo jų pasiūlos ir paklausos. Bitcoin neatidėliotina kaina gali svyruoti per iždo šoką savaites, o kriptovaliutų finansavimo doleriais rinkos tai jaučia dėl skolinimosi išlaidų.
Nulinio tarifo eroje 4% arba 5% kriptovaliutų pajamingumas atrodė patrauklus, palyginti su grynaisiais, kurie mokėjo beveik nuliui. Esant 5 % iždo, DeFi pajamingumas turi apimti sumaniųjų sutarčių, likvidumo, sandorio šalies, stabiliųjų monetų, orakulo ir valdymo riziką, o produktams reikia didesnės grąžos, sverto, simbolinių paskatų arba kitokio likvidumo, kad galėtų konkuruoti.
RWA.xyz pateikia 108 tokenizuotus JAV iždo fondo produktus, įskaitant USYC, USDY, BUIDL ir iBENJI. San Francisko Fed apskaičiavo, kad stabilių monetų emitentų iždo atsargos iki 2030 m. gali padvigubėti iki maždaug 400 mlrd. USD, jei pastaruoju metu augimas tęsis.
Kur iš čia eina Bitcoin ir jo vandentiekis
Jei 10 metų laikotarpis nukris žemiau 5%, kai nafta ir infliacija vėsta, o patarėjai ir tarpininkavimas tęsiasi, „Citi“ 113 000 USD prognozė tampa institucinės paklausos etalonu.
Iždo įmonių įmokos galėtų būti iš naujo atidarytos, pagerėtų baziniai sandoriai, o ženklinio užstato priėmimas padidėtų, o tai atitiktų „Citi“ 5,5–8,2 trilijonų USD žetonų diapazoną iki 2030 m.
Jei pajamingumas išliks beveik 5%, o realus pajamingumas bus artimas 3%, Bitcoin gali ir toliau didėti, o kiekvienas duomenų šokas padidina likvidavimo tikimybę.
Iždo įmonių nuolaidos išliktų, pageidautina, o skolos finansavimas kainuotų daugiau, DeFi skolinimosi normos kiltų, o mažos rizikos DeFi pajamingumas prarastų patrauklumą prieš simbolinius iždus.
Netvarkingos obligacijos ar naftos judėjimas didžiausią svorį sukeltų ilgalaikiams svertiniams kreditams, kriptovaliutomis užtikrintoms paskoloms ir iždo įmonių skoloms bei pageidaujamiems akcijų paketams.
Bitcoin kaina absorbavo trečiojo ketvirčio obligacijų šoką, o su juo susijęs finansavimas buvo perkainojamas.