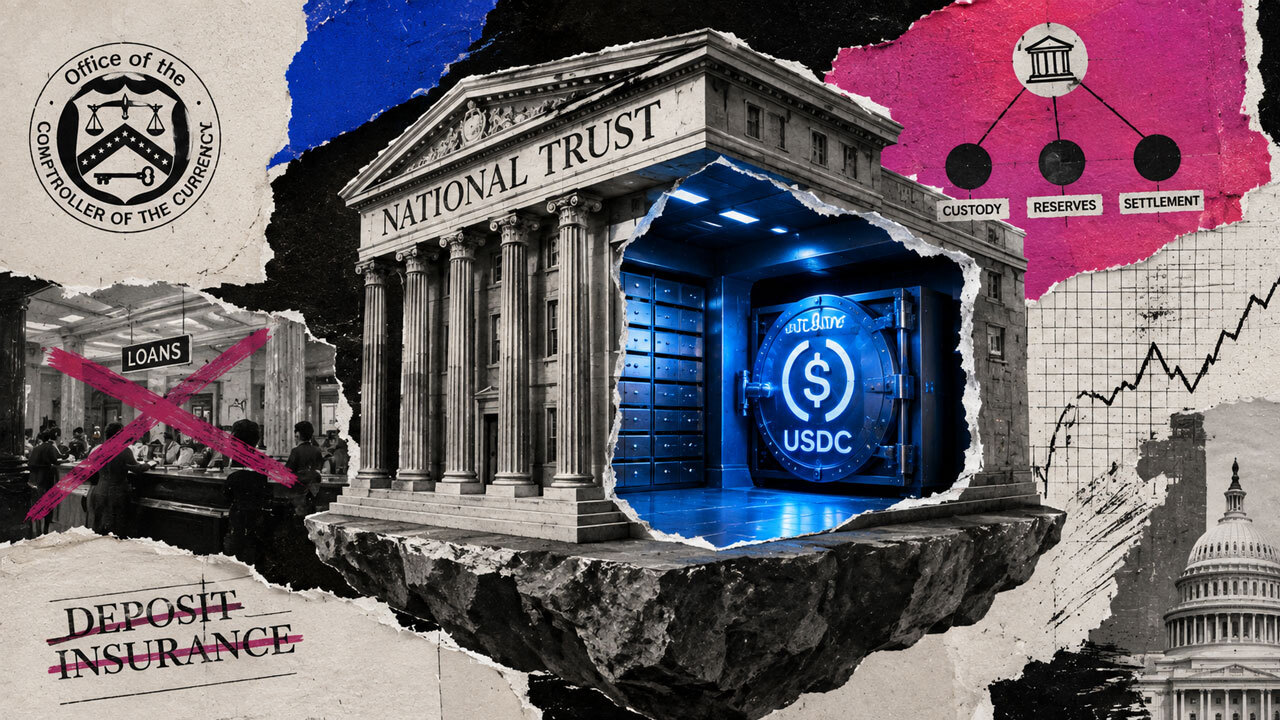
Amerika kuria naują kriptovaliutų bankų klasę
Circle dabar turi federalinio banko chartiją. Tačiau chartijoje nėra įprastų einamųjų sąskaitų, FDIC apdraustų taupomųjų sąskaitų ar hipotekų.
„Circle National Trust“ yra naujos federalinės kohortos, sukurtos aplink globą, patikėjimo administravimą, stabilių monetų rezervus ir atsiskaitymus, dalis.
„Ripple“, „BitGo“, „Fidelity Digital Assets“, „Paxos“, „Bridge“, „Crypto.com“, „Coinbase“, „Morgan Stanley“ ir „World Liberty Financial“ nuo gruodžio mėnesio gavo tam tikrą valiutos kontrolieriaus biuro patvirtinimą. Dauguma jų vis dar turi įvykdyti sąlygas, kurių reikia prieš atidarant.
Vašingtonas suteikia kriptovaliutų įmonėms bankininkystės reguliavimo apvalkalą, tuo pačiu atskirdamas ją nuo verslo modelio, kurį amerikiečiai paprastai sieja su banku. Rezultatas – siaura institucija, kuri prižiūri turtą ir sandorius, nesiremdama klasikine indėlių rinkimo ir pavertimo paskolomis formule.
Ši teisinė nebankinio banko forma iš tikrųjų buvo ankstesnė nei kriptovaliuta. OCC teigė, kad jau prižiūrėjo maždaug 60 nacionalinių pasitikėjimo bankų, kai gruodžio mėn. patvirtino penkias skaitmeninio turto paraiškas. Pagal Morgan Stanley sprendimą kovo 31 d. buvo administruojamas neapdraustų nacionalinių patikos bankų turtas, kurio vertė siekė 7,2 trilijonus dolerių, įskaitant 1,7 trilijono dolerių saugojimo ir saugojimo sąskaitas. „Crypto“ rado būdą, kaip panaudoti šią senąją formą, kad užfiksuotų finansų dalis, geriausiai tinkančias žetonams.
Banko chartija nebėra bankininkystės paketas
Komercinis bankas po vienu stogu sujungia kelias funkcijas. Ji renka indėlius, tvarko mokėjimo sąskaitas, suteikia kreditą ir saugo klientų turtą. Indėlių draudimas palaiko pasitikėjimą finansavimo baze, o skolinimas suteikia didžiąją dalį pajamų.
Tačiau nacionalinis pasitikėjimo bankas pradeda nuo labai skirtingos pozicijos. Jo svorio centras yra patikėjimo darbas: turto laikymas kitai šaliai, turto administravimas, nurodymų vykdymas ir apskaitos tvarkymas. OCC pasitikėjimo bankų gairėse sakoma, kad dauguma nacionalinių pasitikėjimo bankų nesiūlo paskolų, nepriima indėlių ar neturi FDIC draudimo.
Šis modelis puikiai tinka skaitmeniniams turtams. Įstaigoms reikalingas reguliuojamas subjektas, kuris apsaugotų privačius raktus, atskirtų klientų nuosavybę, administruotų žetonų turtą ir susietų pervedimus su įprastiniu atsiskaitymu. Stabilių monetų emitentams taip pat reikia atsargų saugojimo ir išpirkimo operacijų, kurios gali atlaikyti federalinį patikrinimą. Nė vienam iš šių darbų iš tikrųjų nereikia mažmeninės prekybos filialų tinklo ar hipotekos knygos.
„Circle“ jau yra gerai reguliuojama ir gerai įsitvirtinusi JAV rinkoje. Liepos 10 d. OCC suteikė galutinį patvirtinimą First National Digital Currency Bank, kuris veiks kaip Circle National Trust. Atidarydama „Circle“ ir jos filialams ji planuoja patikėtinio skaitmeninio turto globą. Pasirinktų institucijų saugojimas ir USDC rezervų valdymas yra išvardyti kaip galimi ateities pajėgumai.
„CryptoSlate“ ankstesnis „Circle“ chartijos tyrimas paaiškino, kodėl žodis „bankas“ nesukuria įprastų indėlių ar skolinimo galių. Platesnė grupė nustato federalinę kategoriją, apimančią emitentus, saugotojus ir finansines grupes.
OCC atidarė federalinę juostą
OCC paskelbtuose sprendimuose galutiniai patvirtinimai atskiriami nuo preliminarių ar sąlyginių. Sąlyginis sprendimas leidžia pareiškėjui organizuoti įstaigą ir tenkinti kapitalo, valdymo, atitikties ir veiklos reikalavimus. Atidarymas įvyks vėliau, kai bus įvykdytos šios sąlygos.
Patvirtintos įmonės yra tik matomas platesnės paraiškų eilės kraštas. Kontrolierius Jonathanas Gouldas rugpjūčio 19 d. sakė, kad 23 iš 40 de novo chartijos paraiškų, gautų per pastaruosius 18 mėnesių, įtraukė skaitmeninio turto veiklą į jų verslo planus. Jis taip pat sakė, kad OCC tikisi iki lapkričio paskelbti savo galutinę GENIUS Act taisyklę.
Todėl kriptovaliuta yra daugelyje agentūros neseniai sukurtų naujų bankų, net prieš priimant viešą sprendimą dėl laukiančių paraiškų.
| Įmonė arba siūlomas bankas | OCC pareigos rugpjūčio 21 d | Suplanuotas pagrindinis vaidmuo |
|---|---|---|
| Ankoridžo skaitmeninis bankas | Veikiantis nacionalinis pasitikėjimo bankas; 2021 m. veiklos sutartis nutraukta 2026 m. vasario mėn | Institucinis skaitmeninio turto saugojimas ir susijusios paslaugos |
| BitGo | Sąlyginis konversijos patvirtinimas, 2025 m. gruodžio 12 d | Kripto saugojimo ir patikėjimo paslaugos |
| Fidelity Digital Assets | Sąlyginis konversijos patvirtinimas, 2025 m. gruodžio 12 d | Institucinė globa ir administravimas |
| Paxos | Sąlyginis konversijos patvirtinimas, 2025 m. gruodžio 12 d | Pasaugos ir su žetonais susijusios patikėjimo paslaugos |
| Ripple National Trust Bank | Preliminarus sąlyginis patvirtinimas, 2025-12-12 | RLUSD rezervo ir saugojimo funkcijos |
| Circle National Trust | Galutinis patvirtinimas, 2026 m. liepos 10 d | Apskritimo globa atidarymo metu; numatoma platesnė globa ir USDC rezervo darbas |
| Bridge National Trust Bank | Preliminarus sąlyginis patvirtinimas, 2026 m. vasario 12 d | Stabilių monetų išleidimas, saugojimas ir atsargų valdymas |
| Foris DAX nacionalinis patikos bankas | Preliminarus sąlyginis patvirtinimas, 2026 m. vasario 20 d | Crypto.com saugojimas, prekybos atsiskaitymas ir statymas |
| Coinbase National Trust Company | Preliminarus sąlyginis patvirtinimas, 2026 m. balandžio 2 d | Institucinis saugojimas ir susijusios sandorių paslaugos |
| Morgan Stanley skaitmeninis fondas | Preliminarus sąlyginis patvirtinimas, 2026 m. birželio 18 d | Skaitmeninio turto saugojimas, sandoriai, įkeitimas ir užstato administravimas |
| World Liberty Trust Company | Preliminarus sąlyginis patvirtinimas, 2026 m. rugpjūčio 14 d | USD 1 emisija, atsargų saugojimas ir administravimas |
Vien gruodžio mėnesio grupė apėmė tris skirtingus maršrutus: BitGo, Fidelity ir Paxos siekė pertvarkyti esamas valstybės patikos įmones; Ripple pasiūlė naują nacionalinį pasitikėjimo banką; Circle pasiūlė subjektą, kuris vėliau gavo galutinį patvirtinimą. OCC patvirtino visas penkias sąlyginai viename pranešime, todėl federalinę kryptį sunku atmesti kaip nesusijusių paraiškų seką.
„World Liberty“ yra naujausias dalyvis. Jo rugpjūčio 14 d. sprendimas yra preliminarus, todėl prieš atidarant jis dar turi atitikti OCC sąlygas. Jei tai bus baigta, patikos įmonė perkels 1 USD emisiją ir rezervo saugojimą vienai federališkai prižiūrimam subjektui. „CryptoSlate“ patvirtinimo aprėptis išsamiai apibūdina tai, kas patvirtinta dabar ir kas vis dar priklauso nuo galutinio patvirtinimo.
Kreipimasis į kriptovaliutų kompanijas yra aiškus. Nacionalinė chartija pakeičia suskaidytą globos žemėlapį vienu federaliniu prižiūrėtoju. Tai suteikia instituciniams klientams žinomą tikrinimo režimą, priartina rezervo ir saugojimo operacijas prie emitento ir sumažina pasitikėjimą trečiųjų šalių bankais atliekant svarbius veiksmus. Tai taip pat leidžia pateikti pretenziją pardavimui, kad ofšorinė licencija arba valstybės leidimų kratinys negali atitikti: subjektas, turintis turtą, yra prižiūrimas kaip nacionalinis bankas.
Įprasti bankai išlaiko kreditą, tačiau rizikuoja prarasti turto kontrolę
„Crypto“ praleido daug metų, pristatydama bankus kaip tarpininkus, kuriuos programinė įranga galėtų pašalinti. Tačiau dabar jos didžiausios įmonės nori chartijų, nes žetonas perkelia institucinį pasitikėjimą tiems, kurie kontroliuoja raktus, rezervus, išpirkimo procesą ir juos jungiančią knygą.
Komerciniai skolintojai išlaiko indėlių rinkimą, kredito pasirašymą ir teisinę galimybę teikti paskolas. Kripto patikos bankai konkuruoja dėl saugojimo, atsiskaitymų ir turto administravimo. Šios funkcijos gali atrodyti antraeilės šalia paskolų knygos, kol ženkliniai pinigai ir vertybiniai popieriai pradės judėti per juos dideliu mastu.
Apsvarstykite stabilių monetų leidėją, galintį išleisti žetoną, laikyti atsargas per savo prižiūrimą filialą, saugoti institucinį turtą ir atsiskaityti už sandorius. Jai vis tiek reikia prieigos prie platesnių bankininkystės ir iždo sistemų, tačiau reikia mažiau išorinių įmonių tarp kliento ir produkto. Kiekvienas pašalintas tarpininkas išlaiko daugiau mokesčių pajamų, duomenų ir veiklos kontrolės emitento grupėje.
Tradiciniai saugojimo bankai yra labiausiai pažeidžiami. Jų pranašumas ilgą laiką buvo patikimas turto aptarnavimas ir jungtys su rinkos infrastruktūra. Kriptografinis pasitikėjimo bankas pateikia tą patį reikalavimą dėl tokenizuoto turto, kurio programinė įranga ir stabilios monetos jau platinamos įmonės šeimoje. Mokėjimų tvarkytojai susiduria su susijusia rizika, jei atsiskaitymas pereina iš sąskaitos į sąskaitą pranešimų į tiesioginius žetonų dolerių pervedimus.
Tačiau komerciniai bankai taip pat išlaiko esminį pranašumą: jie indėlių finansavimą paverčia 30 metų hipoteka ir smulkaus verslo paskolomis. Patikėjimo bankas, orientuotas į saugojimą, negali atkartoti vietinio kredito sukūrimo vien turėdamas iždo vekselius ir skaitmeninį turtą. Naujasis modelis atskiria pelningą kontrolės sluoksnį aplink žetonų turtą nuo skolinimo sluoksnio, kuris palaiko tikrąją ekonomiką.
Šis atskyrimas yra didžiausias politinis kompromisas. Federalinė priežiūra gali padaryti saugojimo ir stabiliųjų monetų operacijas saugesnes, tačiau perkėlimas iš banko indėlių į žetonus taip pat gali atimti iš skolintojų nebrangų finansavimą.
„CryptoSlate“ jau išnagrinėjo skaičiavimus, kad stabilios monetos iš indėlių gali ištraukti šimtus milijardų dolerių. Patikėjimo chartija skirta žetonų bendrovės priežiūrai, o prarastas kredito pajėgumas lieka komerciniam bankui.
Vartotojai etiketę turėtų skaityti siaurai: OCC priežiūra yra vertinga, o indėlių draudimas vis tiek priklauso nuo atsakomybės, turtą valdančio juridinio asmens ir jo nemokumo traktavimo.
Amerika atitraukia bankininkystę ir skiria saugojimą, rezervus ir atsiskaitymus specializuotoms institucijoms, palikdama indėlius ir skolindama kitur. Įmonės, kontroliuojančios skaitmeninius finansus, gali turėti bankų įstatus, neatlikdamos darbo, dėl kurio bankai tapo pagrindiniais senojoje sistemoje. Jų galia bus gaunama iš turto laikymo ir perkėlimo, o ne skolinus prieš jį.