Ethereum meškiukai ir toliau parduodami, bet ETH išlieka netoli 2700 USD, nes JAV neatidėliotini ETF nuteka 206 mln.
Ethereum institucinė paklausa silpsta maždaug tuo pačiu metu, kai išvestinių finansinių priemonių pozicionavimas rodo, kad prekybininkai agresyviai parduoda dar nepažeisdami platesnės kainų struktūros.
Remiantis SoSoValue duomenimis, JAV neatidėliotinų ETH biržoje prekiaujamų fondai spalio 5 d. užfiksavo 50,76 mln. Nuo rugsėjo 29 d. produktai atleido 205,88 mln. USD, o tai sumažino bendrą grynąją įplauką iki maždaug 13,75 mlrd.
Serija po 17,1 mln. USD apyvartos rugsėjo 28 d. sutapo su ETH prekyba beveik 2711 USD, todėl vienas iš pagrindinių didėjančios paklausos šaltinių rinkoje atsitraukia.
Tačiau spaudimas nevienodai išplito visoje Ethereum investuotojų bazėje.
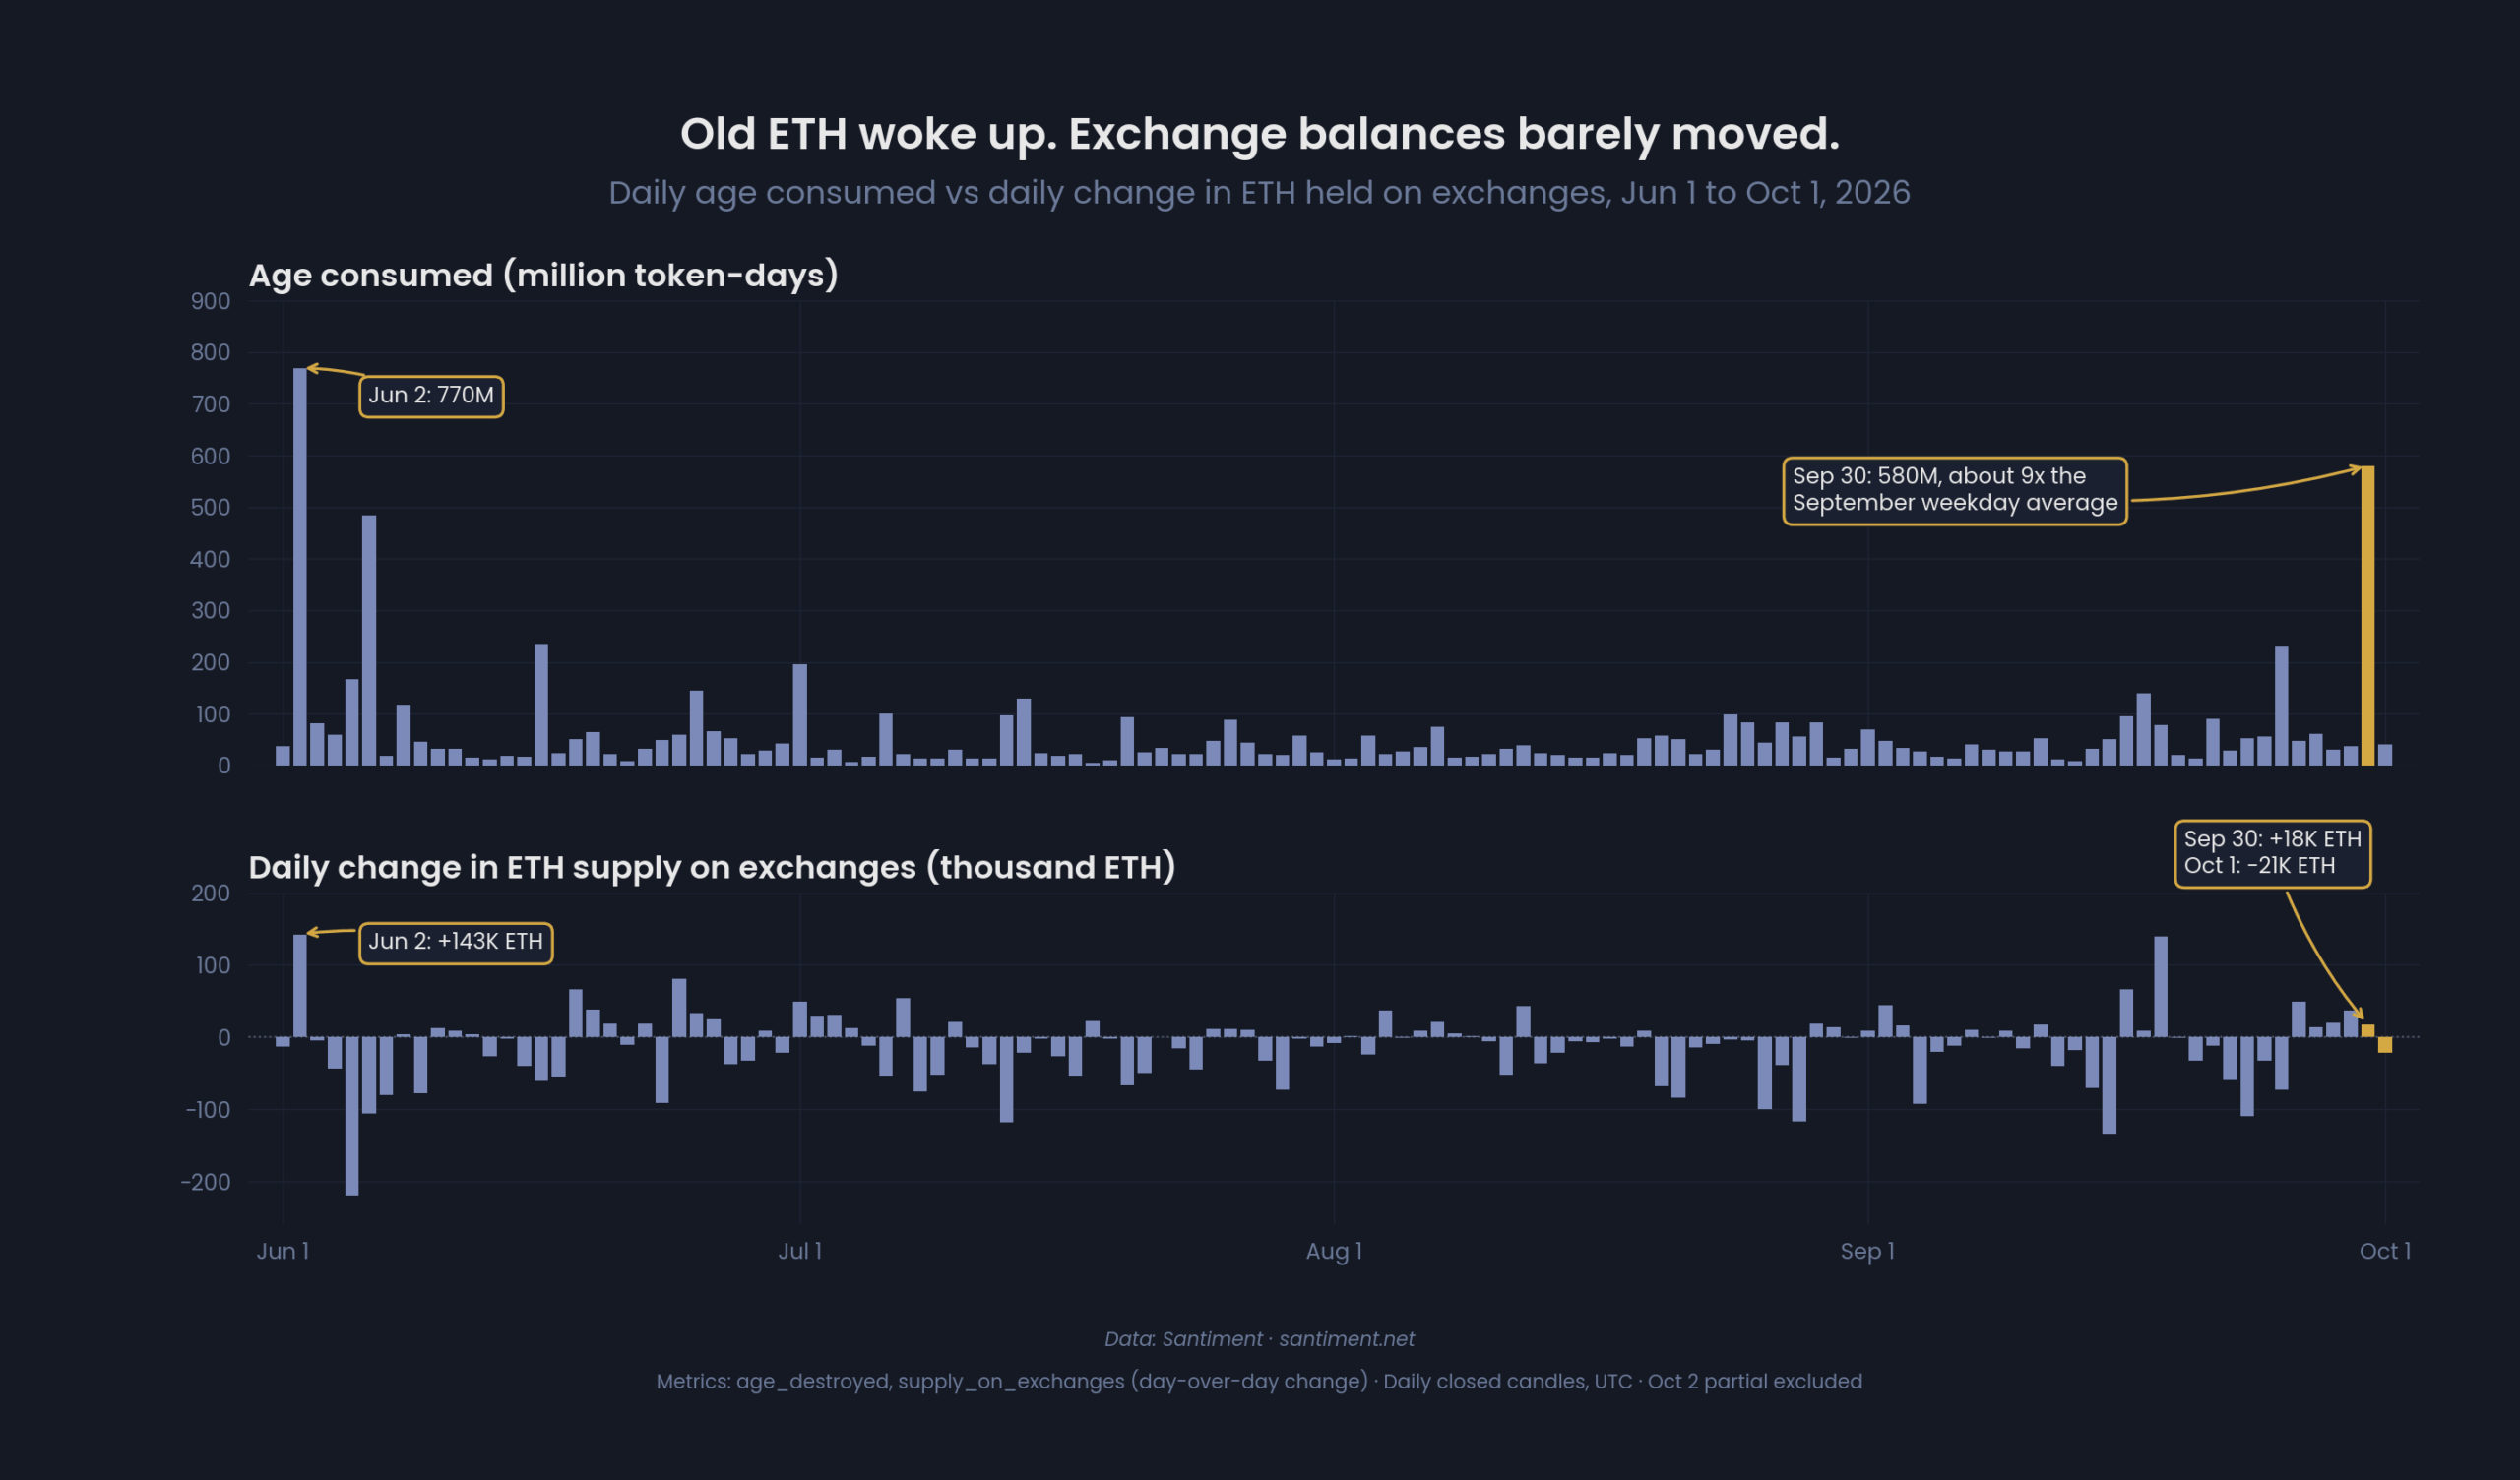
„Blockchain“ analizės įmonė „Santiment“ teigė, kad „Ethereum“ amžiaus suvartojimo metrika rugsėjo 30 d. išaugo iki 580 mln. žetonų dienų, maždaug devynis kartus daugiau nei rugsėjo mėnesio savaitės dienų vidurkis ir aukščiausias rodmuo nuo birželio 2 d. Rodiklis seka anksčiau nemiegojusių monetų judėjimą grandinėje, įvertintą pagal tai, kiek laiko jos liko nepaliestos.
Dideli spygliai gali reikšti, kad ilgalaikiai turėtojai perkelia turtą ir kai kuriais atvejais ruošiasi parduoti. Tačiau bendri valiutos likučiai beveik nepasikeitė rugsėjo 30 ir spalio 1 d.
Ethereum, laikomas biržose, rugsėjo 30 d. pakilo tik apie 18 000 ETH, o kitą dieną nukrito maždaug 21 000 ETH, palyginti su maždaug 5,9 milijono ETH prekybos vietose. Kai „Age Consumed“ paskutinį kartą užfiksavo didesnį šuolį birželio 2 d., biržos likučiai padidėjo daugiau nei 140 000 ETH.
Šis kontrastas palieka atvirą galimybę, kad rugsėjo mėnesio veikla atspindėjo globos perkėlimą, akcijų judėjimą ar piniginės pertvarkymą, o ne platų paskirstymą tarp vyresnio amžiaus savininkų.
ETH išvestinių finansinių priemonių prekiautojai svyruoja nepriversdami suskirstyti
Išvestinių finansinių priemonių rinkose jaučiamas greitesnis spaudimas, nors signalai ten taip pat neįprastai prieštaringi.
„CryptoQuant“ duomenys rodo, kad „Ethereum“ apskaičiuotas sverto koeficientas nukrito iki 0,66 – žemiausio lygio per septynis mėnesius, o tai rodo, kad atvirų išvestinių finansinių priemonių rizika sumažėjo, palyginti su biržose laikomomis ETH atsargomis. Šis santykis buvo beveik 0,68 „Binance“ ir 0,64 „OKX“, kai pastarosiomis savaitėmis sumažėjo.
„CryptoQuant“ bendradarbis „Arab Chain“ interpretuoja nuosmukį kaip silpnesnį apetitą stipriai finansuotoms pozicijoms, nes ETH prekiauja apie 2700 USD, o tai gali sumažinti likvidavimo spaudimą.
„Binance“ ETH atviros palūkanos tebėra beveik 3,3 mlrd. USD, palyginti su maždaug 2,3 mlrd. USD rugpjūčio 6 d., ty maždaug 43% padidėjimas, rodo „CryptoQuant“ duomenys. Tuo pačiu metu kaupiamasis grynojo paėmimo tūris arba CVD smarkiai svyravo priešinga kryptimi.
Binance ETH CVD nukrito nuo 1,94 mlrd. USD rugpjūčio 21 d. iki -1,36 mlrd. USD spalio 5 d., ty 3,30 mlrd. USD atvirkštinis rodiklis ir silpniausias rodiklis nuo rugpjūčio 6 d. Metrika rodo pusiausvyrą tarp agresyvaus pirkimo ir pardavimo rinkoje, o neigiamas rodmuo rodo, kad pardavėjai vis labiau peržengia prekybos skirtumą, kad įvykdytų prekybą.
Tačiau Ethereum tebėra maždaug 44% didesnis už rugpjūčio 6 d. lygį, o tai reiškia, kad agresyvaus pardavimo padidėjimas dar turi panaikinti platesnį kainų augimą.
Šį skirtumą sustiprina ryšys tarp ŠKL ir atviro susidomėjimo. CVD ir toliau siekė žemesnių kainų, o atvirų palūkanų žemiausios vertės paprastai pakilo, o tai atitinka didelį išskirtinių išvestinių finansinių priemonių poveikį, nes agresyvūs pardavėjai vaidina didesnį vaidmenį užsakymų sraute.
Derinys gali tapti konstruktyvus, jei ETH ir toliau įsisavins tą atsargą. Didelis pirkėjų pardavimas kartu su atspariomis kainomis gali rodyti, kad pirkėjai sugeria agresyvius pardavimo pavedimus.
Trumpas suspaudimas išlieka sąlyginiu scenarijumi, o finansavimo normos suteikia papildomų įrodymų apie padėties nustatymą. Jei finansavimas nuolat tampa neigiamas, o ETH išlaiko savo diapazoną, skolintų vertybinių popierių pardavėjai vis dažniau mokėtų ilgas pozicijas, kad išlaikytų poziciją, o tai padidintų galimybę, kad padengimas taps papildomu paklausos šaltiniu.
Kol kas trys jėgos traukia rinką skirtingomis kryptimis. ETF investuotojai atsiima kapitalą, neveikiančios monetos juda, o bendras biržos likutis tebėra mažai pasikeitęs, o išvestinių finansinių priemonių prekiautojai parduoda agresyviau, išlaikydami didelę poziciją.
Kitas tos pusiausvyros lūžis gali įvykti iš bet kurios pusės.
Nuolatinis ETF išėmimas kartu su reikšmingu valiutų likučių padidėjimu padidintų pardavimo spaudimą ne tik finansinius produktus. Tačiau jei valiutos rezervai išliks riboti, o ETH ir toliau absorbuos neigiamus išvestinių finansinių priemonių srautus, prekybininkai, turintys trumpą poziciją, gali tapti vis labiau pažeidžiami dėl bet kokio institucinės paklausos atsigavimo ar finansavimo sąlygų pasikeitimo.