Pagal Aave pasiūlymą Bitcoin LTV gali pakilti iki 81%.
„Aave Governance“ pateikė pasiūlymą, kuris suteiktų „Bitcoin“ remiamiems skolininkams iš esmės daugiau svertų, tuo pačiu paliekant mažiau vietos prieš likvidavimą.
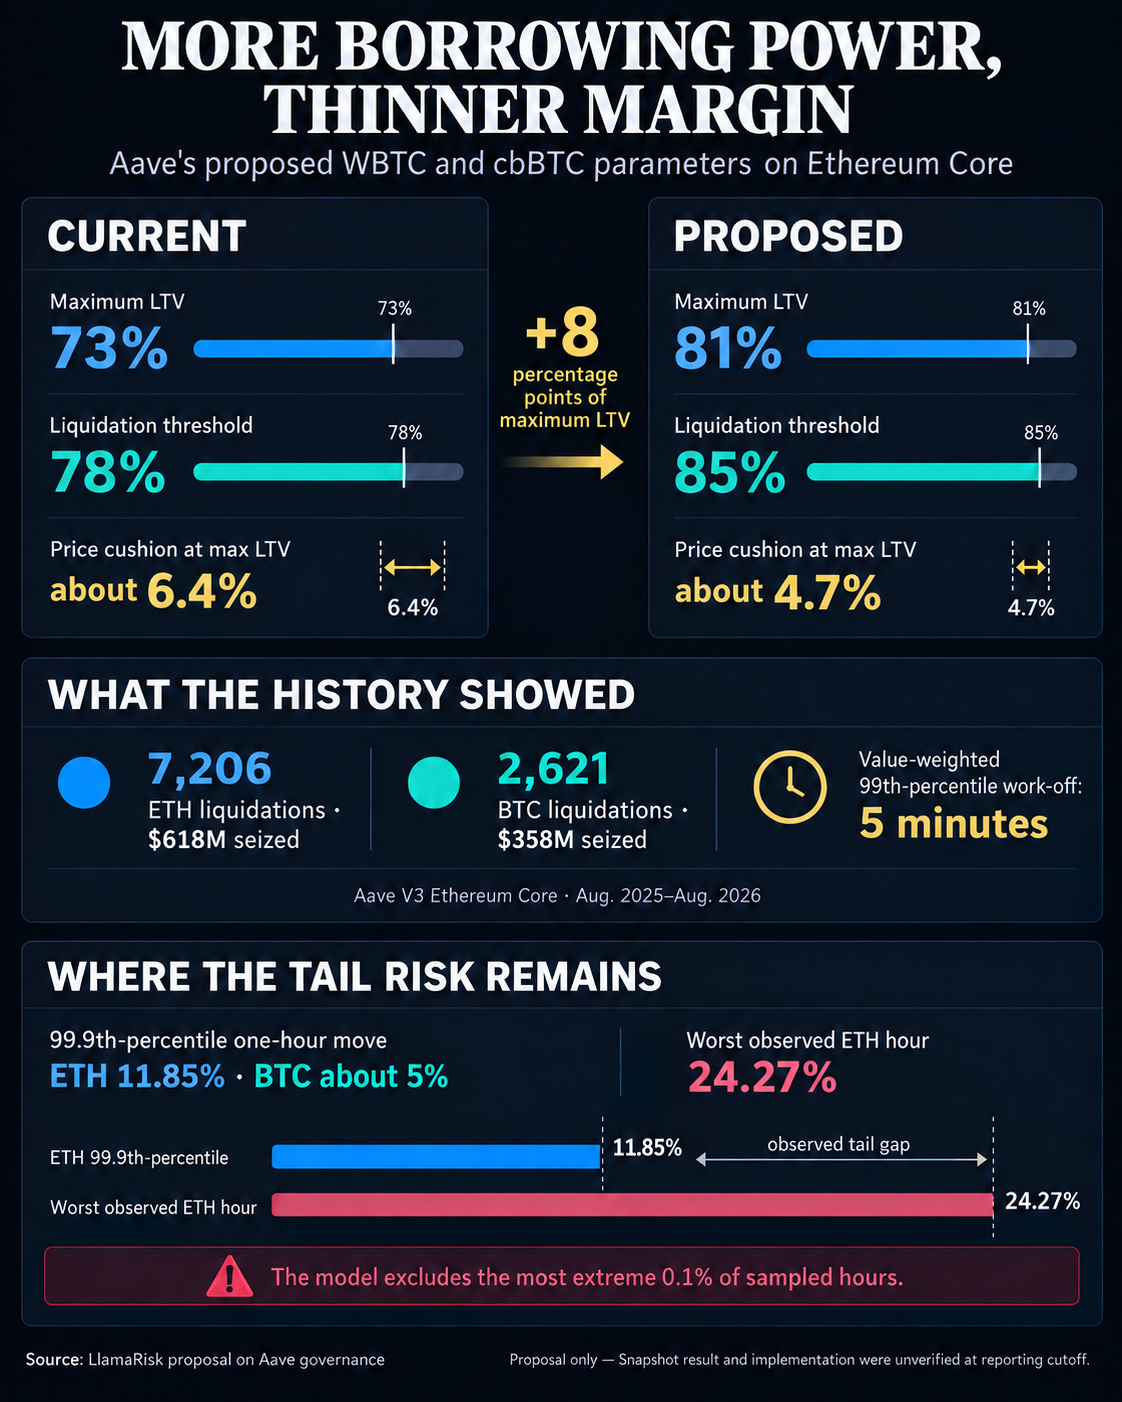
Rizikos paslaugų teikėjo „LlamaRisk“ pasiūlymas leistų Aave V3 Ethereum Core naudotojams pasiskolinti 0,81 USD už kiekvieną WBTC arba cbBTC 1 USD užstatą, palyginti su 0,73 USD. Likvidavimo riba padidėtų nuo 78% iki 85%.
„LlamaRisk“ rugsėjo 21 d. pranešė, kad pasiūlymas buvo perkeltas į „Snapshot“ ir balsavimas prasidės mažiau nei po 24 valandų. Balsavimo rezultatas ir bet koks įgyvendinimas liko nepatvirtinti pasibaigus ataskaitų teikimui, todėl aukštesnės ribos yra siūlomi parametrai, o ne tiesioginiai nustatymai.
Byla paremta vienerių metų likvidavimo duomenimis, rodančiais, kad ekonomiškai reikšmingos pozicijos paprastai išvalomos per kelias minutes. Ta istorija buvo įrašyta pagal esamus parametrus. Jis palaiko argumentą dėl didesnio kapitalo efektyvumo, bet negali nustatyti, kaip siūlomi nustatymai veiktų per kitą ekstremalų žingsnį.
Dar aštuoni centai Bitcoin skolinimosi galios
Paskolos vertė arba LTV nustato didžiausią skolą, kurią gali išlaikyti užstatas. Esant 73 % LTV, 100 USD WBTC arba cbBTC gali išlaikyti iki 73 USD skolą prieš rezervo viršutinę ribą, turimą likvidumą, turto tinkamumą ir sąskaitos lygio apribojimus. 81 proc., tas pats užstatas galėtų palaikyti iki 81 USD.
Likvidavimo riba žymi tašką, kai pozicija tampa tinkama likviduoti. „Ethereum Core“ pasiūlymas padidintų WBTC ir cbBTC slenkstį nuo 78% iki 85%.
| Ethereum Core BTC parametras | Dabartinė | Siūloma |
|---|---|---|
| Maksimali LTV | 73 % | 81 % |
| Likvidavimo riba | 78 % | 85 % |
| Užstatas-kainos sumažėjimas nuo maksimalaus LTV iki likvidavimo | apie 6,4 proc. | apie 4,7 proc. |
Neapdorotas atstumas tarp LTV ir likvidavimo ribos sumažėtų nuo penkių procentinių punktų iki keturių. Paskutinėje lentelės eilutėje šis atstumas išreiškiamas kaip užstato kainos sumažėjimas, palyginti su slenksčiu, darant prielaidą, kad skola nesikeičia, o Bitcoin yra judanti kojelė. Abiejų parametrų pakėlimas vis tiek susiaurina skolininko kainų pagalvę, nes skolinimosi limitas artėja prie naujos likvidavimo linijos.
Pakeitimai apima ne tik „Ethereum Core“. Pasiūlymu „Arbitrum WBTC“ įprasta LTV padidėtų penkiais procentiniais punktais, o „Base cbBTC“ – aštuoniais punktais. Ethereum Core WETH, wstETH ir weETH LTV padidėtų 0,5 taško. Taip pat padidėtų pasirinktos likvidavimo ribos, o „Base cbBTC“ likvidavimo premija sumažėtų nuo 7,5% iki 6%. Atskiras bazinis cbBTC stabilios monetos E-Mode būtų perkeltas į 82% LTV ir 85% likvidavimo slenkstį.
Šie skaičiai apibūdina didžiausią pajėgumą vienam tinkamo užstato doleriui. Jie kiekybiškai neįvertina, kiek skolos vartotojai pridėtų. Pasiūlyme neatskleidžiamas visas dabartinis duomenų rinkinys apie likučius, kuriems taikomas užstatas, skolą, priskirtą kiekvienam paveiktam turtui, ir sąskaitos būklės veiksnius. Bendras atsargų pasiūla pervertintų naudojamą užstatą, nes kai kurie pateikti žetonai gali būti netinkami, išjungti kaip užstatas arba nesusieti su skola. Istorinis užgrobtas kiekis taip pat neatskleidžia tiesioginio pozicijų pasiskirstymo.
Likvidavimo istorijos minutės susitinka su valandos trukmės uodegos modeliu
„LlamaRisk“ tyrė likvidavimo elgesį nuo 2025 m. rugpjūčio iki 2026 m. rugpjūčio mėn. „Ethereum Core“, „Arbitrum“ ir „Base“.
Ethereum Core analizė suskaičiavo 7 206 ETH likvidavimus, kurie konfiskavo 618 mln. Abiejų užstatų šeimų 99-osios procentilės vertės svertinis laikas, skirtas likvidavimo pokalbiui, praleistas už įvykdymo kainą arba mažesnę kainą, buvo penkios minutės.
Ši statistika matuoja likvidavimo atidirbimo langą. Tai skiriasi nuo teiginio, kad 99% operacijų buvo įvykdytos per penkias minutes nuo „Oracle“ atnaujinimo. Dėl didelių pozicijų gali prireikti kelių kvietimų, nes vienu likvidavimu paprastai grąžinama tik dalis skolos.
Atliekant tyrimą atskirai buvo vertinamas apdorojimas po kainų srauto publikacijų 2025 m. vasario ir spalio mėnesiais. Lentelėje nurodoma, kad 100 % konfiskuoto kiekio buvo išvalyta per penkias minutes nuo pašarų paskelbimo, dėl kurio per tuos du įvykius likvidavimas tapo pelningas kiekvienoje išvardytoje rinkoje.
Vasario mėn. nebuvo pripažintas deficitas. Spalio mėn. susidarė 0,39 mln. USD blogos skolos įvykio lygiu, palyginti su maždaug 128 mln. USD, nors „LlamaRisk“ teigė, kad nė vienas neturėjo įtakos ETH ar BTC šeimos užstatui, analizuotam dėl šio pasiūlymo. Rezultatas rodo, kad likvidatoriaus atsakymas nebuvo privalomas apribojimas šiuose epizoduose; ji neatkuria tų įvykių pagal siūlomą didesnį svertą.
Tada modelis sujungia vienos valandos trukmės kainų skirtumą su kiekvieno rezervo likvidavimo priemoka, kad būtų nustatyta likvidavimo slenksčio riba. Išsamioje lentelėje 99,9 procentilio neigiamas vienos valandos pokytis buvo 11,85 % ETH ir apie 5 % BTC.
Šis procentilis neįtraukia didžiausių 0,1% vienos valandos stebėjimų dvejų metų imtyje. Tame pačiame rekorde buvo daug didesni žingsniai: prasčiausias vienos valandos ETH sumažėjimas 24,27% ir blogiausias BTC sumažėjimas 10,72% išsamioje lentelėje. Pasiūlymo suvestinėje pateikiama 11,15 % BTC blogiausia valanda, vidinis neatitikimas, tačiau bet kuris BTC skaičius yra daugiau nei du kartus didesnis už maždaug 5 % procentilių įvestį.
Atotrūkis apibrėžia likutinę riziką. „LlamaRisk“ sistemoje daroma prielaida, kad reguliarūs „Oracle“ leidiniai ir atsakingi likvidatoriai neleidžia maksimaliai svertai pozicijai sėdėti visą valandą. Perėjimas už procentilio gali dar labiau pakenkti, jei kaina užstringa, likvidavimo veikla sulėtėja arba rinkos gylis tuo pačiu metu pablogėja.
Todėl procentilis kalibruoja protokolo blogų skolų buferį, o ne skolininko apsaugos lygį. Maksimaliai besiskolinanti BTC pozicija galėtų pasiekti siūlomą likvidavimo ribą po maždaug 4,7 % įkaito kainos sumažėjimo pagal supaprastintą vieno turto skaičiavimą, net jei protokolo modelyje naudojama maždaug 5 % BTC ekskursija ir likvidavimo priemoka, kad būtų galima įvertinti aprėptį po likvidavimo.
Pasiūlyme BTC slenksčiai paliekami žemiau modelio lubų, kad būtų atsižvelgta į gylį, viršutines ribas ir koncentracijos riziką, kurios kainų istorija neapima. ETH gauna mažiau vietos: WETH yra nustatyta modelio lubose, o wstETH ir weETH yra vienu tašku lubose.
Bitcoin LTV balsavimas atsveria greitį ir svertą
Aave valdymo pasirinkimas yra tai, ar stebimi likvidavimo rezultatai pagal dabartinius parametrus pateisina leisti būsimoms pozicijoms priartėti prie likvidavimo.
Bitcoin užstatas Ethereum Core yra aiškus skolininko lygiu. Maksimalus LTV padidėtų aštuoniais procentiniais punktais, o supaprastinta užstato kainos pagalvė, esant maksimaliam svertui, sumažėtų nuo maždaug 6,4% iki 4,7%. Esami skolininkai automatiškai nepridės skolos, tačiau nauji limitai leistų naujoms ar pakoreguotoms pozicijoms turėti daugiau.
Protokolo lygio atvejis yra palankesnis, nei rodo vien skolininko lygio pagalvė. „LlamaRisk“ pavyzdyje ekonomiškai reikšmingi likvidavimai buvo greitai išnagrinėti, o dviejuose ištirtuose nepalankiausiuose langeliuose nepaliko blogų skolų už peržiūrėtą ETH ir BTC šeimos užstatą. Modelis taip pat apima likvidavimo premiją ir palaiko rekomenduojamus BTC slenksčius žemiau apskaičiuotos ribos.
Jo ribos yra vienodai specifinės. Istorinis vykdymas nėra matuojamas gedimo, kuris sutampa su išskirtiniu kainos pasikeitimu. Blogiausias vienos valandos sumažėjimas tame pačiame duomenų rinkinyje gerokai viršijo procentilių įvestis, todėl modelis negali pašalinti likvidumo, koncentracijos ar orakulo rizikos.
Bendras kredito poveikis taip pat lieka nežinomas. Norint jį apskaičiuoti, reikės dabartinio užstato likučio kiekvienam paveiktam turtui ir rinkai, skolos, kurią šios pozicijos jau turi, jų įkaito nustatymo ir sveikatos veiksnių pasiskirstymo. Paskelbtame pasiūlyme pateikiamas parametro pakeitimas, o ne visas padėties lygio duomenų rinkinys.
Forume teigiama, kad AIP diegimas bus vykdomas tik po teigiamo momentinio vaizdo rezultato. Kol balsavimas ir AIP nenustatys galutinės vertės, 81% Bitcoin LTV išlieka valdymo pasiūlymu.
„LlamaRisk“ tyrimas rodo, kad greitas likvidavimo darbas gali padėti užtikrinti didesnį užstato efektyvumą. Neišspręstas klausimas, kiek Aave turėtų pasitikėti ta istorija, kai pavojus slypi valandoje, kai neįprastai didelis rinkos judėjimas derinamas su pablogėjusia kainodara, likvidavimu ar rinkos gyliu.