Ofšoriniai Bitcoin ateities sandoriai žlugo 97%, nes prekybininkai atsisako tradicinės rizikos
Per pastaruosius penkerius metus Bitcoin išvestinių finansinių priemonių rinkai atsitiko keistas dalykas. Rinka didesnė, institucijos vaidina daug didesnį vaidmenį, biržos siūlo sudėtingesnius produktus, o prekybininkai daug geriau perkelia riziką. Tuo pačiu metu vienas iš produktų, padėjusių sukurti šią rinką, beveik išnyko iš kriptovaliutų vietovių, kuriose Bitcoin dariniai pirmą kartą išaugo.
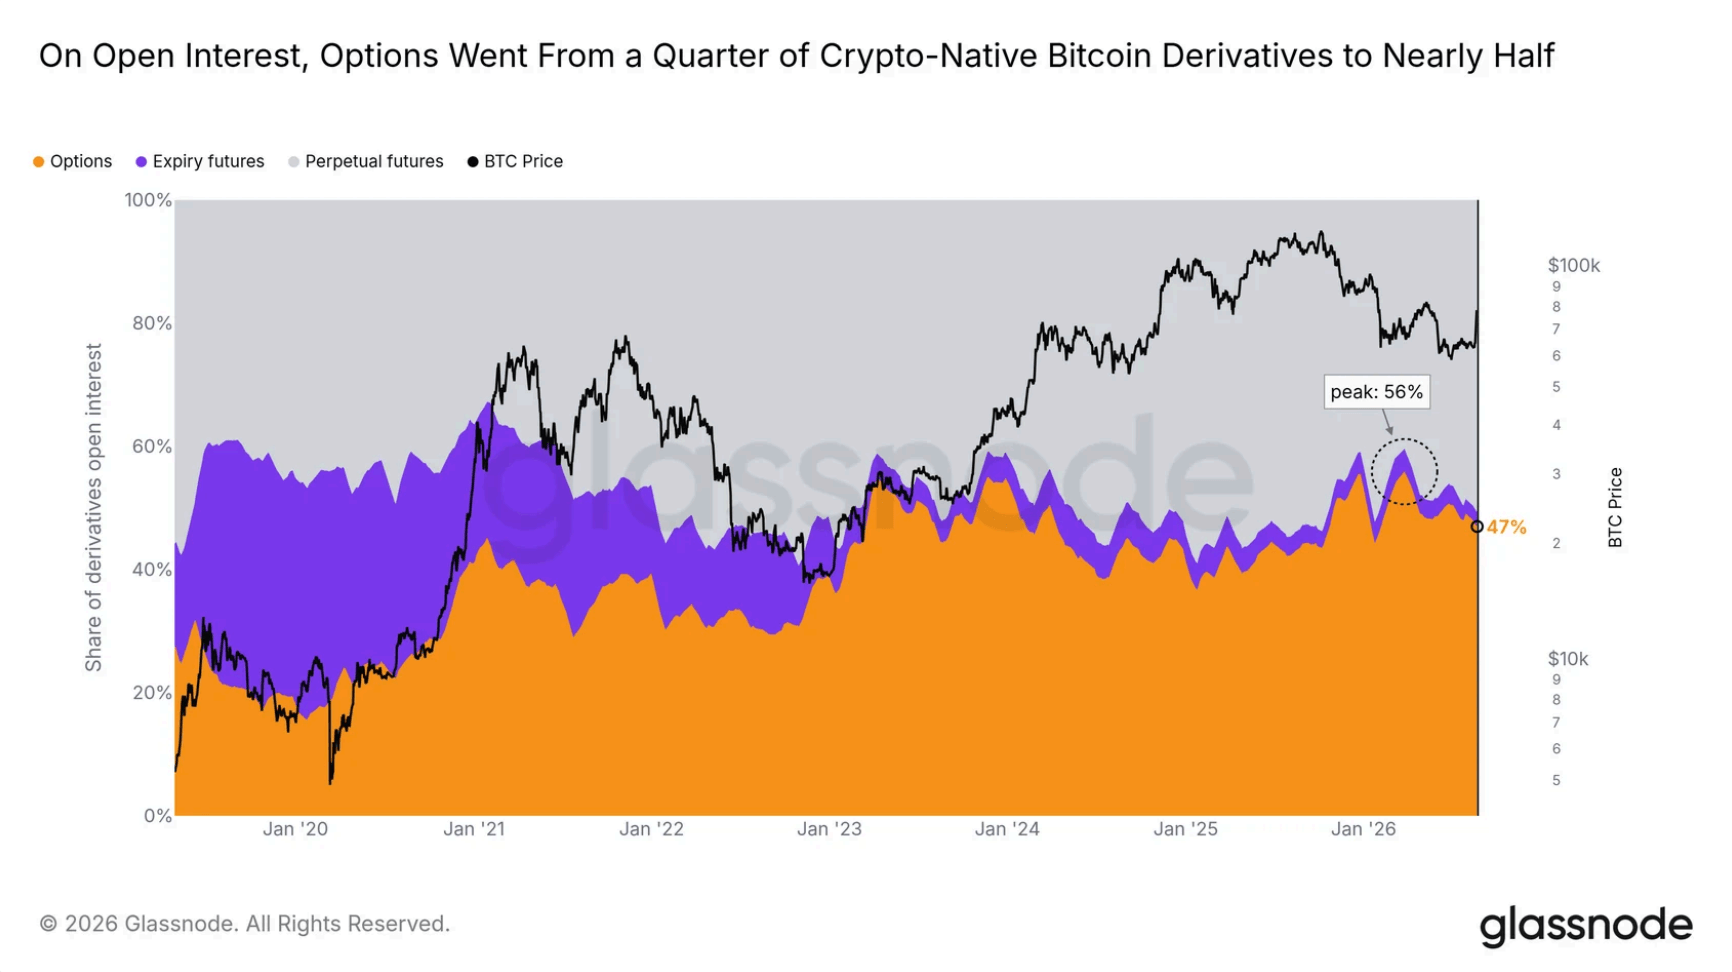
„Glassnode“ stebimų ateities sandorių apimtys ofšorinėse prekybos vietose dabar yra maždaug 97 % mažesnės nei 2021 m. Tuo tarpu pasirinkimo galimybės išaugo nuo maždaug ketvirtadalio kriptovaliutų vietinių Bitcoin darinių iki beveik pusės, o jų dalis padidėjo per keturis iš penkių rinkos režimų, kuriuos Glassnode tyrinėjo nuo 2019 m.
Būtų lengva tai apibūdinti kaip ateities sandorius pakeičiančius pasirinkimus, tačiau iš tikrųjų taip neatsitiko. Bitcoin dariniai padalijo seną ateities sandorių rinką į du produktus, kurie yra geriau pritaikyti skirtingoms rizikoms, o perpetuals tapo lengviausiu būdu atlikti sverto krypties statymą nesijaudinant dėl galiojimo pabaigos, o opcionai reikalauja daugiau darbo, susijusių su apsidraudimu, nepastovumu, apsauga nuo neigiamo poveikio ir sandorių, sudarytų pagal tam tikrą kainą ar datą.
Šis padalijimas tarp jų suspaudė pasenusius ateities sandorius.
„CryptoSlate“ jau daugelį metų stebi procesą. 2024 m. rinkos ataskaitoje apie tai, kaip Bitcoin opcionai veikia kriptovaliutų rinką, buvo parodyta, kaip dideli galiojimo terminai jau pertvarkė atvirą palūkanų normą ir įtakojo trumpalaikę prekybą. Iki 2025 m. kovo mėnesio Bitcoin opcionų ir ateities sandorių atvirų palūkanų santykis per mažiau nei savaitę pakilo nuo 57,8% iki 69,6%, o „Ether“ išliko daug mažesnis, rodo „CryptoSlate“ pasirinkimų ir ateities sandorių analizė.
Santykis galiausiai pasikeitė 2026 m. sausio mėn., kai „Bitcoin“ opcionų palūkanos pasiekė apie 74,1 mlrd. USD, palyginti su maždaug 65,22 mlrd. USD ateities sandoriais, pirmą kartą „CryptoSlate“ užfiksavo opcionus, turinčius didesnę pozicijų atsargą. „CryptoSlate“ sausio mėnesio išvestinių finansinių priemonių ataskaitoje užfiksuotas toks pokytis, koks įvyko.
Naujieji „Glassnode“ duomenys prideda tai, ko tos momentinės nuotraukos negalėjo padaryti, nes parodo pertvarkymą per kelis rinkos ciklus ir, dar svarbiau, padeda lengviau pamatyti, kur nuėjo senoji ateities sandorių veikla.
Ateities sandorių rinka pasidalino į dvi dalis
Įprasti ateities sandoriai turi datą. Įsigykite gruodžio mėnesio Bitcoin ateities sandorį ir sutartis galiausiai baigsis, o tai reiškia, kad prekiautojas turi ją atsiskaityti, uždaryti arba pakeisti poziciją iki kito termino.
Ši struktūra vis dar puikiai veikia tradicinėse rinkose, sudarytose remiantis standartizuotomis mėnesio ir ketvirčio sutartimis. Tačiau „Crypto“ prekiauja kiekvieną dieną kiekvieną valandą ir galiausiai sukūrė produktą, kuris geriau tinka šiai aplinkai.
Amžina ateitis panaikino galiojimo datą, leidžiančią prekiautojui išlaikyti poziciją atvirą tol, kol yra pakankamai maržos, o pasikartojantys finansavimo mokėjimai tarp ilgų ir trumpų sandorių padeda išlaikyti sutartį netoli pagrindinės neatidėliotinos kainos.
Tai sunku įveikti tiems, kurie tiesiog nori sverto Bitcoin pozicijų, nes nėra jokio sutarčių sąrašo ir sprendimo dėl to, kuris terminas turi didžiausią likvidumą. Didžiausias amžinasis gali tiesiog tapti akivaizdžia prekybos vieta.
Rugsėjo 18 d. „Binance“ rinkos momentinė nuotrauka rodo, kiek toli gali nueiti ši pirmenybė. Maždaug 03:25 ET biržos BTCUSDT perpetual turėjo apie 108 289 BTC atvirų palūkanų, o BTCUSDC perpetual dar 19 465 BTC. Atitinkamomis markių kainomis šios dvi sutartys sudarė maždaug 9,93 mlrd. USD neapmokėtų pozicijų.
Dviejų „Binance“ USD maržos „Bitcoin“ sutarčių, kurių galiojimas baigiasi rugsėjo 25 ir gruodžio 25 d., vertė buvo tik apie 77 mln. USD, todėl šių dviejų pagrindinių stabilių monetų maržos perpetualų susidomėjimas yra maždaug 129 kartus didesnis už atitinkamų ketvirčio sutarčių sumą.
Tai tik vienas mainų ir vienas momentinis vaizdas, todėl jis neturėtų būti traktuojamas kaip visos rinkos santykis. Tačiau tai parodo, kodėl senosios ateities sandorių veiklos žlugimas vietinėse kriptovaliutų vietose nėra ypač paslaptingas, nes prekybininkai, norintys gauti linijinį svertą, jau turi kitą instrumentą, kurio likvidumas yra didesnis ir reikalaujantis mažiau priežiūros.
Platesni Glassnode išvestinių duomenų duomenys rodo ta pačia kryptimi. Pasenusių ateities sandorių aktyvumas smarkiai nukrito nuo 2021 m. lygio, o perpetuals pasisavino didžiąją dalį kažkada ten gyvenusių svertų. Pasirinkimai išsiplėtė kartu su jais, tačiau jie nekonkuruoja dėl tos pačios prekybos.
Tai svarbus skirtumas, nes dėl atviro susidomėjimo labai skirtingi produktai gali atrodyti tarpusavyje. Doleris nuolatinių atvirų palūkanų ir doleris opcionų atvirų palūkanų nekelia tos pačios rizikos, nes neterminuota palūkanų norma dažniausiai yra linijinė, o opciono atsipirkimas priklauso nuo streiko, galiojimo pabaigos, nepastovumo ir nuo to, kur Bitcoin prekiauja visų jų atžvilgiu.
Tai leidžia savininkui apsaugoti didelę Bitcoin poziciją, jos neparduodamas arba išlaikant neigiamą ribą, tuo tarpu prekiautojas, kuris tikisi didelio žingsnio nežinodamas krypties, gali išskirti patį nepastovumą, o ne paprasčiausiai raginti kryptį. Kai rinka tapo pakankamai gili, kad galėtų palaikyti šiuos sandorius, nebeliko priežasčių, dėl kurių pasenę ateities sandoriai viską darė iš karto.
Kodėl pasirinkimai tapo daug vertingesni
Paprasčiausias opcionų augimo paaiškinimas yra tas, kad pasikeitė pati Bitcoin nuosavybė.
Ankstesniuose kriptovaliutų cikluose dominavo dalyviai, darantys santykinai tiesioginius statymus. Jie pirko, nes manė, kad Bitcoin kils, trumpino, nes manė, kad kris, arba pridėjo svertą bet kuriai pusei, o ateities sandoriai tam buvo puikūs.
Rinka su dideliais Bitcoin telkiniais, kurių savininkai neketina parduoti, sukuria kitokią problemą. JAV neatidėliotini ETF kaupia Bitcoin investuotojams, kurie gali išlaikyti šią poziciją metų metus, įmonių iždas saugo jį savo balansuose, o fondai vykdo savo mandatus, o rinkos formuotojai ir struktūrinių produktų padaliniai atlieka atsargas, nes teikia likvidumą arba pakavimo grąžą kažkam kitam.
Tie turėtojai ne visada nori daugiau ar mažiau Bitcoin, nes kartais jie tiesiog nori pakeisti riziką, susijusią su tuo, kas jiems jau priklauso, todėl pasirinkimo galimybės tampa daug patrauklesnės.
Fondai, nerimaujantys dėl pinigų išskaitymo, gali pirkti investicinius vienetus, o ne parduoti savo Bitcoin, o turėtojai, norintys atsisakyti kai kurių kainų padidėjimo, gali parduoti šaukimus prieš poziciją. Stalai, kurie tikisi didelio žingsnio nežinant krypties, gali prekiauti nepastovumu, užuot pasirinkę ilgą ar trumpą laiką, todėl rinka gali atskirti riziką turėti Bitcoin nuo sprendimo jį įsigyti.
Pasirinkimai taip pat tampa likusios rinkos judėjimo dalimi, nes prekiautojai turi nuo jų apsidrausti. Rinkos formuotojas, parduodantis pasirinkimo sandorius, gali nupirkti arba parduoti Bitcoin arba ateities sandorius, kai pasikeičia opciono delta, o tai reiškia, kad pasirinkimo sandorių knyga pradeda tiesiogiai tiekti neatidėliotiną ir nuolatinį likvidumą.
Dėl to pasirinkimai tampa svarbesni net tada, kai juos perkantis asmuo visai nedaro kryptingo statymo.
Remiantis „Glassnode“ duomenimis, tai atrodo mažiau kaip kažkas, kas nutinka tik bulių rinkose, nes opcionai įgijo dalį keturių iš penkių režimų, kuriuos ji tyrinėjo nuo 2019 m., o kai kurie sparčiausiai plėtėsi per ilgą meškų rinkos laikotarpį.
Tai tinka produktui, kuriam nereikia kilti kainų, kad jis taptų vertingas, nes jis tampa dar svarbesnis, kai investuotojai rūpinasi savo rizikos forma.
Keitėsi ir užstatas, esantis po rinka, nes ankstyvieji kriptovaliutų išvestiniai finansiniai instrumentai dažnai buvo marginami pačiame Bitcoin, o tai sukėlė bjaurią grįžtamojo ryšio kilpą išpardavimų metu, nes prekiautojo pozicija galėjo prarasti pinigus tuo pačiu metu, kai jį remiantis įkaitas. Prekyba svertu tapo trapesnė būtent tada, kai nepastovumas spartėjo.
Stabili moneta ir grynųjų pinigų marža atskiria šias dvi rizikas. Glassnode apibūdina išvestinių finansinių priemonių rinką kaip perėjimą nuo monetomis užtikrinto sverto prie stabilios vertės užstato, todėl profesionaliems stalams lengviau valdyti pozicijas skirtinguose produktuose, o marža nesumažėja kartu su Bitcoin.
Pasirinkimo vietos taip pat tapo daug gilesnės nei prieš kelerius metus. „Glassnode“ keturių vietų palyginimas parodė, kad „Bybit“ sekamų „Bitcoin“ opcionų apimtis pasiekė 28 proc., palyginti su mažiau nei 10 proc., o jos opcionų knyga išaugo nuo 529 mln. USD per pirmąjį mėnesį iki 2,33 mlrd. USD. „Ethereum“ sudarė maždaug trečdalį „Bybit“ opcionų apyvartos per pastarąsias 90 dienų.
Šie mainams būdingi skaičiai gaunami iš tyrimų, atliktų naudojant Bybit, ir turėtų būti skaitomi atsižvelgiant į šiuos santykius. Tačiau platesnio masto dalyką sunku atmesti: likvidumas nebėra sutelktas vienoje opcionų vietoje taip, kaip anksčiau.
Kai kainų skirtumai mažėja ir profesionalūs rinkos formuotojai veikia vis daugiau biržų, produktas nustoja egzotiškas ir pradeda veikti kaip įprasta rinkos infrastruktūra.
Datuoti ateities sandoriai vis dar turi vietą
Yra viena svarbi „Glassnode“ duomenų riba, nes jos parinkčių palyginimas apima vietines kriptovaliutų vietas, o ateities sandorių tyrime nagrinėjamos ofšorinės biržos ir aiškiai neįtraukiama CME.
Taigi teiginys, kad pasenę ateities sandoriai nyksta, neturėtų būti taikoma visoje Bitcoin rinkoje.
CME ateities sandoriai tarnauja skirtingiems klientams ir dažnai skirtingam tikslui. Reguliuojamas turto valdytojas, rizikos draudimo fondas, bankas ar pagrindinis prekybininkas gali teikti pirmenybę standartizuotai CME sutarčiai, nes ji jau atitinka nustatytas užstato, kliringo, atitikties ir rizikos sistemas.
Spot ETF padarė tą institucinę ateities sandorių rinką aktualesnę kitu būdu. Fondai gali turėti neatidėliotinų ir trumpųjų ateities sandorių, o pagrindiniai prekiautojai gali nusipirkti Bitcoin arba ETF ir parduoti ateities sandorius, kai skirtumas yra pakankamai platus, kad padengtų finansavimą ir vykdymą. Rinkos formuotojai taip pat gali panaudoti CME pozicijas prieš kitur esančias pozicijas.
Dėl to gali susidaryti milžiniškos trumposios pozicijos, daug nepasakant apie tai, ar tie prekiautojai sumažės dėl Bitcoin, todėl CFTC svertinio fondo šortai turi būti vertinami kartu su pagrindinėmis sąlygomis ir likusia prekyba.
Todėl pasenę ateities sandoriai ne visur išnyksta, tačiau jų vaidmuo tampa labiau specializuotas. Užsieninės kriptovaliutos biržos sukūrė geresnį nuolatinio kryptingo sverto instrumentą ir pavadino jį amžinuoju; reguliuojamos institucijos vis dar turi priežasčių naudoti standartizuotus ateities sandorius per CME, o pasirinkimo galimybės išsiplėtė į didelę erdvę tarp tų dviejų rinkų, kur investuotojai turi valdyti nepastovumą, neigiamą poveikį, specifinę galiojimo pabaigos riziką ir portfelius, kurių jie iš tikrųjų nenori parduoti.
Rezultatas labai skiriasi nuo Bitcoin išvestinių finansinių priemonių rinkos prieš penkerius metus. Perpetuals turi daug neapdoroto sverto, opcionai vis labiau kelia sudėtingesnę riziką, susijusią su tuo svertu, o CME ateities sandoriai išlaiko reguliuojamą kelią įstaigoms, kurioms reikia standartizuotų sutarčių ir nustatytos kliringo.
Pasenę ateities sandoriai neprarado viso savo verslo dėl vieno pakeitimo, nes senasis jų vaidmuo buvo suskaidytas, o tai daugiau pasako apie Bitcoin prekybos subrendimą nei bet kurios atskiros išvestinių finansinių priemonių rinkos dydis. Rinka, kurioje dominuoja vienas svertinis kontraktas, dažniausiai kuriama remiantis statymu, o rinka, turinti gilią akcijų nuosavybę, nuolatinį likvidumą, reguliuojamus ateities sandorius ir didelę opcionų sritį, yra kuriama aplink Bitcoin laikymą ilgiau, nuolat sprendžiant, kurias rizikos dalis verta išlaikyti.