Naujasis XRPL skolinimo įrankis gali užblokuoti jūsų XRP nuo kelių minučių iki dešimtmečių
Naujausias XRP Ledger (XRPL) serverio leidimas apibrėžia būsimą skolinimo rinką, kurioje indėlininkai galėtų skirti turtą saugykloje fiksuotam laikotarpiui ir laukti nustatytos išpirkimo datos, kad galėtų pasitraukti. XRP laikikliams dizainas pristato galimą likvidumo užraktą, kuris gali trukti nuo minučių iki metų.
XRP Ledger Foundation rugsėjo 16 d. išleido xrpld 3.4.0 su LendingProtocolV1_1 kodu, skirtu uždarojo tipo saugykloms ir grynųjų pinigų apskaitai.
Pirmoji funkcija nustato laikotarpį, per kurį deponuotas kapitalas gali finansuoti paskolas, o antrasis palūkanas pripažįsta tada, kai skolininkas jas sumoka.
Prieinamumas vis tiek priklauso nuo pakeitimo proceso ir likusio XRPL skolinimo paketo. Tiesioginė informacijos suvestinės momentinė nuotrauka, gauta rugsėjo 17 d., neparodė LendingProtocolV1_1 atsakančiojo mazgo funkcijų sklaidos kanale arba neparodė V1.1 aktyvinimo atgalinio skaičiavimo.
Toje pačioje momentinėje nuotraukoje pagrindinis „LendingProtocol“ pakeitimas buvo 13 iš 35 patikimų tikrintojų balsų, o „SingleAssetVault“ – 16 iš 35, žemiau rodomos 28 slenksčio.
Vieno turto saugyklose gali būti naudojamas XRP, išduotas patikimumo linijos prieigos raktas arba daugiafunkcis prieigos raktas. Bet koks tvirtinimas, kad sistema sukurs ilgalaikę XRP paklausą, priklauso nuo vėlesnių programų, skolininkų ir indėlininkų pasirinkimų.
Fiksuotas kalendorius nustato, kada indėlininkai gali išeiti
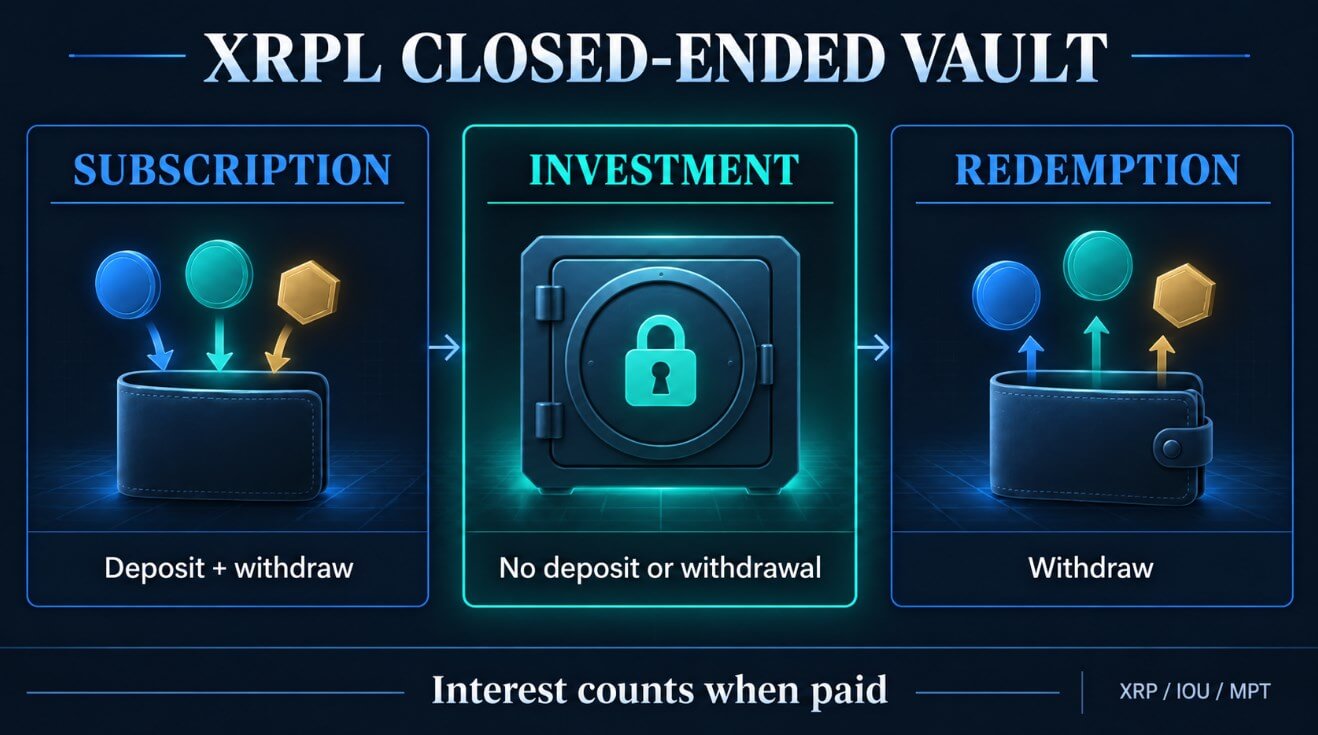
Uždarojo tipo saugykla vyksta prenumeruojant, investuojant ir išperkant. Jos SubscriptionDate ir RedemptionDate nustatomi, kai saugykla sukuriama, ir lieka fiksuota, atsižvelgiant į uždarojo tipo saugyklos diegimą.
Pasirašymo metu indėlininkai gali pridėti turto ir išpirkti savo akcijas. Investavimo etapas prasideda nuo pasirašymo ribos, blokuoja naujus indėlius ir išėmimus ir leidžia saugyklos kapitalu finansuoti paskolas.
Išpirkimas prasideda nuo antrosios ribos, kai indėlininkai vėl gali atsiimti savo pajamų dalį.
Grafikas sukuria matomą įsipareigojimą, kol pinigai patenka į paskolų fondą. Indėlininkas gali patikrinti datas ir nuspręsti, ar terminas atitinka jo likvidumo poreikius. Pradėjus investuoti, protokolas užtikrina, kad užraktas būtų paskelbtas, net jei indėlininkas nori anksti susigrąžinti turtą.
| Fazė | Indėlininko prieiga | Skolinimo veikla |
|---|---|---|
| Prenumerata | Leidžiami indėliai ir išėmimai | Užblokuotos naujos paskolos |
| Investicijos | Indėliai ir išėmimai užblokuoti | Paskolos gali būti pradėtos |
| Išpirkimas | Leidžiamas išėmimas | Užblokuotos naujos paskolos |
Diegimas leidžia investuoti mažiausiai 60 sekundžių ir griežtai mažiau nei 30 metų, o tai yra užkoduota riba.
„LendingProtocolV1_1“ taip pat apribotų naujai sukurtus paskolų brokerius, kad jie suaktyvintų tik uždarojo tipo saugyklas. Neriboto termino skolinimo objektai, sukurti pagal ankstesnes taisykles, išlieka valdomi, išsaugant jų pirminį elgesį, o ne priverstinai konvertuojant atgaline data.
Jei yra XRP denominuotas saugyklas, investavimo fazė gali padaryti, kad deponuotas XRP tam indėlininkui nebūtų prieinamas iki išpirkimo. XRP, laikomas kitoje to paties vartotojo piniginėje arba turėtojų, kurie niekada neįeina į saugyklą, lieka už šio gyvavimo ciklo ribų. Mechanizmas yra savanoriškas terminuotas įsipareigojimas, susietas su konkrečiu fondu.
Ši riba yra pagrindinė paklausos klausimo dalis. Jau priklausančio XRP perkėlimas į saugyklą gali sukurti matomą užrakintą balansą nereikalaujant pirkimo rinkoje. Programos taip pat galėtų sukurti skolinimo fondus aplink išleistą turtą, paliekant XRP už pagrindinio srauto.
Grynųjų pinigų pagrindu matomos sumokėtos palūkanos
Apskaitos pakeitimas susijęs su tuo, kai saugykla praneša apie pajamas iš jos finansuojamų paskolų. Pagal ankstesnį viso gyvenimo modelį, suplanuotos palūkanos galėjo būti įtrauktos į saugyklos apskaitą, kai buvo suteikta paskola, prieš skolininkui pristatant grynuosius pinigus.
Praleistas mokėjimas gali priversti sistemą panaikinti pajamas, kurios jau buvo įtrauktos į saugyklos vertę.
Grynųjų pinigų pagrindu įdiegtas naujas poaktyvinimo saugyklas antspauduoja naują apskaitos versiją. Šiose saugyklose palūkanos pripažįstamos tada, kai jas moka skolininkai, o pagal ankstesnį modelį sukurtos saugyklos visam laikui išlaiko pasenusią viso gyvenimo apskaitą.
Indėlininkams praktinis pokytis yra aiškesnis laukiamos ir realizuotos grąžos atskyrimas. Suplanuotas mokėjimas išlieka reikalavimu skolininkui, o sumokėtos palūkanos tampa pajamomis iš kasos. Dėl to pranešta turto vertė mažiau priklauso nuo pinigų, kurie dar negavo.
Apskaita grynųjų pinigų pagrindu palieka pagrindinę kredito riziką. Vietinis XRPL skolinimo dizainas remiasi ne grandinės garantavimu, o knyga tvarko inicijavimą, mokėjimus ir įsipareigojimų neįvykdymą. Skolininkai gali praleisti mokėjimus, brokeriai gali prastai garantuoti, susigrąžinti gali nepavykti, o pirmojo nuostolio kapitalo gali nepakakti kiekvienam nuostoliui padengti.
Apskaita taip pat gali pakeisti tai, kiek brokeris, atrodo, turi skolos, neviršijant limito, nes būsimos palūkanos nebeįtraukiamos į bendrą sumą. Tai gali sukurti vietos papildomoms paskoloms pagal protokolo matavimus. Panaudojimas vis dar priklauso nuo realių skolininkų ir finansavimo, o realizuotas pajamingumas priklauso nuo sėkmingo grąžinimo.
XRP turėtojams šis skirtumas neleidžia pateikti suplanuotų palūkanų kaip jau uždirbtų. Ekonominis rezultatas atsiranda iš paskolos rezultatų per laikotarpį ir sumos, susigrąžintos po įsipareigojimų neįvykdymo.
Užrakintų išėmimų ir grynųjų pinigų ataskaitų teikimo derinys daro kompromisą įskaitomesnį: indėlininkai suteikia likvidumo žinomą laikotarpį, tada įvertina mokėjimus.
Ši struktūra gali palaikyti XRP naudojimo atvejį tik tada, kai programos pasirenka XRP kaip turtą, o skolininkai sukuria pasikartojančią XRP išreikšto kredito paklausą.
Aktyvinimas yra tik pirmasis paklausos testas
Kitas išmatuojamas įvykis yra tinklo valdymas. Atitinkamos pataisos turi tapti matomos tiesioginiam tinklui, pritraukti pakankamą tikrintojo palaikymą ir užbaigti aktyvinimo procesą. Tada paraiškose reikės sukurti uždarojo tipo saugyklas, įdarbinti indėlininkus ir suteikti paskolas.
Įvaikinimas gali būti patikrintas naudojant grandinės ir produkto lygio įrodymus. Pirmieji rodikliai yra XRP denominuotų saugyklų skaičius ir deponuotų XRP suma. Paskolų skaičius ir pagrindinė suma parodytų, ar skolininkai naudoja tą kapitalą. Grąžinimai, delspinigiai ir realizuotos palūkanos atskleistų gaunamos kredito veiklos kokybę.
Išpirkimo duomenys svarbūs tiek pat, kiek ir indėliai. Išėmimai po nustatytų išpirkimo datų parodytų, kad likvidumo grafikas veikia visą ciklą. Atnaujinti indėliai ir pakartotinis skolinimasis būtų tvirtesni ilgalaikės rinkos įrodymai.
Šios priemonės išskiria tris efektus, kurie kitu atveju gali būti painiojami. Saugyklos likutis rodo, kad žetonai pateko į fondą, paskolų suteikimas rodo, kad kapitalas buvo panaudotas, o pakartotiniai grąžinimai ir atnaujintas finansavimas rodo nuolatinę ekonominę paklausą.
Tik paskutiniai du pradeda palaikyti atvejį, kad skolinimas sukūrė daugiau nei laikiną XRP kriauklę.
Kol kas stipriausias turėtojas išsinešti yra sutartinis. Būsimas XRP saugykla gali iškeisti tiesioginį likvidumą į paskolos grąžinimą per fiksuotą laikotarpį, o pajamos būtų registruojamos tik po apmokėjimo.
Įrodymai, kad XRP paklausa yra ilgalaikė, vėliau atsiras XRP denominuotų indėlių, skolinimosi, grąžinimų ir pakartotinio dalyvavimo atveju.