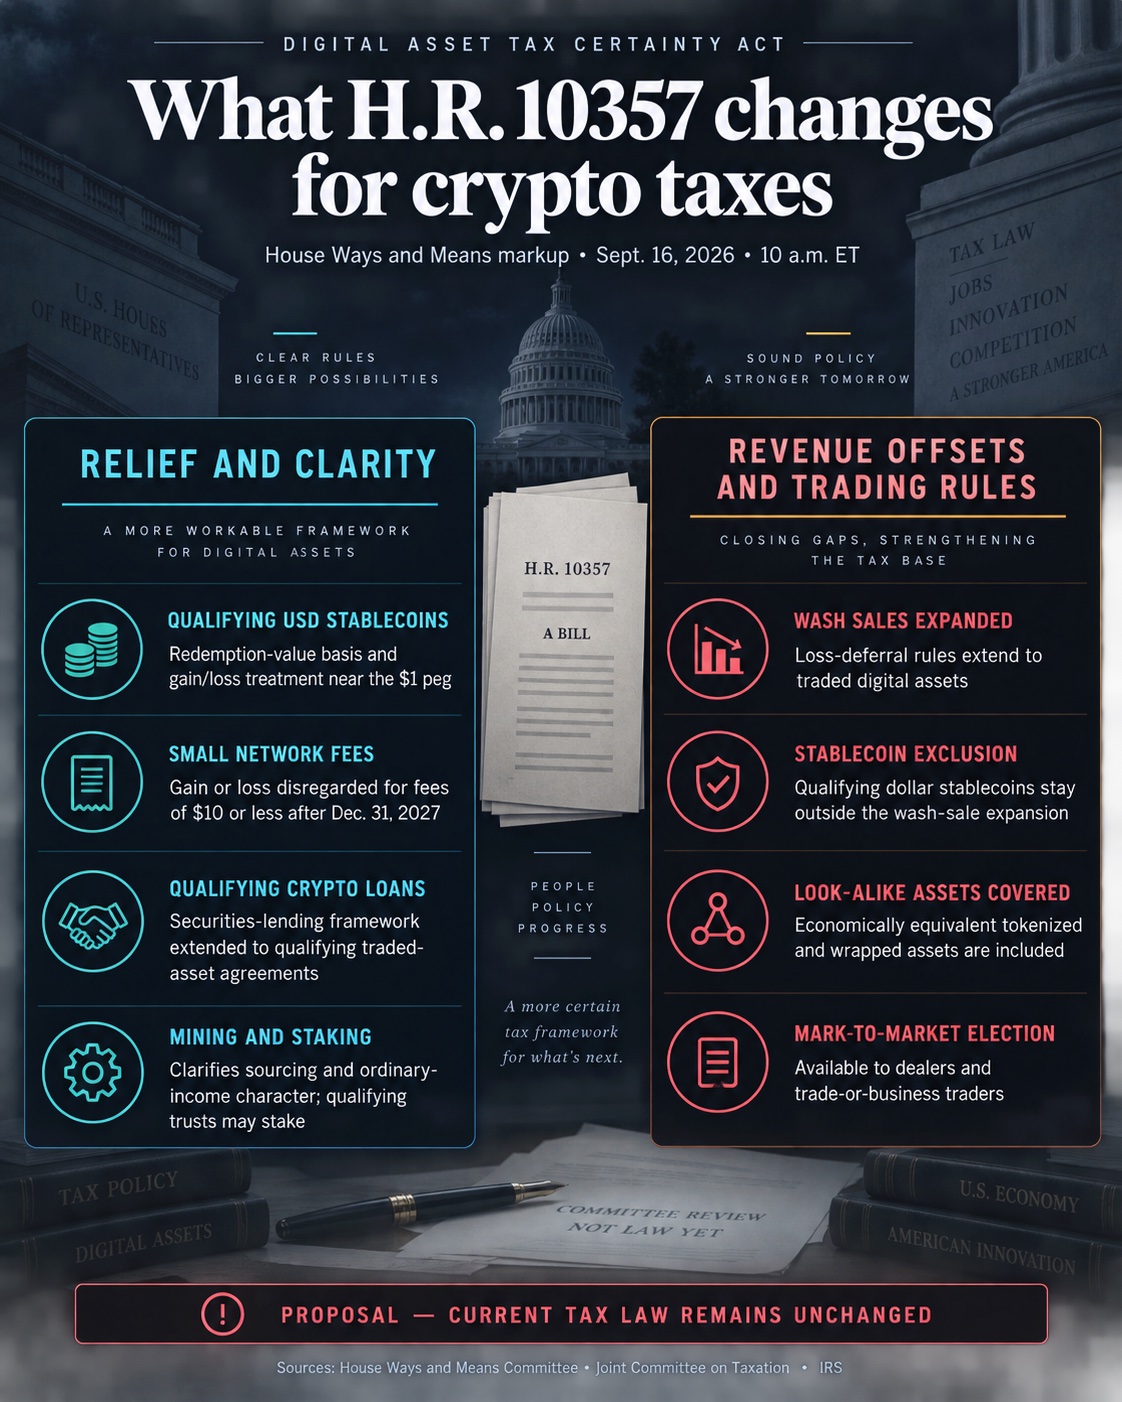
Kongresas nori, kad kriptovaliutų naudojimas būtų lengviau naudojamas ir vis tiek surinktų 500 milijonų dolerių daugiau mokesčių
Apskaičiuota, kad House kriptovaliutų mokesčių remontas padėtų surinkti 500 mln.
Atstovų Rūmų būdų ir priemonių komitetas rugsėjo 16 d. svarstys HR 10357, Skaitmeninio turto mokesčio tikrumo įstatymą, kuriame įstatymų leidėjams bus pateiktas platus skaitmeninio turto apmokestinimo perrašymas po kelis mėnesius trukusių derybų dėl to, kaip kriptovaliutos turėtų būti traktuojamos kaip tradicinis finansinis turtas.
Jungtinis mokesčių komitetas apskaičiavo, kad teisės aktai padidintų federalines pajamas maždaug 500 mln.
Į paketą įtrauktos taisyklės, apimančios stabilias monetas, operacijų mokesčius, prekybos nuostolius, skaitmeninio turto skolinimą, statymą ir ankstesnius mokesčių pažeidimus.
Šis fiskalinis rezultatas atspindi pagrindinį įstatymo projekto kompromisą. Įstatymų leidėjai pašalintų tam tikrą mokesčių trintį, dėl kurios įprastinė kriptovaliutų veikla yra sudėtinga, o vertybinių popierių stiliaus taisyklės būtų taikomos prekybininkams, kurie galėtų gauti milijardus dolerių papildomų pajamų.
Kalbėdamas apie teisės aktus, kriptovaliutų mokesčių teisininkas Andrew Gordonas sakė:
„Tai didžiulis žingsnis į priekį kriptovaliutų investuotojams, kurie tiesiog nori mokesčių taisyklių. Mes visi mokame mokesčius, taisyklės turi būti aiškios.”
Stablecoin lengvata kainuoja
Reikalavimus atitinkančioms stabilioms JAV dolerių monetoms būtų taikomas specialus režimas, siekiant užkirsti kelią nedideliems judesiams, susijusiems su jų 1 dolerio susiejimu, nesukeltų pelno ar nuostolių, kuriuos mokesčių mokėtojai turi apskaičiuoti kiekvieną kartą naudodami žetonus.
Pagal pasiūlymą išpirkimo vertė paprastai apibrėžia reikalavimus atitinkančių sandorių, vykdomų nustatytomis ribomis aplink susiejimą, pagrindą ir pajamas. Prekiautojai, brokeriai ir prekiautojai būtų neįtraukti, taip pat kai kurie vartotojai, atlikę daugiau nei 5 000 įskaitytų operacijų, ir mokesčių mokėtojai, kurių funkcinė valiuta nėra doleris.
Taikant priemonę taip pat būtų neatsižvelgiama į pelną ar nuostolius, kai skaitmeninis turtas naudojamas apmokėti tinklo arba operacijų mokesčius, kurių dydis ne didesnis kaip 10 USD, padengiant tokias išlaidas kaip blokų grandinės dujų mokesčiai ir tam tikri prekybos ar likvidumo mokesčiai.
Ši nuostata įsigaliotų perleidimams po 2027 m. gruodžio 31 d. ir tai yra vienas didžiausių paketo išlaidų. JCT apskaičiavo, kad dėl nedidelių mokesčių lengvatos iki 2036 m. federalinės pajamos sumažėtų 2,365 mlrd.
Įstatymai nenustato bendros 10 USD išimties perkant su Bitcoin ar kitomis kriptovaliutomis. Išskyrimas yra susietas su su sandoriais susijusiais mokesčiais, todėl daugumai pirkinių skaitmeninis turtas turi būti traktuojamas kaip nuosavybė.
Įstatymų leidėjai atgautų pajamas kitur, panaikindami mokestinį pranašumą, kurį kriptovaliutų investuotojai jau seniai laikėsi akcijų prekiautojų atžvilgiu.
Įstatymo projektas išplečia plovimo apribojimus ir parduodamiems skaitmeniniams turtams, išskyrus reikalavimus atitinkančias stabilias JAV dolerių monetas. Pagal galiojančias taisykles investuotojas paprastai gali parduoti Bitcoin nuostolingai, nedelsdamas jį atpirkti ir vis tiek panaudoti nuostolius mokesčių tikslais, nes plovimo ir pardavimo režimas iš esmės apima akcijas ir vertybinius popierius.
HR 10357 apribotų šią strategiją ir taip pat pasiektų tam tikrą ekonomiškai lygiavertį turtą, įskaitant supakuotas ir žetonų versijas. JCT apskaičiavo, kad dėl pakeitimo per biudžeto langą federalinės pajamos padidėtų 1,707 mlrd.
Kita nuostata leistų išplėsti skaitmeninio turto prekiautojų ir prekiautojų, kurių veikla prilyginama prekybai ar verslui, prieigą prie rinkos vertės apskaitos. JCT apskaičiavo, kad šie pokyčiai iki 2036 m. surinks 2,332 mlrd.
Tikimasi, kad kartu iš dviejų prekybos nuostatų bus gauta daugiau nei 4 mlrd.
Skolinimas ir statymas priartėja prie tradicinių finansų
Paketas apima ne tik prekybą, bet ir išplečiant vertybinių popierių skolinimui taikomą mokesčių režimą iki reikalavimus atitinkančių skaitmeninio turto paskolų.
Tai galėtų pašalinti netikrumą, ar laikinas kriptovaliutų perkėlimas pagal skolinimo sutartį yra apmokestinamas pardavimas. Reikalavimus atitinkančiais susitarimais paprastai būtų išvengta tiesioginio pelno ar nuostolių pripažinimo, jei jie atitinka reikalavimus, reglamentuojančius lygiaverčio turto grąžą ir sandorio ekonomiką.
Investiciniai trestai sulauktų dar vieno tikslinio pokyčio. Įstatymo projektas užkirs kelią kitu atveju reikalavimus atitinkančiam patikos fondui prarasti savo mokestinį statusą vien dėl to, kad jo patikėtinis valdo transporto priemonėje turimą skaitmeninį turtą, o tai gali panaikinti kliūtis investiciniams produktams, siekiantiems gauti pelno.
Tačiau pasiūlymas labiau apribotas pavieniams kalnakasiams ir dalyviams. Patvirtinimo pajamos priskiriamos įprastoms pajamoms ir nustatomos tiekimo taisyklės, nepaliekant nepakeistos esamos laiko sistemos, pagal kurią paprastai pripažįstama sumokėta nauda, kai mokesčių mokėtojas įgyja jų kontrolę.
Tai reiškia, kad paketas nesibaigia pramonės pasiūlymu atidėti apmokestinimą už naujai sukurtą kasybą ar atlygį, kol turtas galiausiai bus parduotas.
Mokesčių mokėtojai, turintys senesnių ataskaitų teikimo problemų, gautų kitą būdą laikytis reikalavimų. Iždas būtų nukreiptas į skaitmeninio turto savanoriško atskleidimo programą, kuri leistų reikalavimus atitinkantiems mokesčių mokėtojams ištaisyti ankstesnius dokumentus, sumokėti nesumokėtus mokesčius ir palūkanas bei galbūt atleisti nuo tam tikrų nuobaudų.
Trečiadienio antkainis yra pirmasis išbandymas, ar tie kompromisai išliks teisėkūros procese. Komiteto nariai gali pakeisti priemonę prieš balsuodami, ar ją priimti, o patvirtinus HR 10357 vis tiek tektų balsuoti Atstovų Rūmuose, svarstyti Senatą ir imtis prezidento veiksmų.
Išsiplovimo, mokesčių ar stabilių monetų nuostatų pakeitimai antkainio metu taip pat gali pakeisti JCT numatomą 500 mln.