„Lido DAO“ atskleidžia simbolinį trūkumą ir priverčia peržiūrėti biudžetą
„Lido“ DAO svarsto, ar jos 2027 m. dotacijų biudžetas turėtų vadovautis automatizuotu LDO valdymo žetono pirkimu.
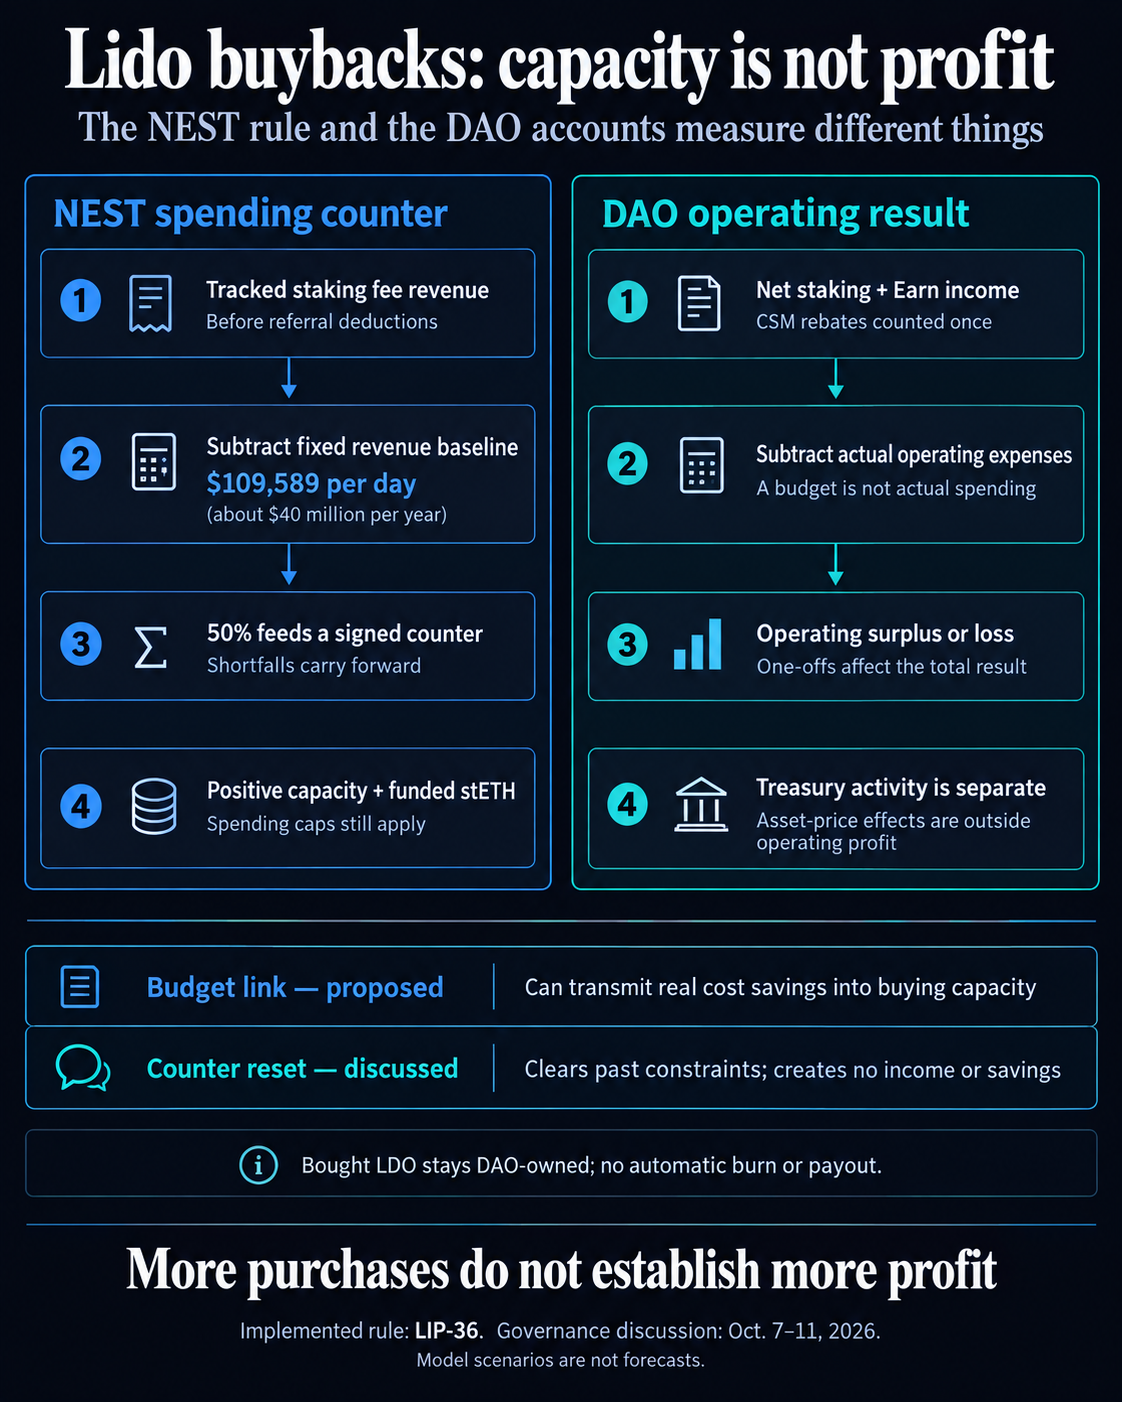
Spalio 7 d. diskusijoje pateikiami du pasirinkimai: susieti NEST pajamų slenkstį su patvirtintomis išlaidomis arba periodiškai išvalyti išpirkimo variklio neigiamą išlaidų skaitiklį.
Patikrinus spalio 13 d., NEST neįsigijo jokių pirkinių, finansuojamų iš skirstytuvo. Tikras išlaidų sumažinimas gali palikti daugiau pajamų pirkimui, o atkūrimas pašalintų tik ankstesnius suvaržymus.
Valdymo bendradarbis Kuzmichas pasiūlė susieti biudžetą spalio 7 d. Spalio 9 d. atsakyme Jenya_K palaikė jos svarstymą 2027 m. dotacijos užklausoje, tačiau teigė, kad suma turi būti gaunama planuojant iš apačios į viršų.
Spalio 11 d. Kuzmicho stebėjimas pakoregavo sumokėtų nuolaidų traktavimą ir patikrino pelną be numanomų iždo pajamų.
Ką matuoja skaitiklis
Pagal „Lido“ įdiegtą specifikaciją, NEST palygina išmatuotas pajamas su 109 589 USD, ty maždaug 40 mln. USD per metus. Pusė skirtumo maitina einamąjį išlaidų skaitiklį.
Pajamos, mažesnės už pradinį lygį, atimamos iš to skaitiklio, o didesnės pajamos turi ištaisyti trūkumą, kad būtų galima pradėti pirkti. Iždas gali laikyti turtą, kol skaitiklis išlieka neigiamas, o teigiamas skaitiklis pats savaime nenustatytų apskaitos pelno.
Paskutinį kartą užfiksuotas kontrolės punktas spalio 13 d. užfiksavo minus 564 230,96 USD skaitiklį ir praleistą paskirstymą.
Atskirai, paskirstytojas turėjo apie 41,12 stETH, kai buvo patikrintas spalio 13 d. Jo pilna indeksuota pervedimų istorija parodė vieną 41 stETH papildymą rugpjūčio 28 d., o jokių išeinančių trans.
Bet kokios būsimos išlaidos turi atitikti pakankamą priešpriešinį pajėgumą ir finansuojamą stETH. Jai taip pat taikoma 50 000 USD dienos riba, 10 mln. USD riba per fiksuotus 365 dienų laikotarpius ir 1 000 USD minimalus paskirstymas.
Atskiri „Lido“ diskreciniai „stETH-to-LDO“ įsigijimai yra kitokia programa, o bendruomenės rekonstrukcija identifikuoja rugpjūčio mėnesio prekybą kaip maršruto bandymą.
Šiuo metu NEST neapima mėnesinių bendruomenės statymo modulio nuolaidų ar pajamų. Jenya_K teigė, kad CSM nuolaidos jau įtrauktos į finansines ataskaitas, todėl jas dar kartą įtraukus į praneštas grynąsias pajamas, jos būtų skaičiuojamos du kartus.
Pirmojo pusmečio neaudituotose „Lido“ sąskaitose matyti 15,7 mln. USD grynosios investicijų pajamos ir 230 000 USD iš „Earn“, o tai sudaro 15,9 mln. USD grynųjų DAO pajamų. 14,3 mln. USD fondų sąnaudos paliko 1,6 mln. USD veiklos perteklių, o 6 mln. USD vienkartinis su rudadumbliais pavertė bendrą rezultatą 4,4 mln. USD nuostoliu.
Ataskaitoje atskirai nurodoma 1,4 mln. USD iždo pajamų ir 60,9 mln. USD turto kainos efektas, neįtraukiamas į pelno ir nuostolių ataskaitą. Jenya_K taip pat perspėjo, kad iždo operacijos gali apimti nuostolius.
2026 m. dotacijos prašyme pateikiama 43,8 mln. Cituojamos medžiagos aiškiai nesuderina dviejų pradinių etikečių ir nė viena negali būti pakeista NEST 40 mln. USD pajamų riba.
Biudžeto modeliui reikia išlaidų korekcijos
Kuzmicho spalio 11 d. modelis naudoja 1 000 ETH kainų krypčių per 12 mėnesių nuo spalio 1 d., pradedant nuo 2 679,84 USD, o metinis nepastovumas yra 61 % ir nenumatomas aritmetinis kainų poslinkis. Jo pirkimo dažnumas nėra išmatuotos tikimybės, kas bus toliau.
Paskelbtuose spalio 1 d. modeliavimuose pagal dabartinę taisyklę vidutiniai pirkimai buvo apie 2,3 mln. USD, tačiau mediana buvo lygi nuliui. Stipresni ETH keliai padidina vidurkį net tada, kai daugiau nei pusė modeliavimo nesukelia jokių pirkimų.
Dėl mažesnių su biudžetu susietų slenksčių to modelio perkama daugiau. Tačiau jo pelno palyginimas turi išplaukiantį neatitikimą: forume rašoma, kad faktinės išlaidos atitinka patvirtintą biudžetą, o pagal kodą prognozuojama išlaidų kreivė yra padalyta iš 43,8 mln.
Ši kreivė reiškia apie 39,8 mln. USD išlaidų per modeliuotus metus prieš mastelį, ir tik 27,3 mln. USD eilutėje, pažymėtoje 30 mln. USD.
Toliau pateiktoje lentelėje skelbiami pajamų keliai ir pirkimo taisyklės yra pastovios, bet nustatomos faktinės išlaidos, lygios kiekvienai ribai. Pelnas neapima iždo pajamų ir yra matuojamas prieš pirkimą.
| Metinė riba ir faktinės išlaidos | Vidutiniškai sumodeliuoti pirkimai | Sumodeliuotų pirkimų mediana | Vidutinis modeliuotas pelnas prieš pirkimą |
|---|---|---|---|
| 40 milijonų dolerių | 2,32 mln | 0 USD | – 1,92 mln |
| 35 milijonai dolerių | 3,35 milijono dolerių | 1,26 mln | 3,08 mln |
| 30 milijonų dolerių | 4,71 mln | 3,18 mln | 8,08 mln |
Koreguojant išlaidas, pirkimo sumos lieka nepakitusios, nes ši NEST versija perka pagal pajamų slenkstį, netikrindama faktinių išlaidų.
Kai faktinės išlaidos yra 30 mln. USD, vidutinis modeliuotas pelnas, neįskaitant iždo pajamų, sumažėja nuo paskelbtų 10,7 mln. USD iki 8 mln. Tarp kelių su pirkimu dalis, pasibaigianti nuostoliais, pakyla nuo 12,6% iki 22,2%.
Atskiras CryptoSlate jautrumas nuo spalio 13 d., darant prielaidą, kad finansavimas tęsiamas ir naudojant atnaujintą skaitiklį ir tyrinėtojo ETH citatą, bet nepasikeitus rugsėjo mėn. mokesčių apimčiai ir pirmosios pusės atskaitymams bei prielaidoms uždirbti, gauta 2,1 mln. USD mediana už 30 mln. USD.
Remiantis šiomis prielaidomis, ekonominė kryptis išlieka aiški: realus išlaidų mažinimas pagerina modeliuotą pelno balansą. Vien tik sutarties slenksčio sumažinimas leidžia papildomai pirkti net tada, kai platesnės DAO operacijos baigiasi nuostolingai.
Atstatymas atpalaiduoja išlaidų stabdį
Metinis nustatymas iš naujo atmestų neigiamą skaitiklį ties kalendorinių metų riba, išlaikant teigiamą pajėgumą.
„CryptoSlate“. Nustatymų iš naujo palyginimas pataiso periodų sutapimą paskelbtame scenarijuje: viso mėnesio pirkinių sumos skaičiuojamos 2028 m. rugsėjo mėn. dviem gretimais 365 dienų pelno laikotarpiais.
Perskaičiavus, vidutinės išlaidos sudaro apie 2,6 mln. USD per modeliuotą 365 dienų laikotarpį su perkėlimu ir 2,8 mln. USD su metiniais nustatymais iš naujo, todėl gaunamas maždaug 8 % pelnas. Kas ketvirtį atstatant iš naujo gaunama apie 2,9 mln.
Neįskaitant iždo pajamų, laikotarpiai, pasibaigiantys nuostolingai, sudaro apie 19,5 % pirkimo laikotarpių, kai perkeliama į kitą laikotarpį, palyginti su 30,0 %, kai kasmet nustatoma iš naujo. Jų pirkimo dolerių dalis yra daug mažesnė – atitinkamai apie 3,5% ir 4,4%.
Rezultatas patvirtina ribotą išvadą: atkūrimas negali padaryti DAO pelningesnio, o jo modeliuojamas išlaidų poveikis yra mažesnis nei biudžeto pokyčiai.
Esamas skirstytuvas neturi tiesioginio atstatymo funkcijos. Jo balsavimo valdomi slenksčio nustatymai išsaugo sukauptą skaitiklį ir taiko pakeitimus perspektyviai, todėl pasikartojančiam nustatymui iš naujo reikia kitokio įgyvendinimo ar valdymo tvarkos.
2027 m. dotacijos procese reikės nustatyti įmanomą išlaidų biudžetą ir atitinkamą ribą, atsižvelgti į papildomas pajamas be dvigubo skaičiavimo ir finansuoti visus leidžiamus pirkinius.
Tik iždo dizainas grąžina įsigytus LDO žetonus DAO be automatinio deginimo ar išmokėjimo turėtojui. Jenya_K nepranešė apie konkrečius planus dėl įsigyto LDO, deginimas išlieka diskusijų pasiūlymu, o likvidumo režimui reikalingas atskiras DAO sprendimas.
Lido ataskaitoje žetonų įsigijimai traktuojami kaip turto apsikeitimo sandoriai arba pirkimai be tiesioginio pelno ir nuostolio poveikio, o LDO neįtraukiama į pagrindinę iždo vertę. Didesnis pirkimas gali pakeisti iždo turto derinį nesukuriant didesnių pajamų, garantuoto kainų palaikymo ar didesnės ETH grąžos.
Dėl to dotacijos prašymas palieka konkretų ekonominį testą: ar grynosios pajamos padidėja po faktinių išlaidų ir ar įsigijimo politika išsaugo tą pelną.