Galite pasiskolinti prieš „Bitcoin“ jo neparduodami, tačiau yra vienas dalykas
Bitcoin turėtojai, kuriems reikia grynųjų, nebūtinai turi parduoti savo BTC. Vietoj to jie gali pasiskolinti už jį, išlaikydami Bitcoin poveikį, o naudodami jo vertę kaip paskolos užstatą.
Komplikacija ta, kad paskola, kurios jie nori, gali egzistuoti kitame tinkle. Daugelis „blockchain“ skolinimo programų veikia „Ethereum“, kuri pati registruoja, kam kas priklauso. Bitcoin savininko BTC įrašomas į Bitcoin tinklą, o Ethereum programa negali tiesiog pasiekti ir paimti jo kaip užstato.
Vienas iš sprendimų yra patikėti Bitcoin depozitoriumui, įmonei, kuri jį saugo saugoti, ir gauti skaitmeninį žetoną, kurį skolinimo paraiška gali priimti. Originalus BTC lieka saugomas, o naujasis prieigos raktas jį atstovauja kitam tinkle.
Toks susitarimas gali atrakinti paskolą neparduodant Bitcoin, tačiau tai keičia tai, nuo ko priklauso turėtojas. Dabar paskolos gavėjas pasikliauja BTC turinčiu saugotoju, jo grąžinimo taisyklėmis, žetonu, išlaikančiomis jo vertę, ir paskolos paraiška, kuri valdo paskolą.
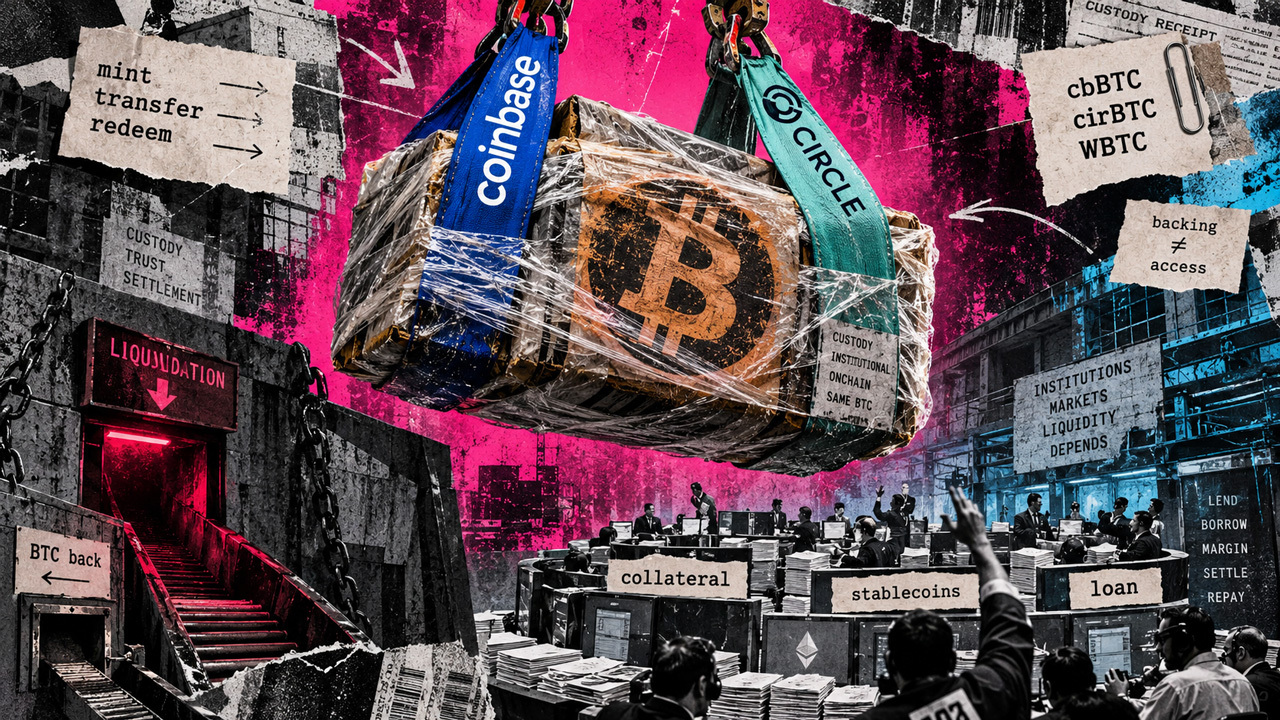
Coinbase, Circle ir WBTC siūlo konkuruojančias šio susitarimo versijas. „Circle“ rugsėjo 4 d. paaiškinimas apie savo „cirBTC“ produktą apibūdina jo požiūrį į rinką, kuri jau aptarnaujama „Coinbase“ cbBTC ir nustatyto WBTC žetono. Kiekvienas iš jų siūlo to paties pasiūlymo versiją: BTC laikomas sulaikytas ir prieš jį išduotas perleidžiamas žetonas.
Konkurencija vyksta dėl to, kiek naudingas tas žetonas gali būti ir koks patikimas yra susitarimas, kai jo savininkas nori susigrąžinti Bitcoin.
Kvitas, galintis daugiau
Įsivaizduokite sandėlio kvitą, kuris gali pereiti kitam savininkui, kol prekės lieka sandėlyje. Panašiu principu veikia ir globos Bitcoin įvyniojimai. Žetonas gali judėti tarp žmonių, o saugotojas laiko jį palaikantį Bitcoin. Produkto sąlygos nustato, kas gali pakeisti žetoną į tą pagrindą.
BTC įnešimas į tokį susitarimą veikia taip: patvirtinus depozitą, kitame tinkle galima sukurti atitinkamą žetoną. Tas kūrinys vadinamas kalimu. Išpirkimas apverčia procesą: žetonas pašalinamas iš apyvartos arba sudeginamas, o Bitcoin išleidžiamas taikant teikėjo procedūras. „BitGo“ aprašo šį WBTC įnešimo ir išpirkimo procesą, kai patvirtintos įmonės, žinomos kaip prekybininkai, konvertuoja su depozitoriumu ir taiko mokestį.
Mažmeniniai pirkėjai perka esamą žetoną iš kieno nors kito, o sandoris perduoda žetoną nereikalaujant, kad kitas BTC būtų saugomas. Sistema vis dar turi originalų Bitcoin ir jį reprezentuojantį žetoną; vyniojimas nesukūrė kitos monetos Bitcoin tinkle.
Kiekvienas žetonas turi būti vertas vieno BTC, todėl įvyniojimas neapsaugo turėtojo nuo Bitcoin rinkos kainos kritimo. Turėtojas patiria tą patį pelną ir nuostolį, nors turtas, kurį jie gali perduoti, dabar yra kito tinklo prieigos raktas.
Galimybė išpirkti padeda išlaikyti abi kainas artimas. Jei supakuotu žetonu prekiaujama mažesne nei jo pagrindo vertė, tinkamas prekiautojas gali jį nusipirkti ir išpirkti už BTC, uždirbdamas skirtumą, kai bus padengtos išlaidos. Toks pirkimas gali susiaurinti nuolaidą, tačiau apribojimai ar vėlavimai gali susilpninti procesą: žinojimas, kad Bitcoin egzistuoja, nėra tas pats, kas galimybė jį susigrąžinti.
Kai žetonas pasiekia skolinimo paraišką, programinė įranga gali pasirūpinti paskola. Išmanioji sutartis yra programa, kuri vykdo taisykles blokų grandinėje. Jis gali priimti supakuotą Bitcoin kaip užstatą, turtą, įkeistą paskolai užtikrinti, ir leisti turėtojui pasiskolinti su doleriais susietus žetonus, vadinamus stabiliomis monetomis. Turėtojas, prisiimdamas skolą, išlaiko Bitcoin kainos poveikį.
Skolininkas turi įkeisti didesnę vertę nei skolinasi, nes Bitcoin gali nukristi, kol paskola lieka negrąžinta. Jei kaina nukrenta pakankamai toli, šis rezervas gali tapti nepakankamas, o programa gali likviduoti užstatą, kad sumažintų skolą.
Rezultatas yra rizika, kurios skolininkas pirmiausia bandė išvengti: prarasti dalį savo Bitcoin pozicijos nepasirinkęs jo parduoti.
Vykdydamas šį likvidavimo procesą kitas dalyvis gali grąžinti dalį skolos ir mainais pasiimti užstatą, skatindamas tai daryti.
Pats įvyniojimas nemoka jokių palūkanų. Turėtojas, siekiantis pajamų, turi daryti ką nors toliau, pavyzdžiui, paskolinti žetoną kitam skolininkui. Bet kokia grąža gaunama iš tos veiklos, o tai sukelia ne tik vyniojimo laikant riziką.
Tas pats Bitcoin, skirtingos durys
„Bitcoin“ paremtas žetonas yra mažai naudingas skolininkui, jei jo pasirinkta skolinimo programa jo nepriims. Kitas žetonas gali būti plačiai priimtas, tačiau tam konkrečiam turėtojui sunku jį pakeisti į BTC. Net jei tiekėjai žada tą patį pagrindą, jų produktai gali būti naudojami labai skirtingai.
WBTC prekybininkų tinklas sujungia biržas ir institucijas su kaldinimo ir išpirkimo procesu. Paprasti vartotojai žetoną paprastai gauna mainų būdu. Programos, kurios jau priima WBTC, suteikia tiems vartotojams kur pasiskolinti, o prekybininkai suteikia ryšį su saugomu Bitcoin. Šie ryšiai padeda padaryti sukurtą paketą naudingą, kol naujokas nesukūrė panašios prieigos.
„Coinbase“ konvertavimą daro naudojant esamą mainų sąskaitą. Reikalavimus atitinkantys klientai gali pasirinkti palaikomą tinklą, kai atsiima savo Bitcoin balansą ir gauna cbBTC tame tinkle, o siųsdami cbBTC atgal per palaikomą Coinbase indėlį, sąskaita kredituoja Bitcoin. „Coinbase“ konvertavimo instrukcijose yra geografinių apribojimų, tačiau reikalavimus atitinkantiems klientams didžioji darbo dalis atliekama įprastu perkėlimu.
„Circle“ cirBTC pasiūlymas skirtas įstaigoms, įskaitant prekybos įmones ir paskolų paraiškas. Jis jungiasi su esamomis Circle paslaugomis ir USDC. Circle teigia, kad pagrindinis Bitcoin yra laikomas atskirai nuo įmonės turto. Ji taip pat skelbia rezervinius adresus ir naudoja „Chainlink“ – paslaugą, kuri teikia duomenis „blockchain“ programoms, kad informacija apie atsarginę kopiją būtų prieinama programinei įrangai naudojant prieigos raktą.
Skolininkui ši konkurencija lemia, kur jo Bitcoin iš tikrųjų gali būti panaudotas kaip užstatas ir kaip lengvai jie gali paversti pakuotę atgal į BTC.
Komercinė logika čia yra gana paprasta: padarykite įpakavimą patogų klientams, kurie jau naudojasi tiekėjo paslaugomis, tada įtikinkite kitas programas jį priimti. Tam antram žingsniui reikia daugiau nei žinomo vardo ar gerai dokumentuoto rezervo.
Paskolos paraiškose turi būti nuspręsta, kiek kredito galima suteikti kiekvienam turtui. Jiems reikia rinkos, kurioje būtų galima parduoti užstatą, jei skolininkui iškiltų problemų. Likvidumas apibūdina, kaip lengvai toks pardavimas gali įvykti per daug nesumažinant kainos. Žetonas gali turėti pakankamai pagrindo, bet per mažai pirkėjų ten, kur veikia programa.
Štai kodėl aktyviai prekiaujami įvyniojimai turi pranašumą ieškant priėmimo kaip užstato. Daugiau skolinimosi galimybių savo ruožtu gali pritraukti papildomų turėtojų ir prekybininkų. Naujokai erdvėje turi įtikinti skolintojus priimti žetoną, kuriuo dar nedaug žmonių naudojasi, o klientus turėti žetoną, kurį priima mažiau skolintojų.
WBTC aiškiai siūlo prekybininkams galimybę užsidirbti konvertavimo mokesčių. Tiekėjams plačiau naudingas įvynioklis gali pritraukti klientus prie jų paslaugų, nors finansinė nauda priklauso nuo verslo modelio. Skirtingai nuo iždo vertybinių popierių, laikomų už kai kurių stabilių dolerių monetų, rezerve esantis Bitcoin automatiškai nesukuria palūkanų. Komercinė galimybė priklauso nuo to, ką klientai daro su žetonu.
Turėti žetoną nėra tas pats, kas turėti Bitcoin
Klientams Bitcoin pagrindo patikrinimas yra geras atspirties taškas. „Coinbase“ skelbia „cbBTC“ rezervo informacijos suvestinę, leidžiančią vartotojams palyginti atskleistas „Bitcoin“ atsargas su išskirtiniais žetonais.
Visible Bitcoin nenustato, kas atsitiks, jei teikėjas žlugtų, ir negarantuoja, kad kiekvienas žetono turėtojas gali iš karto jį išpirkti. Produkto sąlygos nustato, kas turi tokią teisę, o išpirkimo paslauga turi būti suteikta. Žinojimas, kad Bitcoin egzistuoja, nėra tas pats, kas žinoti, kad galite jį susigrąžinti.
Šio skirtumo gali būti lengva nepastebėti, kai žetonas yra asmeninėje piniginėje. Jo savininkas valdo skaitmeninius raktus, reikalingus jo perkėlimui, o saugotojas valdo originalaus Bitcoin raktus. Pats laikant vyniotinį, už jo palaikymą vis tiek lieka atsakinga kita įmonė.
Žetono naudojimas paskoloje padidina priklausomybę nuo programinės įrangos, valdančios tą poziciją. Paraiška turi tinkamai vykdyti savo taisykles ir gauti patikimas kainas užstatui įvertinti. Jos vartotojai gali patirti nuostolių dėl programinės įrangos gedimo, net jei kiekvienas įpakavimo išdavėjo pažadėtas Bitcoin vis dar yra saugomas.
Savininkui, kuris tiesiog norėjo grynųjų pinigų neparduodamas Bitcoin, įpakavimas sukuria kompromisą. Jų Bitcoin tampa naudojamas programoje, kuri kitu atveju negalėjo jo priimti, už mokesčius ir priklausomybę nuo papildomų institucijų bei programinės įrangos. Ar tai verta, priklauso nuo to, ką siūlo programa, ir nuo įsipareigojimų, kuriuos savininkas nori prisiimti.
Tai taip pat paaiškina, kodėl kelios įmonės gali konkuruoti dėl to paties turto. Įpakavimo priemonė užsitarnauja savo vietą, atverdama prieigą prie paskolos ar kitos finansinės paslaugos, kuria savininkas nori pasinaudoti.
Paskola gali prasidėti nuo Bitcoin, tačiau galiausiai svarbu, ar turėtojas gali susigrąžinti tą Bitcoin.