„Bitcoin“ ateities sandorių pozicionavimas: 47,9 mlrd. USD atviros palūkanos
„Bitcoin“ ramybė, artima 62 941 USD, užmaskuoja „Bitcoin“ ateities sandorių pozicionavimo skilimą: dėl priverstinių sandorių gali padidėti lūžis žemyn arba pakilimas.
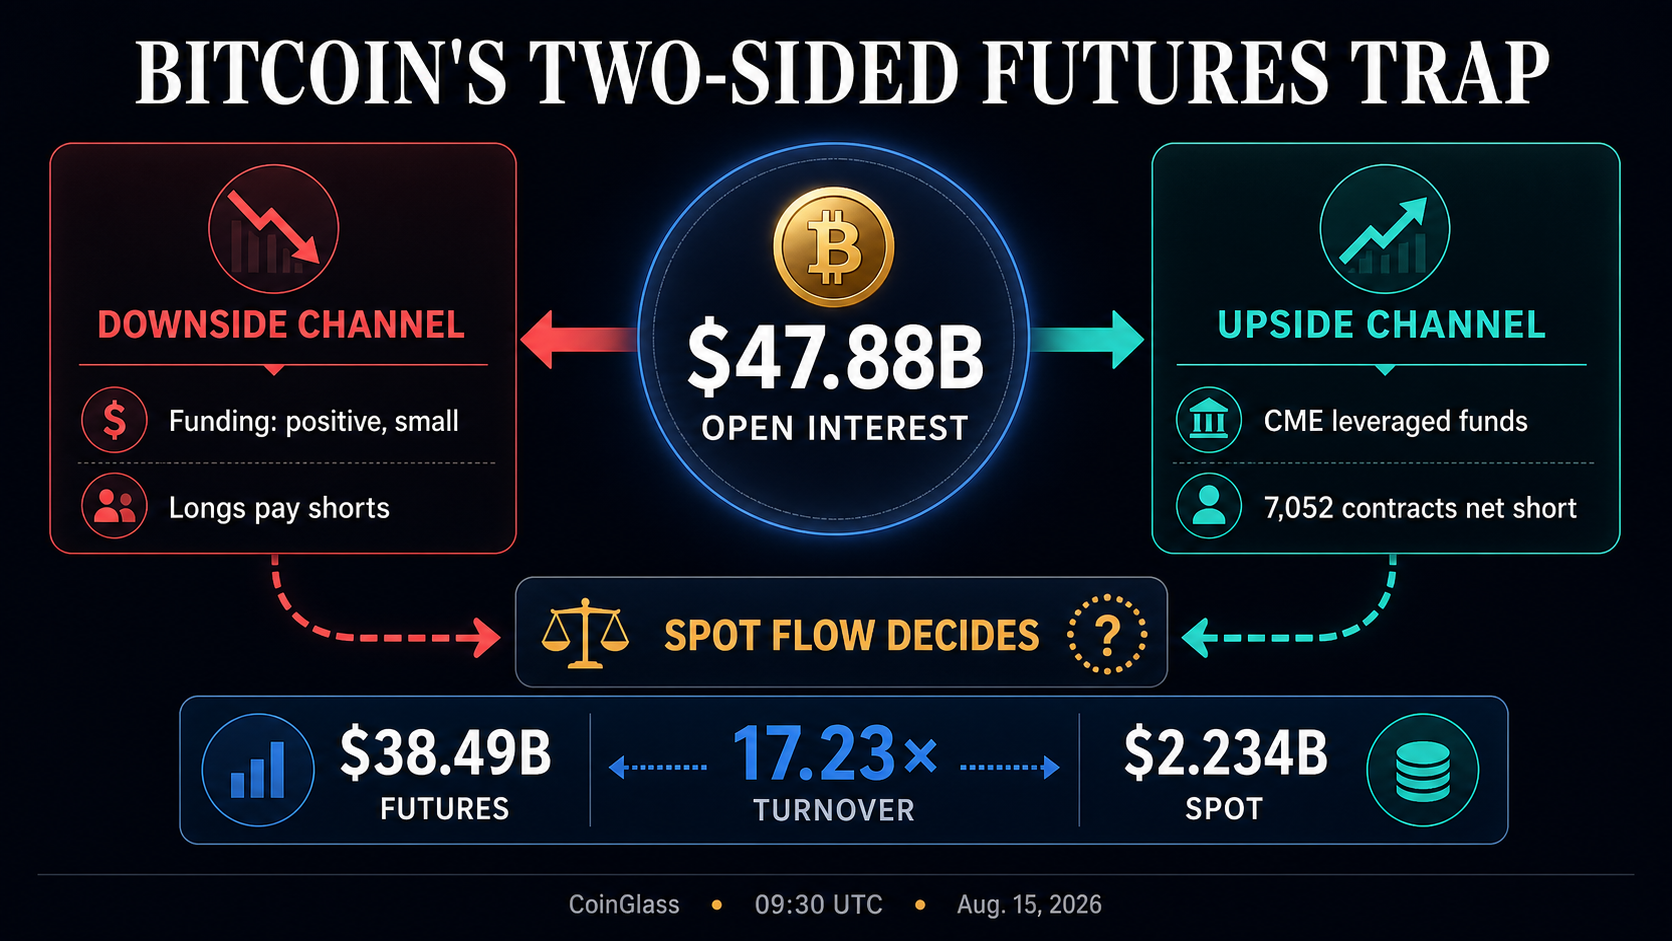
Rugpjūčio 15 d., 09:30 UTC, CoinGlass parodė 47,88 milijardo dolerių Bitcoin atvirų palūkanų, 38,49 milijardo dolerių 24 valandų ateities sandorių apimtį ir 2,234 milijardo dolerių neatidėliotinų sandorių apimtį. Ateities sandorių apyvarta buvo 17,23 karto didesnė nei „CoinGlass“ taškinė apimtis per tą patį slenkantį langą.
Santykis matuoja santykinį prekybos aktyvumą. Atvirosios palūkanos matuoja sutartis, kurios lieka neįvykdytos, ir kiekviena sutartis turi ilgąją ir trumpąją. Todėl agregatas palieka neišspręstą kryptį.
Krypties įrodymai pasiskirsto įvairiose rinkose. Nedidelis teigiamas ofšorinių perpetualų finansavimas padidina ilgalaikius sandorius, jei kaina krenta, o didelė grynoji trumpoji pozicija tarp CME finansinio sverto fondų sukuria paklausą, jei kaina kiltų. Pirmoji pusė, priversta trauktis, priklausys nuo to, kuri diapazono riba pritraukia pakankamai grynųjų pinigų rinkos paklausos ar pasiūlos, kad Bitcoin judėtų.
Bitcoin ateities pozicionavimo taškai priešingomis kryptimis
| Signalas | Stebėta būsena | Galimas priverstinis srautas |
|---|---|---|
| CoinGlass veikla | $47,88B atviros palūkanos; ateities sandorių apimtis 17,23 karto didesnė už dabartinį matą | Ilgalaikis diapazono lūžis gali būti perduodamas per didelę išvestinių finansinių priemonių rinką |
| Ofšorinis finansavimas | Teigiamas, bet mažas OKX ir Deribit | Kainų kritimas gali paskatinti uždaryti ilgalaikius sandorius |
| CME padėties nustatymas | Sverto lėšos, grynosios trumposios 7 052 vienakryptės standartinės sutartys | Kylančios kainos gali paskatinti trumpą padengimą |
| JAV neatidėliotinų ETF srautų | -385,2 mln. USD rugpjūčio 10–14 d.; +480,1 mln. USD rugpjūčio 3–14 d | Pastaruoju metu paklausa susilpnėjo per vis dar teigiamą platesnį rugpjūčio mėnesį |
Finansavimas yra aiškiausias neigiamas kanalas. OKX parodė, kad dabartinio laikotarpio BTC-USDT nuolatinis kursas yra apie 0,00752%, o Deribit parodė mažesnę teigiamą aštuonių valandų kursą išsaugotoje momentinėje nuotraukoje. Teigiami kursai reiškia ilgalaikius apmokėtus šortus tose priemonėse.
Kainos sumažėjimas kartu su uždarymo pozicijomis gali paversti tuos ilguosius pardavėjus. Sumažėjusios palūkanų normos ir iš naujo nustatytas finansavimas tokio žingsnio metu sustiprintų įrodymus, kad vykdomas įsiskolinimo mažinimas.
Įkainiai buvo nedideli, konkrečios vietos stebėjimai. Jie rodo, kaip ilgai atsipalaiduoti, o visą rinką apimančio ilgo susitraukimo mastas yra neaiškus.
CME padėties nustatymas sukuria priešingą kelią. Rugpjūčio 11 d. CFTC duomenys klasifikuojami kaip svertiniai fondai su 4 997 tiesioginiais ilgaisiais ir 12 049 tiesioginiais trumpaisiais standartiniais CME Bitcoin ateities sandoriais. Gauta grynoji trumpoji suma buvo 7 052 kontraktai, atitinkantys 35 260 BTC sutarties nominalios vertės, kartu su 1 958 spredo pozicijomis. Turto valdytojai sudarė 2 234 ilgalaikes ilgalaikes sutartis ir 157 skirtumus.
Jei bitkoinai pakils iš savo diapazono, sverto lėšos, sumažinančios trumpą poziciją, padidintų ateities sandorių pirkimą. Savaitės skaičiai atspindi CME pozicijas antradienio uždarymo metu ir keturiomis dienomis atsilieka nuo tiesioginės rinkos. Klasifikacija taip pat apima tokias strategijas kaip baziniai sandoriai ir apsidraudimai, todėl atskirų pozicijų ketinimas ir likvidavimo kaina nežinoma.
Apibendrinant, ofšorinės ir CME momentinės nuotraukos rodo, kaip Bitcoin ateities sandorių pozicionavimas daro skirtingas grupes pažeidžiamas. Užsieninis finansavimas nukreipia į neapibrėžtą ilgo atsipalaidavimo kanalą, o CME pozicionavimas nukreipia į neapibrėžtą trumpą aprėptį kanalą.
Vietinė paklausa nulems pirmąją auką
JAV momentiniai Bitcoin ETF srautai rodo, kodėl trigeris išlieka nenuspėjamas. Nuo rugpjūčio 10 d. iki rugpjūčio 14 d. Farside Investors užfiksavo bendrą 385,2 mln.
Platesnis rugpjūčio langas vis dar turėjo perteklių. Srautai nuo rugpjūčio 3 d. iki rugpjūčio 14 d. išliko 480,1 mln. USD grynieji teigiami po didelių įplaukų praėjusį mėnesį. Pastaruoju metu ETF paklausa susilpnėjo, o platesnis laikotarpis išlaikė teigiamą balansą.
Neigiama kaskada taptų labiau tikėtina, jei atnaujintas pardavimas padidins Bitcoin diapazoną, nes išlieka teigiamas finansavimas ir atidaromos palūkanų sutartys. Jei grynųjų pinigų rinkos arba ETF paklausa grįš, o ateities sandorių šortai padengia, tai įgautų įrodymų. Kaina, momentinė veikla ir atvirų interesų pokyčiai turi judėti kartu, kad kuris nors mechanizmas taptų dominuojančiu paaiškinimu.
Likvidavimo žemėlapiai gali parodyti, kur priverstinė veikla gali paspartėti, nors CoinGlass metodika apskaičiuoja šias zonas pagal rinkos duomenis ir sverto prielaidas. Jie rodo sąlyginius įvertinimus, o ne užsakymus eilėje.
Taip atsakymas sąmoningai lieka dvipusis. „Bitcoin“ turi pakankamai išskirtinių išvestinių finansinių priemonių, kad būtų galima pertraukti pozicijų uždarymą, tačiau išlikę įrodymai neranda garantuotos kaskados slenksčio 1% ar 2% vietoje. Tokio dydžio judėjimas paspartėtų tik tuo atveju, jei peržengtų koncentruotą maržos lygį ir atsirastų pinigų rinkos pasekmės. Kol neatsiras šios sąlygos, Bitcoin ateities sandorių pozicionavimas išlieka dvipusis – pirmajam priverstiniam pasitraukimui gali būti tiek ilgų, tiek šortų.