„Bitcoin“ 78 000 USD vertės išlaikymui bus atliktas 2,35 trilijono jenų testas
Rugsėjo 8 d. Bitcoin kainavo beveik 78 500 USD, kai Japonijos jena pasiekė stipriausią lygį nuo vasario mėnesio, palikdama BTC savo naujausios prekybos diapazone, o investuotojai sumažino statymus prieš Japonijos valiutą.
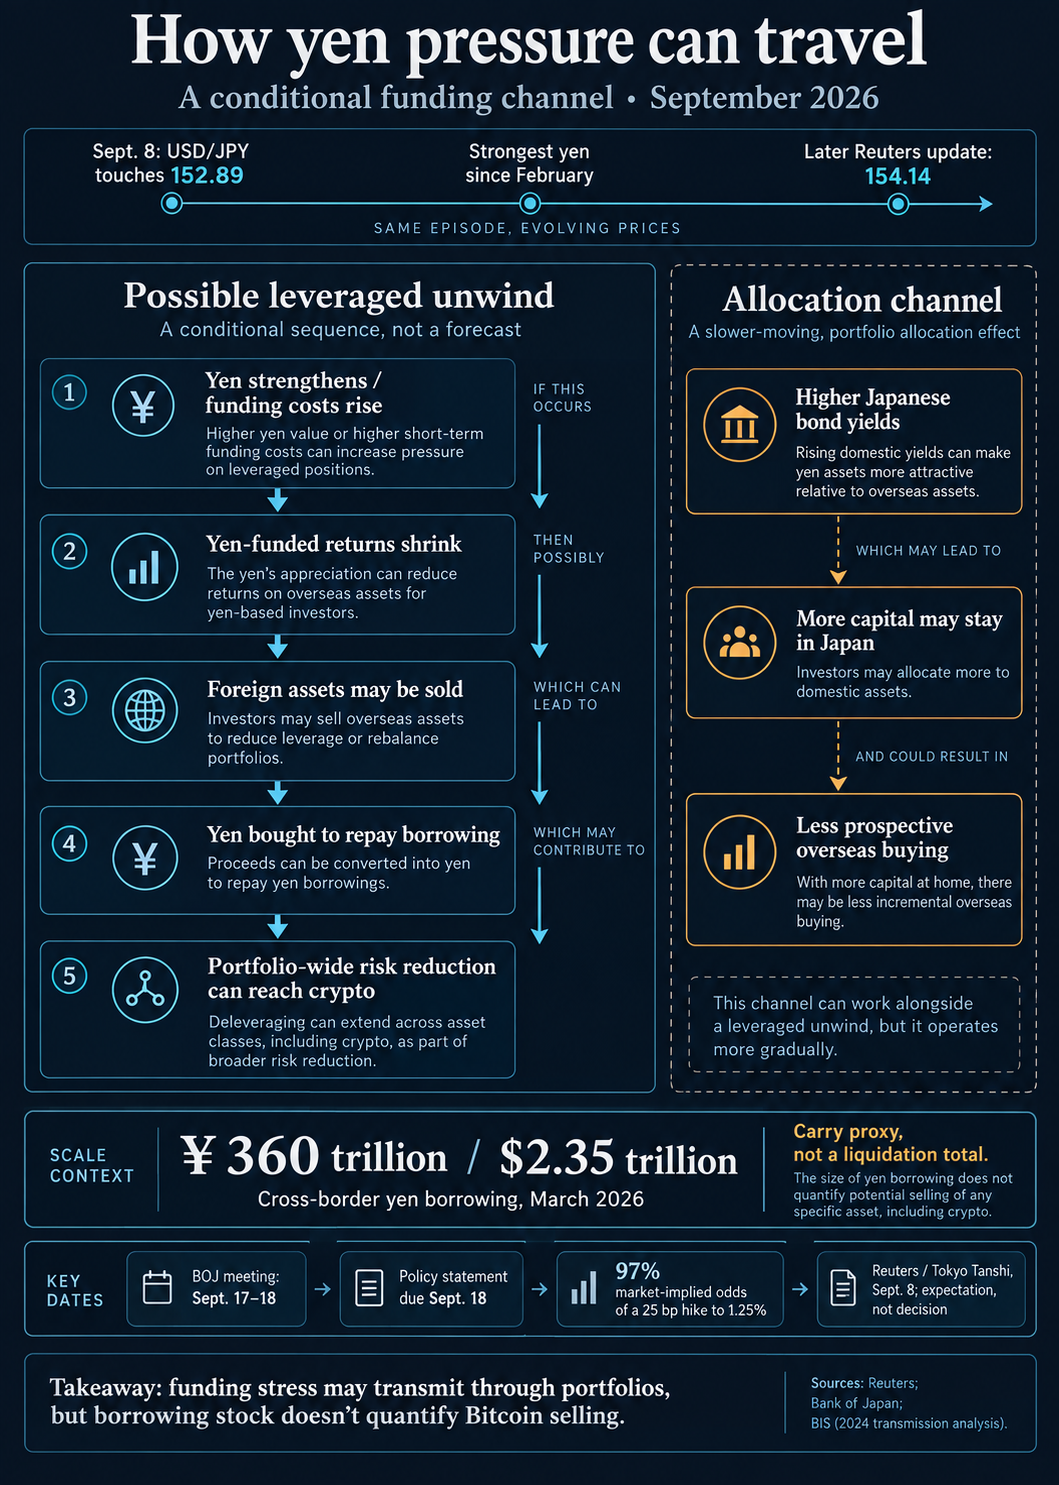
Jena pasiekė 152,89 už dolerį per prekybą Azijoje, o vėliau smuktelėjo iki 154,14, sumažindama dalį valiutos spaudimo prieš Japonijos banko susitikimą rugsėjo 17–18 d. Stipresnė jena gali išspausti investuotojus, kurie ją pasiskolino užsienio turtui įsigyti, o tai gali paskatinti jų portfelių pardavimą.
Kyla klausimas, ar „Bitcoin“ pirkėjai gali ir toliau įsisavinti pasiūlą, jei Japonijos finansavimas brangs ir investuotojai sumažins savo portfelių riziką.
ETF įplaukos ir mažesnė įsigijimo kaina naujausiems turėtojams suteikia tam tikrą paramą. Ateities vadovaujami mitingai, padidintos biržos atsargos ir didelis popierinis pelnas palieka tą paramą sunkesniam išbandymui.
Ką gali perduoti jenos judėjimas
Remiantis „Jefferies“ atlikta BIS duomenų analize, tarpvalstybinis jenų skolinimasis kovo mėnesį pasiekė 360 trilijonų ¥ (2,35 trilijono USD).
Pernešimo sandoris skolinasi pigia valiuta, kad pirktų turtą, siūlantį didesnę grąžą, o stipresnė jena padidina įsipareigojimų jenos grąžinimo išlaidas, vertinant pagal užsienio turtą. Didesnės Japonijos palūkanų normos taip pat gali susiaurinti strategijos grąžą.
Rizika apima ne tik investuotojus, kurie aiškiai pasiskolino jeną kriptovaliutų pirkimui: nuostoliai arba maržos reikalavimai vienoje portfelio dalyje gali paskatinti pardavimą kitur. 2024 m. rugpjūčio mėn. neramumų BIS analizėje aprašoma, kaip įsiskolinimo mažinimas ir maržos spaudimas pasiskirsto rinkose, įskaitant kriptovaliutą.
Rugsėjo mėnesio rezultatas priklausys nuo likusio sverto, maržos poreikių ir turto, kurį investuotojai pasirinks parduoti.
Didesnis vidaus obligacijų pajamingumas gali suteikti Japonijos investuotojams daugiau priežasčių laikyti būsimą kapitalą namuose. Ataskaitose buvo aprašytos ankstyvos repatriacijos užuominos, kartu su trumpalaikių jenų pozicijų sumažinimu finansinio sverto fondų ir investuotojų iš tikrų pinigų.
Sumažėjęs pirkimas užsienyje ir esamų sandorių likvidavimas gali turėti įtakos užsienio rinkoms, tačiau tai yra skirtingi procesai.
Atnaujintas bitcoin jenos brangimas būtų dar reikšmingesnis, jei jis sutaptų su didesniu rizikos mažinimu ir silpnesniu pirkimu.
Bitkoino kaina, artima 78 500 USD, rugsėjo 8 d. išliko paskutiniame 77 200–82 100 USD diapazone, aprašytame „Bitfinex“ rugsėjo 7 d. Bitcoin konsolidavosi dėl pradinio valiutos spaudimo.
„Farside Investors“ rugsėjo 3 d. užfiksavo 730,8 mln. USD grynųjų įplaukų į JAV neatidėliotinus „Bitcoin“ ETF fondus, o rugsėjo 4 d. – dar 174,6 mln. USD. Šios baigtos sesijos rodo paklausą per pagrindinį investavimo kanalą, o tolesnio pirkimo tempas dar nenustatytas.
„Bitfinex“ taip pat atkreipė dėmesį į besiplečiančią stabilių monetų pasiūlą ir vertino, kad rinka konsoliduojasi ir yra linkusi į viršų, tačiau perspėjo, kad didesnis pajamingumas riboja tolesnį procesą.
Savo rugsėjo 2 d. ataskaitoje „Glassnode“ nustatė, kad trumpalaikio turėtojo sąnaudos yra beveik 71 000 USD. Kai Bitcoin prekyba buvo didesnė už tą vidutinę įsigijimo kainą, kohorta vis tiek turėjo pagalvėlę prieš persikeldama po vandeniu.
ETF įplaukos rodo tikrąją paklausą, o mažesnių sąnaudų pagrindas suteikia naujausiems turėtojams didesnę kainų pagalvę, kol jų vidutinė pozicija nepatenka į nuostolius.
Kartu jie pateikia patikimą rinkos gebėjimo sugerti spaudimą paaiškinimą.
| Rinkos signalas | Naujausias skaitymas straipsnyje | Buki interpretacija | Trapumo rizika |
|---|---|---|---|
| BTC taškų diapazonas | 77 200–82 100 USD | Kaina konsoliduojasi, o ne mažėja | Gedimas žemiau diapazono gali sukelti greitesnį paniekinimą |
| Pastebėkite BTC ETF srautus | +730,8 mln. USD rugsėjo 3 d.; +174,6 mln. USD rugsėjo 4 d | Tikroji paklausa atsiranda dėl reguliuojamų produktų | Paklausa gali būti netolygi, jei po smailės įplaukos lėtai |
| Stabilių monetų tiekimas | Išplečiamas „Bitfinex“ rugsėjo 7 d. rodinyje | Kripto likvidumo bazė vis dar auga | Didesnis derlius gali apriboti tolesnį laikotarpį |
| Trumpalaikių turėtojų išlaidų pagrindas | Apie 71 000 USD | Naujausi turėtojai turi pagalvę prieš vidutinius nuostolius | Nutraukimas žemiau savikainos pagrindo gali pakeisti savininko elgesį |
| Ateities atviri interesai | Nuo 25,2 mlrd. USD iki 27,5 mlrd. USD rugsėjo 3 d | Pagreičio kapitalas greitai grįžo | Svertas gali atsigauti greičiau, nei tiesioginiai pirkėjai įsisavina pasiūlą |
Ribinis ralis vis dar labai priklauso nuo ateities sandorių
„CryptoQuant“ bendradarbis Carmelo Alemán pranešė, kad per rugsėjo 3 d. sesiją bendra atvirų palūkanų norma išaugo nuo 25,2 mlrd. Jis teigė, kad išvestinės finansinės priemonės buvo pagrindinis pradinis veiksnys, o vėliau pripažino dalyvavimą vietoje ir grandinėje.
Doleriu išreikštos atviros palūkanos matuoja neapmokėtą poziciją, o jų vertė doleriais atspindi bendrą neįvykdytų sutarčių vertę. Prekiautojų pažeidžiamumas priverstiniam uždarymui taip pat priklauso nuo jų užstato ir sverto.
Vis dėlto, išvestinių finansinių priemonių skatinamas žingsnis gali būti pažeidžiamas, jei kainos pasikeis ir dalyviai sumažins svertą, kol neatidėliotinų pirkėjų pasiūla įsisavina.
„CryptoQuant“ bendradarbis CW8900 aprašė neigiamus neatidėliotinus paklausos rodmenis ir toliau pirko dideli investuotojai. XWIN Japonijos rugsėjo 8 d. pastaba taip pat pranešė apie neigiamą akivaizdžią paklausą, nepaisant ETF kaupimo.
Šie rodikliai rodo, kad identifikuojamas pirkimas nedavė vienodai didelės paklausos visoje rinkoje.
Tuo pačiu metu „CryptoQuant“ CQ Research pranešė, kad atsigavimo metu neatidėliotinos prekybos apimtys buvo maždaug tris ar keturis kartus didesnės nei žemiausios rugpjūčio pradžioje, o banginių aktyvumas biržose padidėjo.
Ši apyvarta užfiksuoja abi prekybos puses ir patvirtina padidėjusį dalyvavimą vietoje, o pirkimo ir pardavimo balansas lieka neišspręstas.
Jei ETF pirkimas sulėtėtų, o išvestinių finansinių priemonių pozicijos trauktųsi, kiti pirkėjai turėtų įsisavinti daugiau pasiūlos, kad asortimentas liktų nepakitęs. Didesnis jenos spaudimas gali atskleisti šį disbalansą, jei jis paskatintų investuotojus sumažinti riziką.
„CryptoQuant“ bendradarbis „IT Tech“ pranešė, kad rugsėjo 4 d. trumpalaikių banginių turėtojų nerealizuotas pelnas viršijo 9 mlrd. Rugsėjo 5 d. šis skaičius sumažėjo iki 7,5 mlrd.
„CryptoQuant“ bendradarbis XWIN Japan rugsėjo 8 d. pažymėjo, kad „Binance“ rezervai yra maždaug 685 000–687 000 BTC. Bendraautojo rugpjūčio 30 d. ataskaitoje buvo nustatyta, kad maždaug 687 000 BTC tuo metu buvo didžiausias 2026 m.
Pasaugos judėjimas, piniginės keitimas, rinkos formavimas ir išvestinių finansinių priemonių įkaitas taip pat gali turėti įtakos rezervams, todėl turėtojų ketinimai parduoti gali būti neaiškūs.
Dvi grandinės priemonės gali padėti atskirti galimą spaudimą nuo turėtojo elgesio pokyčių.
Naujausias Glassnode trumpalaikio laikiklio SOPR rodmuo, kurį galima rasti rugsėjo 8 d., buvo maždaug 1 003. Pagal Glassnode apibrėžimą priemonė lygina jaunesnių nei 155 dienų išleistų produkcijos vertę su jų verte įsigijimo metu.
Nuolatinis rodmuo žemiau 1 rodo, kad tos išleistos jaunos monetos bendrai judėjo nuostolingai. Tai gali atskleisti stresą tarp aktyvių pastarųjų laikų turėtojų, net jei platesnė grupė išliko didesnė nei vidutinė įsigijimo kaina.
„Glassnode“ rugsėjo 2 d. ataskaitoje išlaidų pagrindas yra apie 71 000 USD, atsakant, kur vidutinis trumpalaikis turėtojas įsigijo Bitcoin. Sumažėjus žemiau atnaujintos priemonės, kohortos vidurkis taptų po vandeniu.
Išlaidų matas ir laikymo išlaidų matas gali pablogėti skirtingu metu. Stebint abu, vengiama kiekvieną kritimą žemiau savavališkos kainos laikyti kapituliacijos įrodymu.
BOJ testas yra susijęs su lūkesčiais
Japonijos banko posėdis numatytas rugsėjo 17–18 d., o politikos pareiškimas turi vykti rugsėjo 18 d. Rugsėjo 8 d. Tokyo Tanshi ataskaitoje nurodyta 97 % tikimybė, kad kaina padidės 25 baziniais punktais iki 1,25 %.
Esant tokiai didelei kainai, nurodymai dėl vėlesnio griežtinimo gali būti svarbūs tiek pat, kiek greitas kurso pokytis.
Padidėjimas, lydimas lėtos perspektyvos, gali nuvilti jenos bulius, o gairės, nurodančios greitesnį griežtinimą, gali sustiprinti valiutą ir padidinti spaudimą nešimo pozicijoms.
Netikėtas sulaikymas gali pakeisti dalį jenos ralio, nors bet kokia Bitcoin nauda priklausys nuo platesnės rinkos reakcijos.
| Scenarijus | BOJ rezultatas / gairės | Jenos reakcijos rizika | Bitcoin poveikis | Patvirtinimo signalas |
|---|---|---|---|---|
| Bazinis atvejis | 25 bp padidinimas iki 1,25%, atsargus nurodymas | Jenos ralis pristabdo arba konsoliduojasi | Jei ETF paklausa išliks, BTC išliks riboto diapazono | BTC turi 77 200–82 100 USD diapazoną |
| Jaučio atvejis | Žygis įkainotas, gairės skamba laipsniškai | Jenos stiprumas blėsta | BTC naudinga, jei svertas atsipalaiduoja tvarkingai ir įplaukos išlieka | Teigiami ETF srautai ir stabilus / mažėjantis atviras palūkanas |
| Meškos dėklas | Žygis ir paprastas vedimas į priekį | Jena toliau stiprėja | Atlikti slėgio bandymus BTC paklausa ir neseniai turėtojas įsitikinęs | ETF srautai mažėja, OI, STH SOPR mažėja žemiau 1 |
| Juodoji gulbė | Politikos staigmena ar netvarka atsipalaiduokite | Staigus jenos šuolis ir kryžminis turto skolos mažinimas | BTC išparduoda kaip portfelio rizikos mažinimo dalį | Biržų įplaukos, priverstinis likvidavimas, STH sąnaudų pagrindo pažeidimas |
Kitas „Bitcoin“ bandymas būtų dar labiau susirūpinęs, jei jena atsirastų kartu su silpnesne ETF paklausa, susitrauktų sverto pozicijas ir sukeltų ilgalaikius nuostolius dėl pastarųjų pirkėjų turimų monetų.
Ir atvirkščiai, nuolatinis pirkimas ir tvarkingas pozicionavimo koregavimas sustiprintų galimybę rinkai įsisavinti brangesnį Japonijos finansavimą. Lemiamas įrodymas bus iš pirkėjų, kurie ir toliau įsisavins pasiūlą, o naujausi turėtojai pasirinks, ar apsaugoti pelną, ar realizuoti nuostolius.