Bankai rado būdą nukopijuoti stabilias monetas neprarandant pinigų, kuriais finansuojamos jų paskolos
Bankai ginasi nuo stabilių monetų sakydami, kad stato žetoninius indėlius, siekdami modernizuoti mokėjimus su programuojamais pinigais ir atsiskaitymu visą parą.
Pasakė „Falcon Finance“ vadovas RWA pareigūnas Artemas Tolkačiovas CryptoSlate kad paaiškinimas apima tik pusę priežasties:
„Tai yra balansas, o ne technologija.”
Ženklinamasis indėlis išlaiko pinigus, kuriuos stabili moneta išneštų iš banko balanso, todėl jie lieka kaip indėlis, už kurį bankas vis tiek gali skolinti. Tolkačiovas pasakė:
„Stabili moneta konkuruoja su indėliu. Žetoninis indėlis yra indėlis, tiesiog programuojamas.”
Po stabiliomis monetomis ir ženkliniais indėliais
Tolkačiovas sakė, kad tam, kas juos turi, simbolinis indėlis, rezervais užtikrinta stabili moneta ir per daug užstatas sintetinis doleris atrodo identiški.
Žetoninio indėlio atveju 100 milijonų dolerių yra vieno banko balanse. Bankas uždirba grąžą jį skolindamas, o turėtojas prisiima to banko kredito riziką, nors pozicija vis tiek yra apdraustas indėlis.
FDIC pozicija pritaria šiam skaitymui, sakydama, kad tokenizavimas pakeičia indėlio formą, o jo medžiaga lieka nepažeista.
Rezervu paremtoje stabilioje monetoje pinigai perkeliami į emitento rezervus, o emitentas uždirba tų atsargų pajamingumą. Savininkas prisiima emitento veiklos ir rezervų riziką, nereikalaujant, kad ji būtų didesnė, nes GENIUS įstatymas draudžia emitentams mokėti tą pajamą savininkams. Joks indėlių draudimas sėdi už pozicijos.
Pertekliniame sintetiniame doleryje žetonas yra apsaugotas didesniu užstatu nei jo nominalioji vertė, atskirai nuo emitento. Grąža priklauso nuo to, kaip tas užstatas valdomas, o turėtojo apsaugą užtikrina perteklinio užtikrinimo dydis ir saugojimo bei paties emitento atskyrimas.
Tolkačiovas pažymėjo, kad tai yra „ta pati nominali vertė“ su „trimis skirtingais rizikos savininkais“, ir pridūrė, kad pagrindinis klausimas yra, kur yra pinigai ir kas gali juos paliesti.
| Skaitmeninis dolerio formatas | Kur yra 100 mln | Kas uždirba ekonomiką | Kuo remiasi turėtojas |
|---|---|---|---|
| Žetoninis indėlis | Išleidusio banko balanse | Bankas, skolindamas ir naudodamas balansą | Banko kreditas, priežiūra ir taikomas indėlių draudimas |
| Stabili moneta su rezervu | Stabilių monetų emitento atsargose | Emitento / rezervo struktūra | Atsargų kokybė, emitento operacijos ir išpirkimo procesas |
| Sintetinis doleris | Atskiroje užstato/saugos struktūroje | Priklauso nuo užstato strategijos | Perteklinis užtikrinimas, pasaugos atskyrimas ir likvidavimo mechanika |
Kova vyksta dėl finansavimo ir prasideda prieš išleidžiant indėlius
Dalaso Fed liepą pareiškė, kad indėlio žetonas lieka komercinio banko indėliu, lieka jį išleidusio banko balanse, atsiskaitoma nominalia verte ir yra toje pačioje priežiūros sistemoje, kaip ir bet kuris kitas indėlis.
FDIC balandžio mėn. pasiūlyme teigiama, kad indėliai, laikomi kaip stabilių monetų atsargos, būtų apdrausti stabiliųjų monetų leidėjui kaip įmonės indėlis, o individualūs stabilių monetų turėtojai neturės jokių savo perėjimo draudimo reikalavimo.
Pats indėlių draudimas turėtų būti taikomas taip pat, neatsižvelgiant į tai, kokia technologija registruoja pagrindinį indėlių įsipareigojimą.
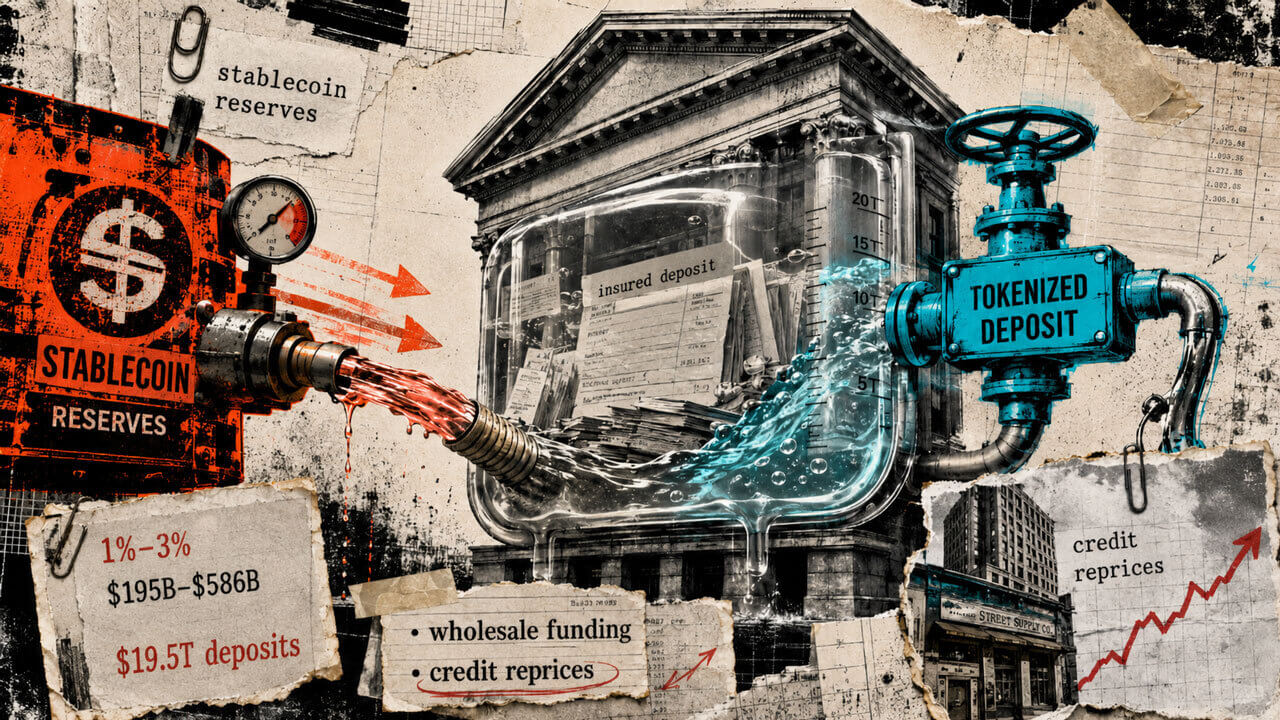
Tolkačiovas taip pat tvirtino, kad jei stabilios monetos atitraukia indėlius iš bankų, pirmiausia atsiranda didesnės finansavimo sąnaudos, ir tai atsiranda anksčiau nei kas nors pastebi indėlių išėjimą. Bankas, kuris praranda pigų ir nepakenčiamą indėlių finansavimą, turi jį pakeisti brangesniais didmeniniais pinigais, kad skolintų tame pačiame lygyje ir sumažintų maržas, kol pats skolinimas bus sumažintas.
Jis pridūrė, kad šis modelis „daugiau ginčijamasi, nei išmatuotas“, o dabartiniai tyrimai laiko jį patikimu kanalu, kuris vis dar laukia tikrų dokumentų.
Tiek Federalinis rezervų bankas, tiek Tarptautinių atsiskaitymų bankas atskirai nustatė tą patį mechanizmą, susiedami stabiliomis monetomis pagrįstą indėlių perkėlimą su didesnėmis finansavimo išlaidomis ir galiausiai paskolos perkainavimu.
Tolkačiovas pasakė:
„Tai yra kova dėl pigiausios atsakomybės sistemoje, o kredito kaina priklauso nuo to, kas ją laimės.
„Wells Fargo“ rugpjūčio pradžioje paskelbė apie planus šį rudenį išleisti ženklinius indėlius verslo ir komerciniams klientams, pradedant nuo USD į GBP sandoriais ir toliau plėsti 2027 m.
Bankas teigia, kad gaminiui bus taikoma tokia pati reguliavimo apsauga ir indėlių draudimo teisė, kaip ir esamiems indėlių produktams.
„JPMorgan“ jau naudoja „JPM Coin“ kaip indėlio žetoną „Base“ blokų grandinėje, leidžiantį instituciniams klientams perkelti pinigus ir paskelbti užstatą viešuosiuose bėgiuose, o pagrindinis likutis išlieka komercinio banko indėliu.
| Žingsnis | Kas keičiasi | Kodėl tai svarbu |
|---|---|---|
| 1. Kliento pinigai palieka indėlius | Grynieji pinigai iš banko indėlių perkeliami į stabiliųjų monetų rezervus | Bankai praranda pigų, klampų finansavimą |
| 2. Bankas pakeičia finansavimą | Didmeninis arba rinkos finansavimas užpildo spragą | Pakaitinis finansavimas paprastai yra brangesnis |
| 3. Margučių suspaudimas | Grynoji palūkanų marža patiria spaudimą | Skolinimas tampa mažiau pelningas |
| 4. Kredito perkainos | Bankai ima daugiau mokesčių arba griežtina standartus | Paskolos gavėjai jaučia poveikį pasroviui |
| 5. Bankai atsako | Žetoniniai indėliai siūlo programuojamus pinigus neprarandant indėlių | Produktas tampa gynybinis, o ne tik naujoviškas |
Kuri balanso pusė laimės kelerius ateinančius metus
Tolkačiovas teigė, kad stabili moneta vis tiek yra prasmingesnė tiems pinigams, kurie turi judėti į kitą šalį, visą parą, į atsiskaitymą tinkle arba tarp sandorio šalių akimirksniu.
Banko indėlis vis tiek yra prasmingesnis už pinigus, kuriuos reikia laikyti, su draudimu, skolinimo santykiais ir balansu.
Jis pasakė:
„Dauguma iždininkų naudos abu, suderintus su darbu.
Tolkačiovas taip pat perspėjo, kad banko indėlis ateina kartu su skolintojo, kuris įvertina riziką, ir reguliuotoju, stebinčiu už jo esančius rezervus. Stabili moneta perduoda dolerį be šios įrangos, todėl ji juda greičiau ir kodėl iždininkas, prieš pasitikėdamas jos pajamingumu, turėtų patikrinti užstatą.
„Bull“ atveju dideli bankai kuria suderinamus žetoninių indėlių tinklus, kurie išlaiko įmonių iždo likučius banko bėgiuose, pridedant programuojamą atsiskaitymą visą parą, neatsisakant pagrindinio finansavimo.
Pagal šį scenarijų ženkliniai indėliai tampa tikru bankų pramonės atsaku į stabilias monetas, atitinkančias technologiją ir išlaikant indėlių bazę, kuri finansuoja jų skolinimą.
| Naudojimo atvejis | Stablecoin pranašumas | Žetoninio indėlio pranašumas |
|---|---|---|
| Tarpvalstybinis mokėjimas | Greitas, 24 valandas per parą, 7 dienas per savaitę, lengvesnis judėjimas grandinėje | Stiprus, jei bankų tinklai taps sąveikūs |
| Įmonių iždo rezervai | Mažiau natūralu, nebent lėšų reikia greitai judėti | Labiau tinka pinigams, kuriuos reikia palaikyti su banko santykiais |
| Onchain gyvenvietė | Didesnė dabartinė sąveika | Naudinga, kai sandorio šalys priima banko indėlių žetonus |
| Užstato judėjimas | Greitas ir sukomponuojamas | Stiprus reguliuojamoms institucijų darbo eigoms |
| Grynųjų pinigų laikymas | Priklauso nuo rezervo kokybės ir išpirkimo pasitikėjimo | Palaikomas banko balansu, priežiūra ir indėlių apdorojimu |
JAV komercinių bankų indėlių, kurių vertė yra maždaug nuo 195 iki 586 mlrd. USD, indėlių, palyginti su dabartine 19,5 trilijonų USD, indėlių baze, meškos dėklas net nežymiai sumažėjo 1–3 proc. Tas kapitalas į stabilias monetas patenka greičiau nei žetoniniai indėliai gali išlaikyti eilutę.
Tokiu būdu pirmiausia kyla finansavimo sąnaudos, sumažėja maržos, o paskui keičiasi paskolos kaina. Rinka pradeda vertinti stabilias monetas kaip tikrą grėsmę bankų balansų įsipareigojimų pusei, kuri gerokai viršija dabartinę jų, kaip vien mokėjimų produkto, reputaciją.
Bankai kuria simbolinius indėlius, nes stabilios monetos įrodė, ką programuojamas doleris gali padaryti klientams. Dabar vyksta kova dėl to, kuri sandorio pusė gali išlaikyti pinigus, kol laukia.