„Appia“ projektas lieka atviras prieš Lagarde pasitraukus iš ECB
Christine Lagarde pasitrauks iš Europos centrinio banko prezidentės pareigų 2027 m. vasario 7 d., o Eurosistema vis dar svarsto, kaip organizuoti Europos tokenizuotų finansų rinkų infrastruktūrą per savo iniciatyvą Appia.
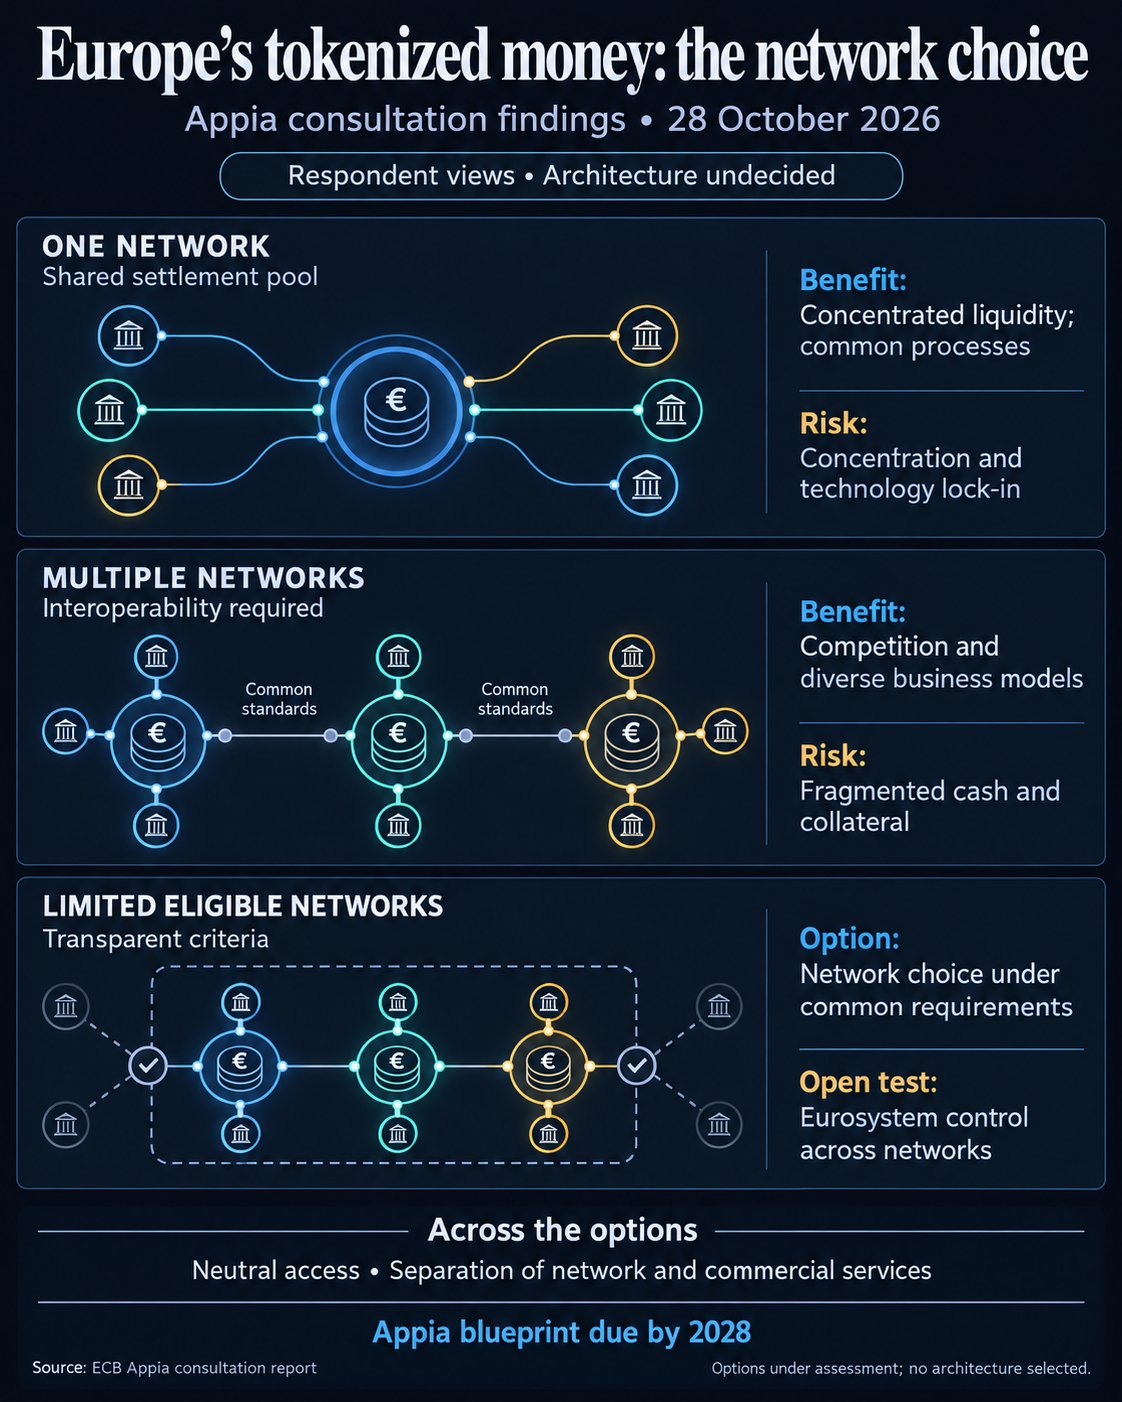
Pranešimas apie išvykimą spalio 29 d. paskelbtas kitą dieną po to, kai Eurosistema paskelbė „Appia“ konsultacijų išvadas, kurios atskleidžia pagrindinę įtampą: sutelkus atsiskaitymų pinigus viename tinkle, rinkos gali tapti veiksmingesnės, tačiau sutelkus kontrolę gali būti sunkiau į jas patekti.
Appia yra Eurosistemos iniciatyva sukurti integruotą didmeninio finansavimo ekosistemą, kai turtas išleidžiamas arba pateikiamas paskirstytose knygose. Jo naujoje ataskaitoje apibendrinami 127 atsakymai ir paliekama atvira architektūra prieš planą, kuris turi būti parengtas iki 2028 m. Išvadose aprašomos suinteresuotųjų šalių nuomonės; Eurosistema ataskaitoje nenurodė architektūros pirmenybės.
„Appia“ likvidumo sutelkimas atitinka prieigos testą
Atsiskaitymų infrastruktūra lemia, kaip pirkėjai moka už turtą ir kaip užbaigiami sandoriai. „Appia“ architektūros klausimas yra toks, kur turėtų būti prieinami centrinio banko pinigai rinkoje, sukurtoje naudojant skirtingas paskirstytų knygų technologijas arba DLT platformas.
Respondentai nustatė, kad atsiskaitymo viename tinkle privalumas. Koncentruotas likvidumas, bendri procesai ir paprastesnis koordinavimas galėtų sumažinti susiskaidymą ir investicijų dubliavimą.
Ta pati tvarka taip pat galėtų sutelkti veiklą į sisteminę reikšmę turinčią infrastruktūrą. Respondentai įspėjo apie priklausomybę nuo konkrečios technologijos ar pardavėjo ir silpnesnes paskatas diegti naujoves. Taigi pinigų sutelkimas išspręstų tik dalį integracijos problemos, jei dalyviai būtų užrakinti juos turėjusioje platformoje.
Keli tinklai siūlo skirtingą balansą. Jie gali pritaikyti skirtingus verslo modelius ir sumažinti priklausomybę nuo vienos infrastruktūros. Tačiau bankui dėl konkurencijos tarp platformų likvidumas vis tiek gali būti suskaidytas, jei jo pinigai ar užstatas negali veiksmingai judėti tarp platformų. Respondentai įspėjo, kad jei nebus įgyvendinami sąveikumo standartai, atskiri tinklai gali padalyti likvidumą, užstatą, tapatybę ir atitiktį į naujus rezervuarus.
Trečioji konfigūracija leistų centrinio banko pinigus gauti ribotame skaičiuje tinkamų tinklų, veikiančių pagal skaidrius priėmimo kriterijus ir bendrus standartus. Daugelis respondentų pasiūlė šią konfigūraciją kaip būdą suderinti tinklo pasirinkimą su bendrais reikalavimais.
Ši galimybė tebėra esminio patikrinimo objektas. Ataskaitoje teigiama, kad vis dar reikia įvertinti galimybę atsiskaityti centrinio banko pinigais daugiau nei viename tinkle, išsaugant Eurosistemos kontrolę. Tinkamo tinklo modelis yra nagrinėjama galimybė, o ne paskelbta operatorių teisė prisijungti.
Konsultacijos metu prieigos taisyklės yra konkurso klausimo centre.
Respondentai siekė objektyvių, nediskriminuojančių priėmimo kriterijų ir aiškaus bendro tinklo ir juo grindžiamų komercinių paslaugų atskyrimo. Paprastai jie laikė, kad klientams skirta emisija, prekyba, saugojimas ir piniginės yra netinkamos bendram naudojimui, nes tai yra veikla, kurioje teikėjai turėtų konkuruoti.
DLT operatoriui šis skirtumas turi įtakos tai, ar jis teikia bendrą infrastruktūrą, parduoda paslaugas vartotojams, ar bando daryti abu. Susirūpinimą kelia tai, kad operatorius, konkuruojantis su savo naudotojais, gali pakenkti infrastruktūros, nuo kurios jie priklauso, neutralumui.
Ataskaitoje pateikiamos respondentų nuomonės suteikia daugiau svarbos centrinio banko kontrolei, neutralumui ir atvirai prieigai nei vien nuosavybei. Eurosistemos valdomas tinklas ir rinkos valdomi tinklai suteikia skirtingus kompromisus; bet kuriuo atveju būtų reikalingos taisyklės, kurios išsaugotų valdžios institucijų vykdomą centrinio banko pinigų kontrolę ir užkirstų kelią diskriminacinei prieigai.
Tarptautinės kapitalo rinkos asociacijos balandžio mėn. pozicija rodo pirmenybę konkurencijai infrastruktūros lygmeniu. Ji paprastai teikia pirmenybę keliems sąveikiems tinklams pagal darniuosius standartus, o ne vieną Eurosistemos valdomą tinklą, remdamasi konkurencija, koncentracijos rizika ir rinkos skatinamomis naujovėmis.
Šis pareiškimas atspindi ICMA DLT obligacijų darbo grupės pogrupį ir buvo pateiktas prieš spalio mėnesio išvadas.
Bankams reikia kilnojamųjų pinigų ir užstato
Bankams praktinis klausimas yra tai, ar atsiskaitymų likučiai ir užstatas gali būti efektyviai panaudoti įvairiose vietose. Bendras tinklas galėtų sutelkti tuos išteklius. Konkurencingai tinklo sistemai reikia patikimo judėjimo tarp platformų, kad būtų išvengta tinkamų pinigų ar turto įstrigimo atskiruose telkiniuose.
Ataskaitoje pabrėžiamas centrinio banko dalyvavimas likvidumo nukreipimo ir užstato mobilizavime. Dėl šių funkcijų sąveika yra veiklos reikalavimas, o ne tiesiog susitarimas, kad skirtingos technologijos turi egzistuoti kartu.
Stabilių eurų monetų emitentai susiduria su susijusiu klausimu apie privačių atsiskaitymų turto vaidmenį. Respondentai manė, kad indėliai su simboliais ir stabiliosios monetos eurais gali papildyti centrinio banko pinigus dviejų pakopų sistemoje. Tai sukuria galimą vietą skirtingoms mokėjimo priemonėms, nedarant kiekvienos priemonės lygiavertės centrinio banko pinigams.
Esama užstato politika yra siauresnė nei bendra galimybė naudotis grandinės turtu. Spalio 29 d. kalboje ECB Vykdomosios valdybos narys Piero Cipollone sakė, kad Eurosistema nuo kovo 30 d. priėmė antrinę rinką turintį turtą, išleistą centriniuose vertybinių popierių depozitoriumuose naudojant DLT. Ar turtas, nepriklausantis šiuo metu tinkamoms atsiskaitymo sistemoms, gali atitikti reikalavimus ir pagal kokius kriterijus, tebėra vertinama.
Dalis infrastruktūros jau veikia. „Pontes“ pradėjo veikti rugsėjo 21 d. su pradinėmis pagrindinėmis paslaugomis ir laipsnišku diegimu. Jis sujungia rinkos DLT platformas su Eurosistemos TARGET paslaugomis, kad už didmenines tokenizuoto turto operacijas būtų galima atsiskaityti centrinio banko pinigais.
„Cipollone“ kitus pristatymo tikslus iškėlė spalio 29 d.: žymiai ilgesnės darbo valandos iki 2027 m. vidurio ir 24/7/365 pasiekiamumas 2028 m. Neatidėliotinas atsiskaitymo baigtumas Eurosistemos DLT platformoje planuojamas jau 2027 m.
2028 m. Appia tikslas yra kitoks: planas, kuriame pateikiamos išvados, rekomendacijos ir principai, skirti platesnei ekosistemai. Cipollone taip pat sakė, kad T2S, esama vertybinių popierių atsiskaitymo platforma, tęsis kartu su naujomis žetonų infrastruktūromis.
Vadovybės perdavimas, architektūra vis dar atvira
„Lagarde“ įpėdinis įves tą pristatymo grafiką, neįgijęs vienintelės galios dėl dizaino. Pagal 283 straipsnį Europos Vadovų Taryba kvalifikuota balsų dauguma skiria ECB pirmininką, remdamasi Tarybos rekomendacija, pasikonsultavusi su Europos Parlamentu ir ECB valdančiąja taryba. Išvykimo leidime nenurodomas joks įpėdinis.
Valdančioji taryba išlieka pagrindiniu ECB sprendimus priimančiu organu, vienijančiu Vykdomąją valdybą ir euro zonos nacionalinių centrinių bankų valdytojus.
Kiti konkretūs signalai ateis iš projektavimo darbų ir dalyvavimo rinkoje sąlygų. Konsultacijų ataskaitoje numatomas sudėtingesnis kompleksinis bandymas 2027 m. ir būsimasis suinteresuotųjų šalių kvietimas, apimantis simbolinius indėlius ir mokėjimus, vertybinius popierius ir bendrą tinklo valdymą. Dar reikia pranešti apie dalyvavimo sąlygas.
Bankams, emitentams ir DLT operatoriams galimos prieigos taisyklės padės parodyti, ar bendras Europos atsiskaitymų inkaras gali padėti konkuruojančioms įmonėms nesuskaidydamas pinigų ir užstato, kurio reikia veiklai.