Altcoin paklausa atitinka 18 mlrd. USD grėsmę, nes srautai pereina į RWA, nes tik 19% prekybininkų laikosi alternatyvų
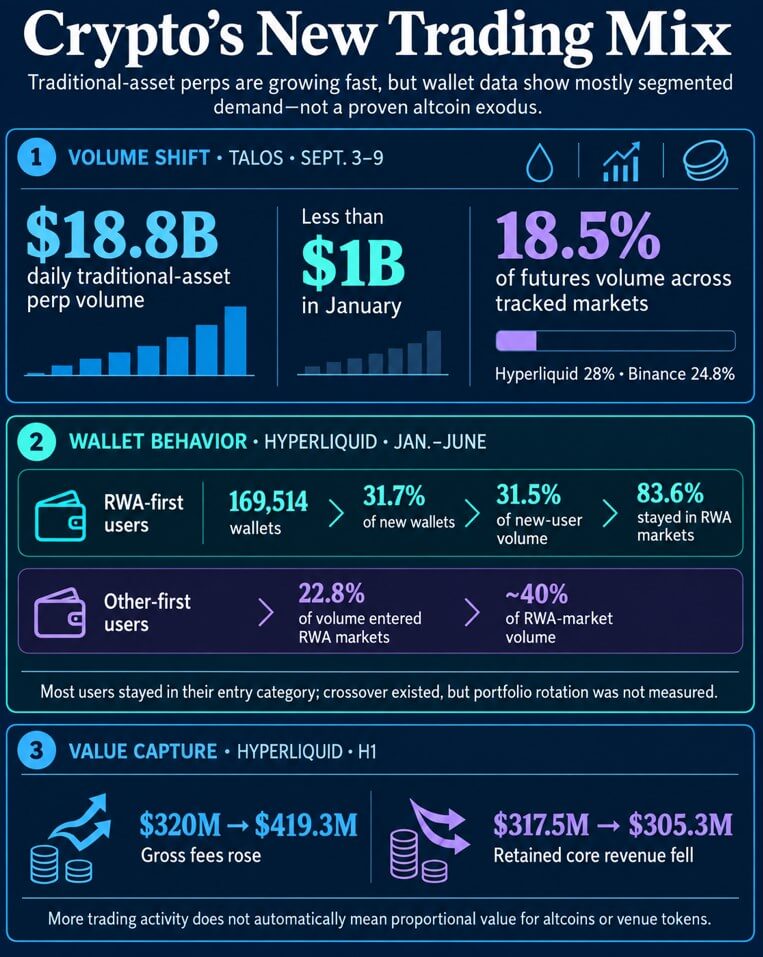
Rinkose, kurias stebėjo Talos, kasdienis RWA perpetual ateities sandorių, susietų su akcijomis, žaliavomis ir indeksais, apimtys išaugo nuo mažiau nei 1 mlrd. USD sausio mėn. iki 18,8 mlrd. USD rugsėjo 3–9 d. Tai sudarė 18,5 % ateities sandorių apimties tose vietose.
Kriptovaliutų biržos savo išvestinių finansinių priemonių verslą sukūrė pagal nuolatinius ateities sandorius, o ta pati sutarčių struktūra dabar apima naftos, aukso, akcijų, indeksų ir iki IPO sudarytų bendrovių pozicijas.
Talos duomenys rodo, kad kriptovaliutų kriptovaliutų apimtys per palyginamąjį laikotarpį sumažėjo, o bendra ateities sandorių veikla imtyje išliko beveik nepakitusi, o tradicinės turto sutartys užpildė apimties spragą.
Besikeičiantis produktų asortimentas kelia realią konkurencinę grėsmę altcoinams. Prekybininkams nebereikia naujo žetono, kad rastų svertą, nepastovumą ar rinką, kuri būtų atvira visą parą.
Piniginės elgesys naudojant „Hyperliquid“ dažniausiai nurodo atskiras klientų grupes, o mažesnė grupė prekiauja abiejose rinkose.
„Hyperliquid“ prekiautojai dažniausiai lieka savo juostose
Talos išsiaiškino, kad tradicinės turto kainos sudarė 28 % ateities sandorių Hyperliquid ir 24,8 % Binance. Nafta lėmė savaitinį augimą, kai „Brent“ perkopė 100 USD, parodydama, kaip kriptovaliutos vietos gali užfiksuoti prekybą įvykiuose, nesusijusiuose su kriptovaliuta.
„CoinDesk Research“ pranešė, kad centralizuotų valiutų keitimo apimtys rugpjūčio mėn. padidėjo 12,7% iki 4,29 trilijono USD. Neatidėliotinas turtas išaugo 18,7%, išvestinių finansinių priemonių – 11,3%, o tradicinio turto nuolatinio turto apimtis padidėjo 2,37% iki 602 mlrd.
Per tą mėnesį išaugo tiek tradicinio turto, tiek kriptovaliutų veikla. Pakeitimas vis tiek gali įvykti konkrečioje vietoje arba paskyroje, o bendri skaičiai rodo, kad šios dvi kategorijos taip pat gali augti kartu.
„Hyperliquid“ HIP-3 sistema leidžia išorės kūrėjams diegti rinkas, įskaitant sutartis, susijusias su akcijomis ir prekėmis. „DefiLlama“ suskirstė naujas pinigines į „RWA-first“ ir „Other-first“ grupes, atsižvelgdamas į savo pirmosios „Hyperliquid“ prekybos rinką.
Nuo sausio 1 d. iki birželio 30 d. „DefiLlama“ priskyrė 169 514 naujų piniginių kaip RWA. Jie sudarė 31,7% naujų piniginių ir generavo 111,6 mlrd. USD (31,5%) naujų vartotojų prekybos apimties.
Šios įsigijimo grupės ekonomika smarkiai skyrėsi nuo jos veiklos dalies: RWA-first piniginės sudarė tik 8,3% pagrindinių prekybos mokesčių, kuriuos sumokėjo nauji vartotojai tyrime.
RWA-first piniginės išlaikė 83,6% savo apimties RWA rinkose, o Other-first piniginės, kurių pirmoji prekyba buvo vykdoma kriptovaliutų ar kitoje ne RWA rinkoje, išsiuntė 22,8% savo apimties į RWA rinkas ir pagamino maždaug 40% RWA rinkos apimties.
| Grupė | Prekybos elgesys | Skaitytojo išsinešimas |
|---|---|---|
| Pirmosios RWA piniginės | 31,7% naujų piniginių, 31,5% naujų vartotojų | Tradicinės turto rinkos pritraukė didelę naują grupę, nors jos kapitalo šaltinis lieka nežinomas |
| RWA pirmosios piniginės | 83,6% apimties liko RWA rinkose | Dauguma prekiaujama toje produktų kategorijoje, per kurią pateko |
| Kitos-pirmos piniginės | Maždaug 40% RWA rinkos apimties | Esami kriptovaliutų platformos vartotojai perėjo prie tradicinio turto, o jų kriptovaliutų pozicijų pokyčiai nebuvo įvertinti |
„DefiLlama“ atliktas tolesnis tyrimas parodė, kad 80,9 % RWA pirmųjų piniginių niekada nepateko į kitą rinką, o 82 % „Other-first“ piniginių niekada nepateko į RWA rinkas.
Kryžminės rinkos aktyvumas išaugo tarp dažniausiai kertančių prekiautojų. Vartotojų bazė skirstoma į tris dideles grupes: RWA pirmąsias pinigines, kurios dažniausiai lieka su tais produktais, kriptovaliutos pinigines, kurios dažniausiai lieka su kriptovaliuta, ir mažesnę aukšto dažnio branduolį, kuris abu traktuoja kaip prekybos galimybes.
Altcoins laukia sunkesnis konkursas dėl dėmesio
Antrąjį ketvirtį „CryptoRank“ suskaičiavo 351 naują įrašą dešimtyje pagrindinių centralizuotų biržų, o tai yra mažiausiai nuo 2023 m. trečiojo ketvirčio. Tokenizuotas turtas buvo papildytas 42, o su ankstesniu spekuliaciniu ciklu susijusios kategorijos prarado pagreitį.
Gate’as buvo atsakingas už 573 pašalinimus, beveik 60 % pašalinimų per pirmąjį pusmetį. MEXC retai pranešdavo apie pašalinimą iš sąrašo ir buvo iš esmės pašalintas iš tos analizės dalies.
„CryptoRank“ pavyzdyje mainų prioritetai pasikeitė, nes vienos vietos valymo metu vyravo pašalinimai, o ataskaitų trūkumai apribojo kryžminio mainų vaizdą. Prekyba RWA negalima kaltinti dėl šių išbraukimų.
„Binance“ žetoninių akcijų duomenys taip pat sutampa, tačiau neatskleidžia portfelio rotacijos. „Binance Research“ pranešė, kad 58,5 % ankstyvųjų „bStocks“ vartotojų taip pat naudojosi perpetualais, tiesioginėmis akcijomis arba abiem.
Alkoinų turėtojams praktinė rizika yra konkurencija ties marža. Rinkos formuotojai turi ribotą balansą, biržos turi ribotą reklamos pajėgumą, o prekybininkai skiria ribotą dėmesį. Pažįstamos akcijos ir prekės dabar konkuruoja su jais tose pačiose programose ir užstato sistemose.
Altcoins turi naują konkurentą spekuliacinei paklausai. Kitas pavyzdys yra HIP-3, leidžiantis išorės statybininkams diegti nuolatines rinkas.
„Hyperliquid“ mokesčių dokumentuose teigiama, kad diegėjai gali pasilikti iki 50 % prekybos mokesčių, sugeneruotų iš jų turto. Prekybos mokesčiai, nukreipti į protokolo pagalbos fondą, automatiškai konvertuojami į HYPE, „Hyperliquid“ gimtąjį žetoną, o įsigytas HYPE sudeginamas.
Tik dalis statybininkų rinkos veiklos pasiekia su HYPE susijusius mechanizmus. Pagalbos fondo deginimas gali sumažinti žetonų pasiūlą, o rinkos kaina vis tiek priklauso nuo paklausos, likvidumo ir platesnės rinkos.
Veikla ir išlaikyta ekonomika gali atsiskirti
Skirtumas buvo parodytas pirmojo pusmečio skaičiais, kuriuos apskaičiavo 21Shares ir apskaičiavo, kad „Hyperliquid“ bendrieji mokesčiai išaugo nuo 320 mln. USD 2025 m. pirmąjį pusmetį iki 419,3 mln. USD 2026 m. pirmąjį pusmetį. Pagrindinių protokolo pajamų matas, mokesčių dalis, grįžtanti į platformą iš .3 mln. USD, 3 mln.
Bendrieji mokesčiai ir pagrindinės pajamos pasikeitė priešingomis kryptimis, nes statybininkų dislokuotos rinkos užėmė didesnę veiklos dalį.
Kitas mėnesinis plėtimasis vadovavo kriptovaliutų naudojimui, nes bendra Hyperliquid palūkanų norma rugsėjį išaugo nuo 6,6 mlrd. USD iki 8,8 mlrd. USD. Tuo tarpu HIP-3 dalis sumažėjo nuo 34% iki 25%.
Tradicinė prekyba turtu gali užpildyti kriptovaliutų apimties spragą vienu laikotarpiu ir augti kartu su kriptovaliuta kitu laikotarpiu. Tai gali atnešti naujų piniginių, suteikti esamiems vartotojams daugiau produktų ir sukurti mokesčių srautus, padalytus tarp protokolo, kūrėjų ir su žetonais susietų mechanizmų, todėl mainai tampa mažiau priklausomi nuo kriptovaliutų ciklų.
Dėl altcoinų rezultatas yra dviprasmiškesnis. Kripto prekybos bėgiai gali klestėti net tada, kai juos sukūrusio turto paklausa auga lėčiau.