Strategijos 150 milijonų dolerių per dieną STRC rinka yra paslėpta priklausomybė nuo savo supirkimų
Strategijos 1,45 milijardo dolerių privilegijuotųjų akcijų supirkimo programa remia didelę prekybos viena iš pagrindinių Bitcoin finansavimo priemonių dalį.
Remiantis „Keyrock“ tyrimo ataskaita, „Strategy“ atpirkimai sudarė daugiau nei 20% savaitės prekybos kintamosios palūkanų normos privilegijuotomis akcijomis STRC beveik kiekvieną rugsėjo savaitę.
Bendrovės dalis rugsėjo 8 d. savaitę pasiekė apie 28%, o spalio pradžioje nukrito iki 20%.
Išvados kelia klausimų, kiek STRC rinkos likvidumo sudaro nepriklausomi investuotojai ir kaip gali pasikeisti prekybos sąlygos, jei Strategy sumažins pirkimus.
Šis klausimas tampa vis aktualesnis, kai Michaelo Sayloro įkurta įmonė artėja prie savo atpirkimo leidimo ribos.
Spalio 4 d. Strategy išleido maždaug 1,45 mlrd. USD iš 2 mlrd. USD autorizacijos, todėl liko 547,2 mln. USD. Programa padėjo palaikyti STRC, nes jos akcijos atsigavo nuo 70 USD vidurio birželio mėnesį iki maždaug 99,50 USD, artėjant prie vertybinio popieriaus bazinės 100 USD kainos.
Tačiau atpirkimas atliekamas savo nuožiūra, o Strategy gali keisti, sustabdyti arba nutraukti programą.
Įmonei, siekiančiai sukurti pageidaujamus vertybinius popierius kaip pasikartojantį Bitcoin kaupimo finansavimo kanalą, susirūpinimą kelia tai, ar šios priemonės gali išlaikyti investuotojų paklausą be nuolatinio jų emitento įsikišimo.
Strategijos pirkimas sudaro penktadalį STRC prekybos
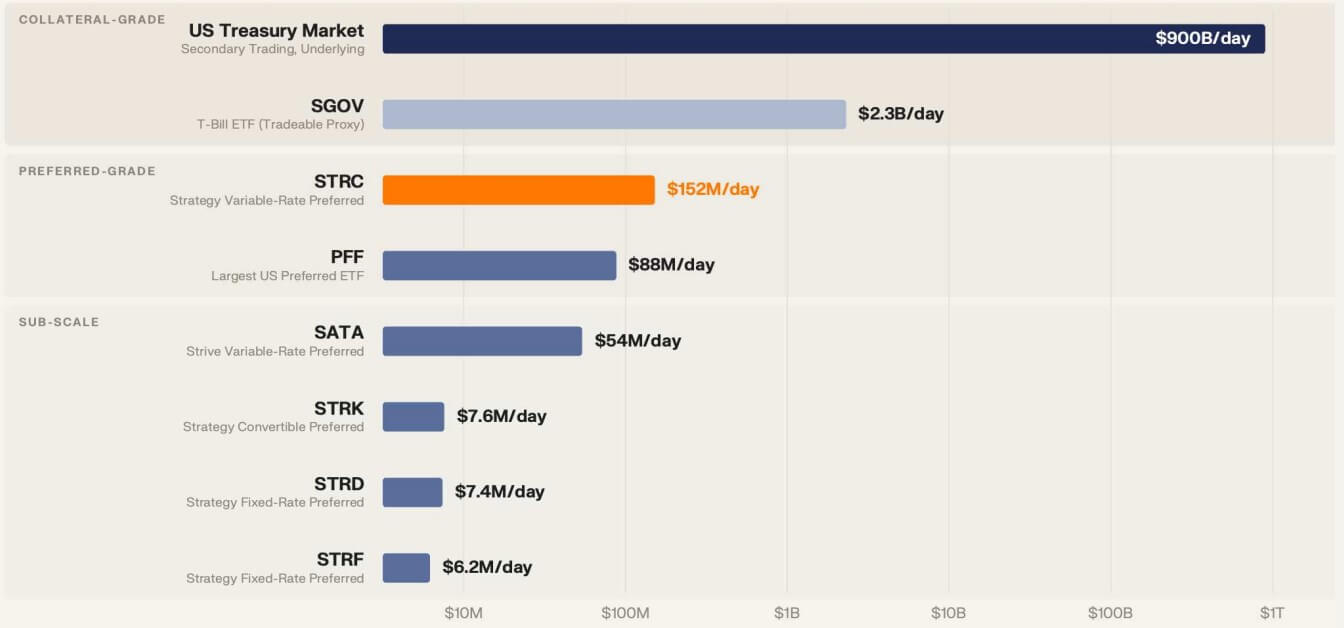
STRC jau yra tarp aktyviausiai prekiaujamų privilegijuotųjų vertybinių popierių rinkoje, kurių vidutinė dienos apimtis yra apie 150 mln.
Keyrock nustatė, kad priemonė paprastai gali įsisavinti apie 28 mln.
Tai gerokai lenkia Strive SATA ir Strategy fiksuotos palūkanų normos privilegijuotus vertybinius popierius, kurių kiekvieno lyginamoji rinka yra mažesnė nei 3 mln.
Instituciniams investuotojams šis skirtumas turi praktinių pasekmių.
Naudodamas pavyzdinį vykdymo rodiklį, atitinkantį 20 % dienos prekybos apimties, Keyrock apskaičiavo, kad 50 mln. USD vertės STRC pozicija gali būti likviduota greičiau nei per dvi prekybos dienas.
Tas pats sandoris užtruktų maždaug penkias dienas SATA ir nuo šešių iki aštuonių savaičių naudojant „Strategy“ fiksuoto dydžio pageidaujamas priemones.
Tačiau šie įvertinimai tampa mažiau įtikinami, kai atsižvelgiama į strategijos atpirkimą.
Panaikinus įmonės pirkimo veiklą, numatomas prekybos pajėgumas sumažėja iki maždaug 80 % praneštos apimties, o tai reiškia, kad 50 mln. USD pasitraukimas gali užtrukti ilgiau, nei rodo pagrindinė apyvarta.
Keyrockas perspėjo, kad skaičiavimas nenustato, kiek likvidumo išnyktų, jei Strategy nustotų pirkti. Kiti rinkos dalyviai taip pat galėtų pakeisti savo elgesį.
Ataskaitoje apklaustas pageidaujamų pajamų vadovas teigė, kad kai kuri prekyba maždaug už 100 USD orientacinę STRC kainą kyla iš arbitražo įmonių ir aukšto dažnio prekiautojų, reaguojančių į emitento veiklą.
Tokie dalyviai galėtų sumažinti savo dalyvavimą, jei Strategy pasitrauktų, todėl rinka gali likti labiau priklausoma nuo ilgalaikių investuotojų ir oportunistinių pirkėjų.
STRC likvidumas susilpnėja, kai kainos nukrenta žemiau 100 USD
Rizika apima ne tik įmonės tiesioginį indėlį į prekybos apimtį.
Keyrock nustatė, kad STRC rinkos gylis smarkiai pablogėja, kai vertybinis popierius nutolsta nuo 100 USD referencinės kainos.
Blogiausiomis 10 % prekybos dienų numatomas 10 bazinių punktų kainos poslinkio gylis nukrenta nuo maždaug 28 mln. USD iki 6,5 mln. USD.
Pablogėjimas ryškėja plečiantis kainų nuolaidai.
Remiantis ataskaita, STRC yra maždaug keturis kartus mažiau likvidus, kai prekiaujama 1–3% nuo nominalios vertės, ir maždaug aštuonis kartus mažiau likvidus, kai nuokrypis viršija 6%.
Tai sukuria potencialią problemą investuotojams, kurie tikisi pasitraukti iš didelių pozicijų nepriimdami didelių kainų nuolaidų.
Ryšys tarp STRC atstumo nuo nominalios vertės ir rinkos nelikvidumo turėjo 0,43 koreliaciją, palyginti su 0,10 pagal kasdienių Bitcoin kainų pokyčių mastą.
Išvados rodo, kad STRC prekyba yra labiau susijusi su tuo, kiek jo kaina pakilo nuo 100 USD, nei su tiesiogine Bitcoin kryptimi.
Keyrockas taip pat nustatė, kad tipiškas nominalios vertės sumažėjimas sudarė maždaug septynių mėnesių dividendų pajamas, o STRC birželį sumažėjo iki 70-ies dolerių vidurio sudarė maždaug dvejų metų kuponų mokėjimą.
Šios nuolaidos parodo, kaip greitai kapitalo nuostoliai gali viršyti pajamas, kurias investuotojai tikisi gauti iš vertybinių popierių.
Vis dėlto tyrimas nenustato, kad Strategijos atpirkimai lėmė stebėtą ryšį. Keyrock nustatė panašų modelį prieš prasidedant išpirkimo programai, o STRC išlieka daug likvidesnis nei konkuruojantys privilegijuotieji vertybiniai popieriai.
Neišspręstas susirūpinimas yra tas, ar šis pranašumas gali išlikti esant stresui be didelės strategijos paramos.
Strategijos laukia naujas išbandymas, nes jos atpirkimo pajėgumai mažėja
Išvados gaunamos, kai strategija vis dažniau paskirsto kapitalą, kad išlaikytų pageidaujamą akcijų rinką.
Nuo rugsėjo 28 d. iki spalio 4 d. bendrovė išpirko maždaug 176,3 mln. USD STRC, įskaitant 102,6 mln. USD per paskutines tris rugsėjo dienas ir 73,7 mln. USD spalio pradžioje.
Per tą patį ataskaitinį laikotarpį „Strategy“ įsigijo 334 „Bitcoin“ už maždaug 28,7 mln.
Iš pageidaujamų atpirkimų 154,1 mln. USD atėjo iš bendrovės grynųjų pinigų atsargų, palyginti su 13 mln. USD, sunaudotų Bitcoin pirkimams.
Šis paskirstymas pabrėžia didėjančią įtampą tarp vertybinių popierių, finansuojančių Strategijos operacijas, palaikymo ir kapitalo panaudojimo tiesiai į Bitcoin.
Jei bendrovė išlaikytų pastarąjį savaitinį atpirkimo tempą, likęs 547,2 mln. USD leidimas galiotų maždaug tris savaites.
Tačiau tai yra iliustracinė sąmata, o ne fiksuotas terminas. Strategija anksčiau rugsėjį padvigubino leidimą ir vėl galėjo koreguoti programą.
Bendrovė taip pat taiko atskirą priemonę, skirtą jos pageidaujamų vertybinių popierių paklausai didinti.
Planuojama, kad akcininkai spalio 28 d. balsuos dėl pataisų, kurios įvestų kasdienius dividendus už „Strategy“ JAV listinguojamas privilegijuotąsias akcijas.
Patvirtinus ir įgyvendinus STRC mokėjimus pagal naują grafiką pradės vykdyti lapkričio 2 d.
Strategijoje teigiama, kad dažnesnis paskirstymas gali pagerinti kainų stabilumą, sumažinti prekybos sutrikimus dividendų datomis ir padidinti institucinį susidomėjimą nepadidinant bendrų reguliarių dividendų įsipareigojimų.
Tačiau „Strive“ SATA, kuri jau naudoja beveik nepertraukiamą mokėjimo struktūrą, patirtis rodo, kad vien dividendų dažnis gali negarantuoti didesnio likvidumo.
Keyrock nurodė, kad šeimos biurai, privačių bankų asmeninės sąskaitos ir specializuoti kredito fondai yra perspektyviausi didesnių asignavimų šaltiniai.
Tie investuotojai gali įsipareigoti dešimtis milijonų dolerių, nebūtinai susidurdami su apribojimais, kurie neleidžia kai kuriems pensijų ir draudimo fondams įsigyti nereitinguotų amžinai privilegijuotųjų vertybinių popierių su atidėtais dividendais.
Jų dalyvavimas galėtų lemti, ar STRC sukuria pakankamai nepriklausomą paklausą, kad galėtų palaikyti didesnes institucines pozicijas.
Kalbant apie strategiją, kiti atskleidimai parodys, ar tas perėjimas vyksta.
Nuolatinis bendrovės STRC prekybos dalies mažėjimas kartu su stabiliu rinkos gyliu ir beveik 100 USD kainomis rodo, kad nepriklausomi investuotojai įsisavina daugiau veiklos.
Jei emitento dalyvavimas išliks didesnis, kai leidimas artėja prie savo ribos, Strategija susidurs su kitu kapitalo paskirstymo sprendimu: pratęsti atpirkimo programą, toleruoti galimai didesnę nuolaidą arba nukreipti išteklius pageidaujamiems dividendams, skoliniams įsipareigojimams ir Bitcoin kaupimui.
Spalio 28 d. balsavimas ir vėlesni savaitės atpirkimo atskleidimai bus pirmasis įrodymas, ar STRC dividendų struktūros pakeitimai gali pritraukti pakankamai paklausos, kad sumažintų šią priklausomybę.