Cardano ką tik pridėjo tokius žetonų valdiklius, kurių nori Wall Street, o DeFi gali nekentėti
Cardano siūlomas programuojamų žetonų standartas gali leisti užšaldyti vieną išteklius laikinai blokuoti nesusijusius žetonus, esančius toje pačioje operacijos išvestyje.
CIP-113, rugsėjo 29 d. sujungtas su pagrindine Cardano patobulinimų pasiūlymų saugykla, skirtas pridėti emitento kontroliuojamas perdavimo taisykles prie savųjų išteklių, neatsisakant tinklo išplėstinio nepanaudotų operacijų išvesties arba eUTXO modelio.
„Cardano Foundation“ nustatė programuojamus žetonus kaip reguliuojamo finansinio turto infrastruktūrą, įskaitant stabilias monetas, vertybinius popierius ir realų turtą, kuriam gali prireikti pervedimo apribojimų, įšaldymo ir kitų atitikties kontrolės priemonių.
Todėl sistema galėtų išplėsti Cardano patrauklumą instituciniams emitentams, tuo pat metu įdiegiant naujas piniginių ir DeFi programų priklausomybes, kai keli turtai turi tą pačią produkciją.
Tačiau įvykis sustoja, kai tik visiškai suaktyvinama. Oficialiajame CIP-113 puslapyje pasiūlymas vis dar pateikiamas kaip „Siūlomas“, o jo keliui į „Active“ reikia išleisti peržiūrą ir pagrindinį tinklą, atlikti išsamų testavimą ir palaikymą iš plačiai paplitusios piniginės.
Vis dėlto Matteo Coppola, „Fluid Tokens“ generalinis direktorius ir CIP-113 bendradarbis, pasveikino įvykį, sakydamas, kad sujungimas buvo sukurtas po kelerių metų ir perkelia pagrindą į Cardano projektų rankas.
„Tai reiškia, kad oficialus Cardano programuojamų žetonų standartas, įskaitant vertybinius popierius, nebegalioja“, – sakė Coppola ir pridūrė, kad bendradarbiai stengėsi, kad jis būtų paruoštas gamybai.
Atitikties taisyklės gali išsilieti per bendrą išvestį
Toks institucinis lankstumas yra susijęs su struktūrine komplikacija: „Cardano“ taisyklės, reglamentuojančios vieną programuojamą prieigos raktą, gali paveikti kitus kartu su juo susietus turtus.
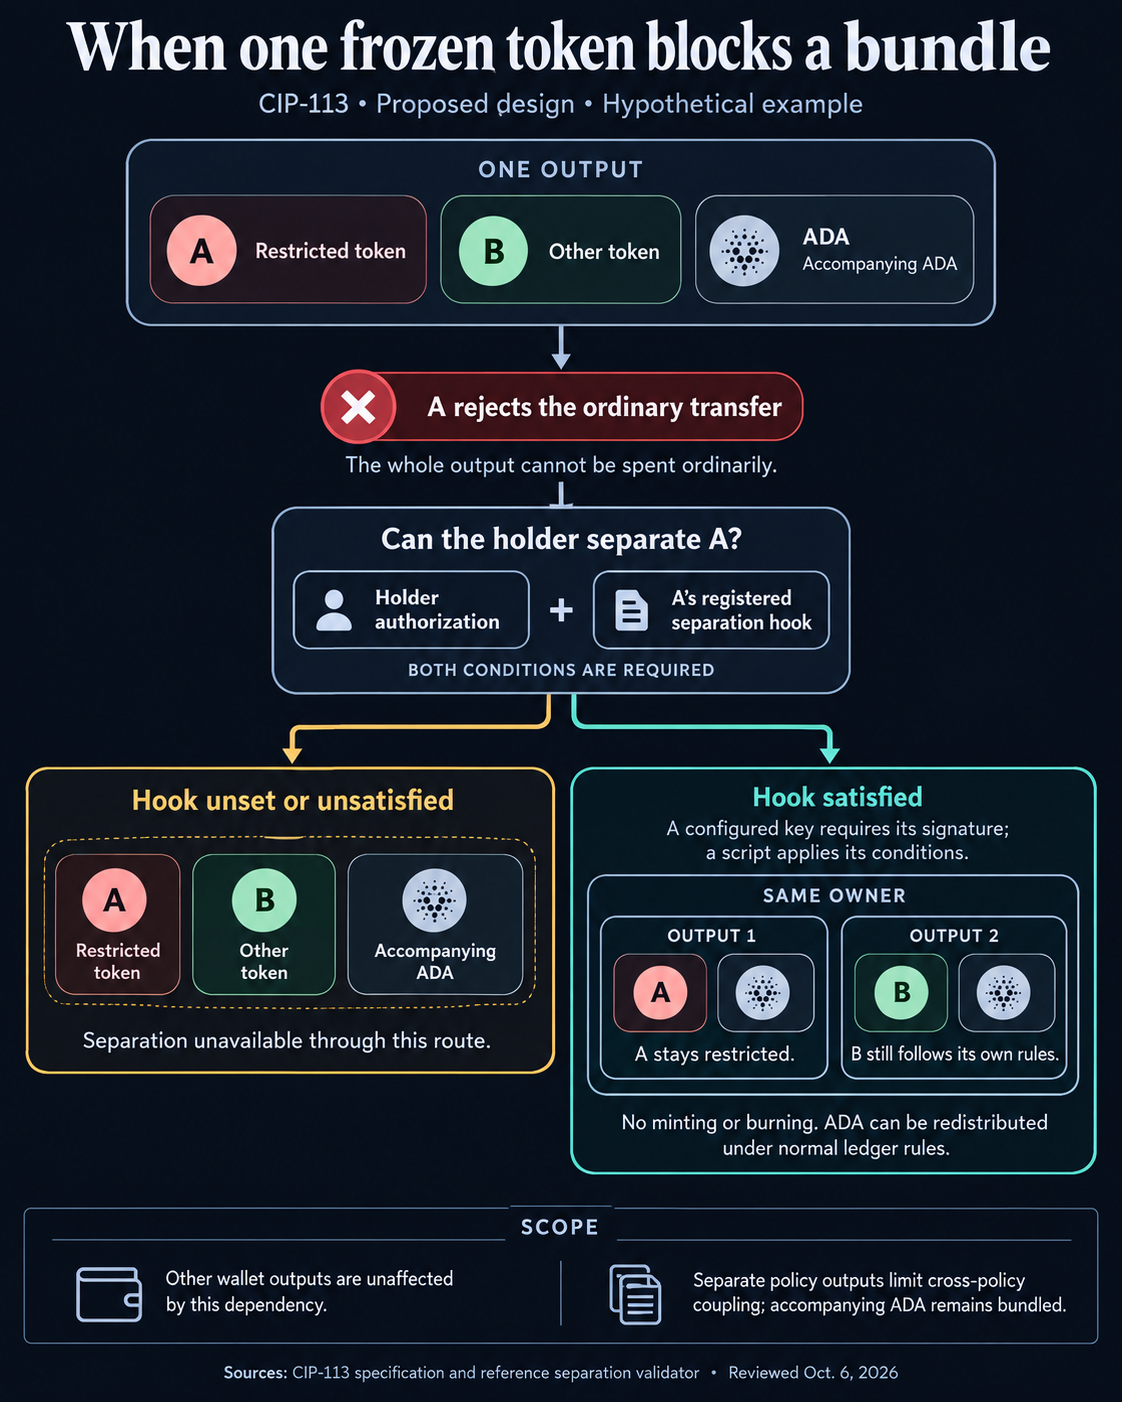
Pagal eUTXO modelį operacijos išvestyje gali būti keli prieigos raktai ir ADA. Išleidžiant šią produkciją, ji sunaudojama kaip vienetas, todėl vienam programuojamam turtui priskirtas apribojimas gali nustatyti, ar visa operacija vykdoma.
Jei išvestyje yra apribotas prieigos raktas A, nesusijęs prieigos raktas B ir ADA, pavyzdžiui, A užšaldymo arba atmetimo taisyklė gali neleisti turėtojui išleisti tos išvesties B judėjimui. Nei B, nei ADA nebuvo atskirai užšaldyti, tačiau abu tampa laikinai nepasiekiami, nes turi tą pačią išvestį su A.
CIP-113 suteikia galimybę nutraukti šią priklausomybę per restruktūrizavimo mechanizmą, žinomą kaip „atskyrimas“.
Šis procesas leidžia atskirti vieną prieigos rakto politiką nuo likusios išvesties nekeičiant nuosavybės. Jei operacija leidžiama, A gali būti perkeltas į savo išvestį, o B lieka kitoje išvestyje, kurią valdo tas pats turėtojas. A lieka apribota, o B nebetaikoma A pervedimo taisyklė dėl vėlesnių išlaidų.
Tačiau turėtojas automatiškai nekontroliuoja galimybės atskirti turtą.
Atskleidimo operacijai reikalingas turėtojo leidimas ir ji taip pat turi atitikti paveikto prieigos rakto registruoto atskyrimo taisykles. Šios taisyklės gali reikalauti papildomo parašo, nustatyti sąlygas naudojant scenarijų arba visiškai blokuoti restruktūrizavimo kelią.
Tai reiškia, kad turėtojas negali visada atlaisvinti nesusijusio turto tiesiog pasirašydamas sandorį. Jei A politika neleidžia atskirti, B ir ADA dalijimasis ta išvestimi gali likti nepasiekiamos, kol nepasikeis atitinkamos sąlygos.
Pasiūlyme nubrėžiama riba tarp tokio blokavimo ir konfiskavimo. Žetonų išdavėjo A kontrolė nesuteikia jam nuosavybės teisės į B ar kitą turtą tame pačiame išvestyje, o nuorodos diegimas sukurtas taip, kad būtų išsaugoti likučiai, priklausantys nesusijusiai prieigos rakto politikai, atliekant įgaliotus trečiosios šalies veiksmus.
Dėl piniginių ir „DeFi“ programų praktinė pasekmė yra ta, kad vien tik turto nuosavybė nebegali nulemti tiesioginio išlaidų. Tai, kaip žetonai sugrupuojami išvestyje ir kokius atskyrimo leidimus leidžia kiekviena strategija, gali tapti rizikos, susijusios su jų laikymu ar priėmimu, dalimi.
Piniginės ir DeFi protokolai paveldi dizaino riziką
Kad būtų išvengta šios priklausomybės nuo piniginių ir DeFi protokolų, prieš suaktyvinant bet kokį apribojimą gali tekti pakeisti turto supakavimą.
CIP-113 nuorodos įgyvendinimas apibūdina vienos politikos išvestis kaip pageidaujamą konstrukciją, nors patvirtinimo priemonė nereikalauja, kad kūrėjai juos naudotų. Programuojamus išteklius laikant atskirai, sumažėtų rizika, kad vieno emitento atitikties veiksmas neleis perkelti nesusijusio prieigos rakto.
ADA išlieka veikiamas tas pats apribojimas. „Cardano“ išėjimai, kuriuose yra žetonų, taip pat turi ADA, o tai reiškia, kad kai kurie tinklo vietiniai ištekliai gali būti laikinai nepasiekiami, kai bendrina išvestį su ribotu programuojamu prieigos raktu.
Tai padidina piniginių sudėtingumą. Rodomas balansas gali parodyti, ką vartotojas turi, neatskleidžiant, ką galima nedelsiant išleisti. Programoms, palaikančioms CIP-113, gali tekti stebėti, kurios strategijos bendrina išvestį, šiuo metu kiekvienam ištekliui priskirtus leidimus ir ar galima atskirti užblokuotą prieigos raktą.
Dėl skolinimo protokolų problema tampa užstato valdymo rizika.
„DeFi“ platforma, priimanti programuojamą prieigos raktą, turėtų įvertinti, ar jos išdavėjas gali sustabdyti pervedimus, ar protokolas gali leisti atskirti ir ar tos kontrolės priemonės gali trukdyti panaikinti ar likviduoti. Apribojimas, atsirandantis rinkos nuosmukio metu, gali būti ypač reikšmingas, jei skolintojas negali perkelti užstato, kai jam reikia uždaryti nepakankamai užtikrintą poziciją.
Šie klausimai tampa vis aktualesni, nes Cardano bando išplėsti savo stabiliųjų monetų ir žetonų aktyvų rinką. USDCx, vienas už vieną remiamas USDC per Circle xReserve infrastruktūrą, jau įtraukė į tinklą dar vieną dolerio likvidumo šaltinį.
CIP-113 galėtų išplėsti šią rinką, suteikdama būsimiems emitentams atitikties kontrolę, reikalingą reguliuojamoms stabilioms monetoms, vertybiniams popieriams ir kitam tokenizuotam turtui, kartu išlaikant Cardano vietinę turto architektūrą.
Kaina tokia, kad piniginės ir DeFi protokolai gali turėti turto leidimų struktūrą laikyti dar vienu finansinės rizikos sluoksniu.
Piniginės kūrėjai pagal numatytuosius nustatymus gali atskirti programuojamas strategijas, o skolinimo protokolai gali nustatyti mažesnes užstato vertes, griežtesnius parametrus arba atmesti žetonus, kurių įšaldymo ir atskyrimo taisyklės sukuria netikrumą dėl likvidavimo.
Tai sutelkia dėmesį į pirmąsias gamybos integracijas. Projektams priėmus CIP-113, jų sprendimai dėl produkcijos kūrimo ir išdavėjo leidimų padės nustatyti, ar reguliuojamas turtas gali būti švariai prijungtas prie Cardano DeFi rinkų, ar reikalauti protokolų, kad būtų galima įvertinti riziką, kad atitikties kontrolė gali apriboti prieigą prie užstato, kai to labiausiai reikia.