Aave skolinimo planas gali prarasti pinigus be įsipareigojimų neįvykdymo
Aave siūlomas institucinis skolinimo verslas suteiktų kriptovaliutų užstatą abiejose finansavimo grandinės pusėse. Įstaigos įkeistų „Bitcoin“ arba „Ether“ už paskolas doleriais, o „Aave“ skolinimo protokolą valdanti organizacija iš pradžių skolintųsi tuos dolerius už atskirą savo kriptovaliutų fondą.
„Aave Labs“ rugsėjo 30 d. paaiškinime nurodo, kad „Aave Labs“ subjektas yra sutartinis skolintojas ir patvirtinama, kad DAO finansuojamas maršrutas mokėtų vyraujančias „Aave V3“ stabilių monetų skolinimosi normas. Dėl to skolininko gebėjimas patenkinti įmoką yra tik vienas iš verslo išbandymų. Finansavimo pozicija gali susidurti su įkaito spaudimu arba didėjančiomis palūkanų sąnaudomis, kol institucinė paskola išliks galiojanti.
„Aave“ valdančioji organizacija DAO svarsto du siūlomus finansavimo leidimus: 25 mln. emisijos paketą GHO, „Aave“ stabiliajai monetai ir iki 25 mln. USD USDC arba USDT skolinimosi už DAO turtą. Apimtis apima BTC ir ETH. Bendra 50 mln. USD užklausa yra galimybė skolinti BTC ir ETH; faktinės negrąžintos paskolos lieka neatskleistos.
„Aave Labs“ praneša apie maždaug 300 mln. USD nurodytą paklausą ir apibūdina 20 mln. USD pagrindinį BTC įrenginį. Paklausos vamzdynas ir švino įrenginys yra orientaciniai, o apie faktinius lėšų išėmimus dar reikia pranešti.
Kriptovaliutų kainų mažėjimas gali susilpninti abu užstato fondus, o didėjančios stabilių monetų skolinimosi išlaidos gali susiaurinti DAO palūkanų skirtumą. Susidarantis spaudimas priklausytų nuo įkeisto turto, kiekvienos pozicijos sąlygų ir nuo to, kaip greitai bus galima pakoreguoti institucinių paskolų palūkanų normas.
Dvi užstato knygos, du grąžinimo įsipareigojimai
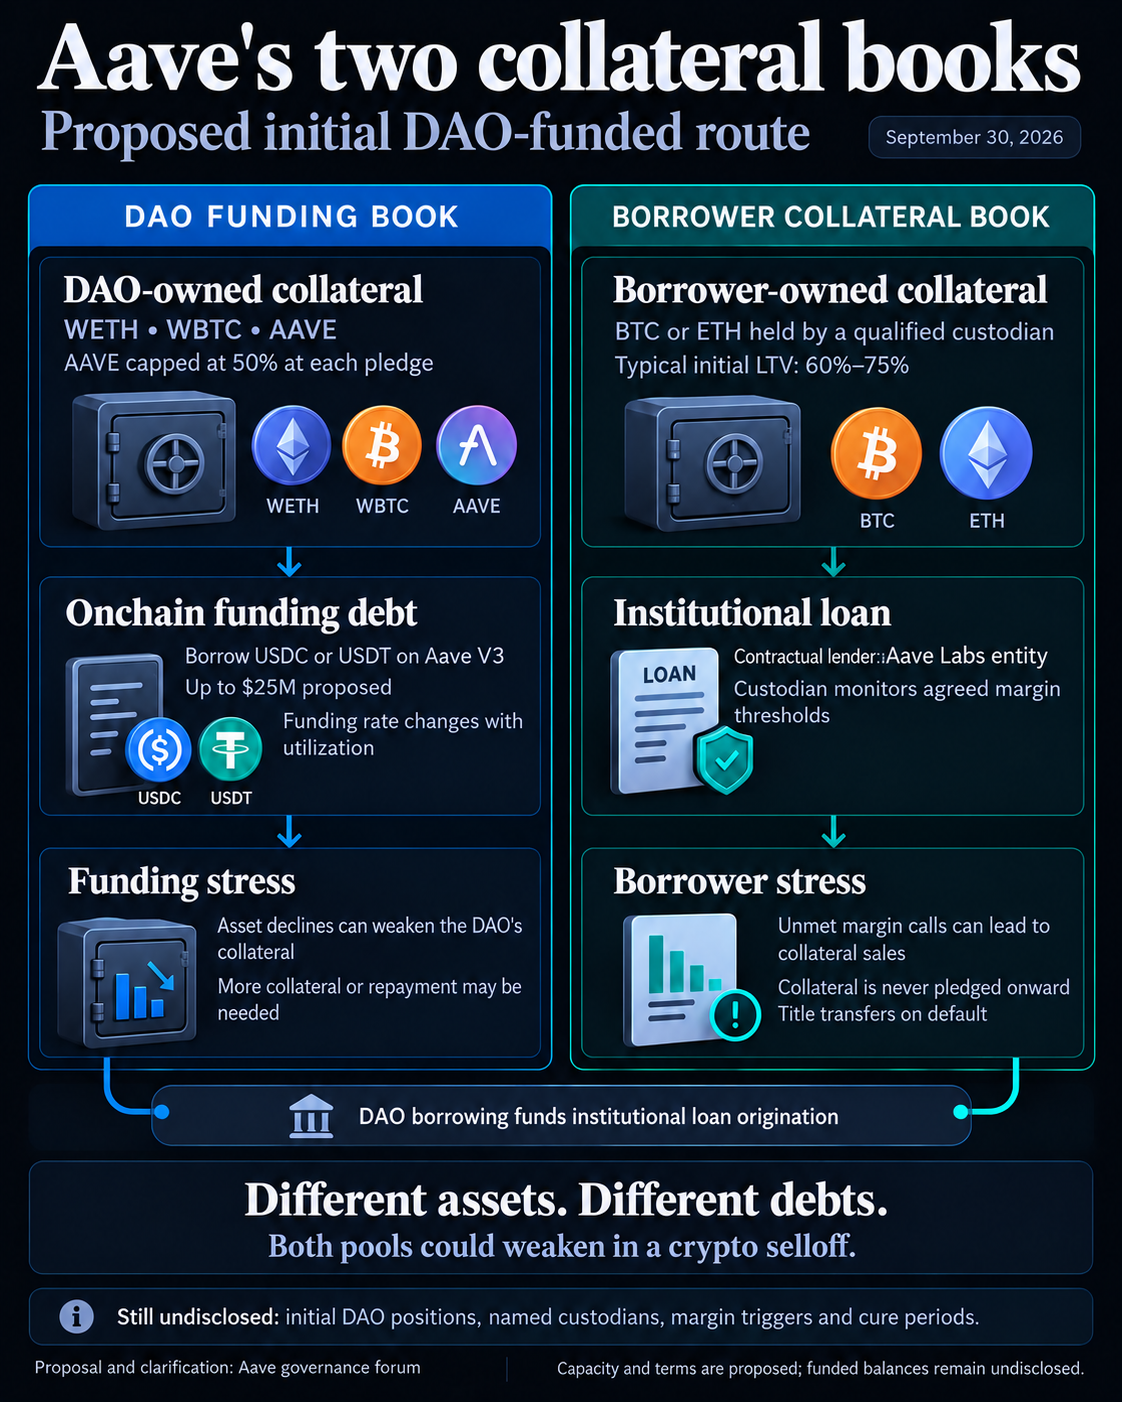
Rugsėjo 24 d. pasiūlymas iš pradžių finansuotų skolinimą įkeičiant DAO priklausančius WETH ir WBTC, o AAVE leista iki 50% užstato kiekviename įkeitime. WETH ir WBTC atstovauja supakuotą eterį ir Bitcoin. DAO skolintųsi USDC arba USDT „Aave V3“ ir panaudotų šį finansavimą institucinėms patalpoms.
Atskirai institucinis skolininkas padėtų BTC arba ETH kvalifikuotam saugotojui. Šis užstatas užtikrintų skolininko paskolą pagal pagrindinę paskolos sutartį su „Aave Labs“ subjektu. Trišalė sąskaitos valdymo sutartis sujungtų skolintoją, skolininką ir saugotoją.
Tai skirtingas turtas, įkeistas už skirtingas skolas. DAO grandinės įkeitimas būtų atskirtas nuo skolininko saugojimo sąskaitos. Pasiūlyme teigiama, kad skolininko užstatas niekada nebus perimtas ar įkeistas.
Ši struktūra leidžia įstaigai gauti likvidumo išlaikant savo kriptovaliutų pozicijas, laikantis maržos sąlygų. Tai taip pat palieka DAO „onchain“ skolą, kuri turi likti tinkamai užtikrinta, nepriklausomai nuo įstaigos grąžinimo grafiko.
Siūlomas vertybinių popierių saugotojas stebėtų skolininko įkaitą, išleistų įkaito reikalavimą ir likviduotų, jei šie reikalavimai nebūtų patenkinti. Teisinio saugumo palūkanos ir nuosavybės teisės perleidimas įsipareigojimų nevykdymo atveju yra skirti leisti skolintojui tiesiogiai parduoti ir grąžinti. Dokumentuose aprašoma, kaip vyktų vykdymas; dar reikia pranešti apie vykdymo pagal šias priemones įrašus.
„Aave Labs“ duomenimis, įprastas pradinis paskolos ir vertės santykis būtų nuo 60% iki 75%. Paskolos ir vertės santykis lygina pasiskolintą sumą su užstato verte. Kiekvienos priemonės garantinis įnašas, išpirkimo laikotarpis ir likvidavimo sąlygos lems, kiek užstatas gali nukristi prieš vykdymą.
Didelis kriptovaliutų nuosmukis gali susilpninti abi knygas. Sumažėjus BTC arba ETH, padidėtų spaudimas įstaigos saugomam užstatui, o DAO WBTC, WETH ar AAVE sumažėjimas galėtų sumažinti stabilių monetų skolinimosi pagalvę.
Pasiūlyme aiškiai pripažįstama AAVE susilpnėjimo rizika, kai BTC užtikrintos paskolos patiria stresą. Jo 50 % viršutinė riba riboja AAVE dalį, kai įkeičiamas užstatas. Vėlesnių šios dalies pakeitimų valdymas priklausytų Aave finansų komitetui, kuriam vadovauja TokenLogic, kuris taip pat stebėtų finansavimo padėties būklę.
„Onchain“ finansavimas taip pat turi savo užstato reikalavimus. Aave skolinimosi dokumentuose paaiškinama, kad skolininkas turi turėti pakankamą užstatą ir stebėti savo sveikatos veiksnį – pozicijos apsaugos nuo likvidavimo priemonę. Pablogėjus šiai apsaugai, gali prireikti daugiau užstato arba dalinio grąžinimo.
Siūlomam instituciniam verslui tai sukuria likvidumo klausimą, prieš tai būtinai sukuriant kredito nuostolius. Įstaiga vis tiek gali mokėti savo paskolą, o DAO turi sustiprinti užstatą, užtikrinantį jos finansavimą. Negalima manyti, kad skolininko užstatas yra iš karto prieinamas atskirai DAO pozicijai paremti; patekimas priklausys nuo objekto saugumo ir vykdymo užtikrinimo priemonių.
Ar toks spaudimas iš tikrųjų atsirastų, priklauso nuo pradinio DAO užstato derinio, skolos dydžio, sveikatos veiksnių ir objekto maržos sąlygų. Tos detalės pasiūlyme ir paaiškinime neskelbtos. Struktūra palaiko koreliacinį streso scenarijų, o užstato pardavimo dydis ir laikas priklauso nuo tų neatskleistų pozicijų ir sąlygų.
Plaukiojantis finansavimas gali sunaudoti paskolos skirtumą
Antrasis testas yra paskolų nešiojimo kaina. Aave Labs pateikia orientacinę skolininko kainodarą nuo 6% iki 8% APR, palyginti su maždaug 4,5% finansavimo išlaidomis, o tai reiškia, kad DAO palūkanų skirtumas yra nuo 1,5 iki 3,5 procentinio punkto.
Rugsėjo 30 d. atsakyme aiškiai nurodyta, kad 4,5 % yra orientacinės išlaidos, kurios gali keistis. Balanso maršrutas mokėtų vyraujantį V3 kursą už pasiskolintą USDC arba USDT. GHO finansuojamas maršrutas būtų taikomas dabartiniam tarifui, mokamam sGHO taupantiems asmenims.
Aave normos priklauso nuo fondo panaudojimo, kuris matuoja, kiek pasiskolinta tiekto likvidumo, ir nuo valdymo parametrų. Kainos koreguojamos, kai skolinamasi arba grąžinamas likvidumas. Todėl pakeitus infliacijos lūkesčius ar Federalinio rezervo politiką, DAO Aave finansavimo norma mechaniškai nenustatytų.
Institucinės paskolos kuponas turi kitą laikrodį. Savo rugsėjo 30 d. atsakyme TokenLogic teigia, kad paskolos palūkanų normos yra nustatytos sutartyje ir gali likti pasenusios per įspėjimo laikotarpį, paprastai 90 dienų. Aprašytas švino įrenginys yra amžinai žalias, bet kuri šalis gali į ją paskambinti arba pakoreguoti tarifą įspėjusi prieš 90 dienų.
Iliustruojantis skaičiavimas parodo ekspoziciją. Laikant paskolos kuponą, esantį žemiausioje siūlomo diapazono dalyje, 6%, gautų šiuos skirtumus:
| Numatomos metinės finansavimo išlaidos | Nepakeistas paskolos kuponas | Palūkanų skirtumas prieš kitas išlaidas |
|---|---|---|
| 4,5 % | 6 % | +1,5 procentinio punkto |
| 6 % | 6 % | 0 procentinių punktų |
| 7 % | 6 % | –1 procentinis punktas |
Lentelėje parodytas jautrumas numanomoms didesnėms finansavimo išlaidoms, nepakeitus skolininko kupono. Padidinus finansavimą iki 6 %, palūkanų skirtumas išnaudotų, net jei skolininkas sumokėtų visą sumą. 7% nepakitęs paskolos kuponas būtų mažesnis už lėšų kainą. „TokenLogic“ taip pat pažymi, kad saugojimo, eksploatavimo, vykdymo ir kredito išlaidos vis tiek turi būti apmokėtos, o palūkanų skirtumas paliekamas šioms išlaidoms padengti prieš bet kokį pelną.
Perėjimas prie GHO pakeistų finansavimo galimybes. Pradinis DAO finansuojamas maršrutas leistų išvengti GHO konvertavimo į skolinimo valiutą arba stabilumo modulio inventoriaus sudarymo. GHO maršrutas turėtų konvertuoti išleistas GHO į dolerius, kurių pirmiausia nori skolininkai, valdydami to konvertavimo poveikį likvidumui ir susiejimui.
Pasiūlyme pirmenybė teikiama suderintoms sGHO įplaukoms, tada antrinės rinkos likvidumui, o stabilumo modulis – paskutinis. Šiame modulyje pateikiama stabili dolerio monetų atsarga, skirta GHO išpirkimui. Pasiūlyme reikalaujama, kad konversijos būtų nukreiptos naudojant „TokenLogic“, jos dydis ir laikas būtų pagal rinkos gylį, ir atidėti, jei jie negali atitikti sutarto didžiausio susiejimo nuokrypio.
„Aave Labs“ pranešė apie 59,9 mln. USD stabilumo modulio išpirkimo atsargų rugsėjo 24 d. Skaičius rodo rugsėjo 24 d. likvidumą; pasiūlyme nepateikiama atnaujinta rugsėjo 30 d. Naujajame „TokenLogic“ atsakyme teigiama, kad atsargų nepakanka siūlomo dydžio ir trukmės paskolai be likvidumo valdymo palaikyti.
„TokenLogic“ taip pat teigia, kad suderintos sGHO įplaukos turi trukti bent tiek pat, kiek skolininko brėžiniai. Atitinkamos sumos išdavimo metu vis tiek gali palikti finansavimo spragą, jei paskolos lėšos išeitų prieš grąžinant.
Atskleidimas parodytų, kokį spaudimą DAO gali sugerti
Pasiūlymo paskelbtas kelias išlieka bendruomenės atsiliepimu, po kurio seka momentinė nuotrauka, jei nuotaikos yra palankios, ir AIP po teigiamo momentinio vaizdo. Dabartinė diskusija neatskleidžia užbaigto patvirtinimo, diegimo operacijos ar tiesioginių paskolos lygio ataskaitų.
Kiekvienam siūlomam finansavimo leidimui reikės GHO Stewards dviejų iš trijų patvirtinimo susitarimo, apimančio „Aave Labs“, „TokenLogic“ ir „LlamaRisk“. „Aave Labs“ žada teikti ataskaitas apie neapmokėtus likučius, užstato sudėtį, LTV pasiskirstymą, maržos įvykius, nuostolius ir finansavimo pozicijas. TokenLogic sako, kad būsimame finansavimo atnaujinime bus išsamiai aprašytas pradinis DAO užstato pasirinkimas.
Tikslus skolintojo subjektas ir saugotojai lieka neįvardinti. Taip pat trūksta skaitinių maržos trigerių ir gydymo laikotarpių. Teisinės šalies paaiškinime nurodoma, kas sudarytų sutartį su skolininku, tačiau nuostolių ir vykdymo pajamų paskirstymas tarp to subjekto ir DAO lieka neišspręstas.
Kartu su šiais atskleidimais svarbios ir pasitraukimo teisės. Siūlomos terminuotos paskolos sumokėtų per 12 mėnesių, o amžinai žaliuojantys objektai paprastai turėtų skambučių ir perkainojimo teises. Nustačius GHO fasilitatoriaus pajėgumą iki nulio, naujas kaldinimas gali sustabdyti, bet nepaliks išskirtinio GHO; norint pašalinti tarpininką, jo likutis turi pasiekti nulį.
Gautas testas yra platesnis nei tai, ar institucija gali išvengti Bitcoin pardavimo iš pradžių. „Aave“ siūlomas finansavimas galėtų išsaugoti šią riziką, kartu nustatant atskirą poreikį DAO padengti savo užstatą ir finansavimo išlaidas. Pirmasis finansavimo atnaujinimas ir paskolų lygio ataskaita parodytų, ar abi knygos turi pakankamai likvidumo ir sutartinio lankstumo, kad kartu atlaikytų spaudimą.