USDC skolintojai susiduria su savaitgalio kainų atotrūkiu „Aave“ akcijomis
„Aave’s Base“ rinka nuo rugsėjo 25 d. priėmė septynis „Coinbase“ akcijų žetonus kaip USDC paskolų įkaitą, todėl stabilių monetų tiekėjai, kurie pasirenka savaitgalio kainų skirtumą. „Aave Labs“ rugsėjo 25 d. pranešė, kad jos „V4 Equities Hub“ pradėjo veikti po to, kai buvo panaikintas laikinas sustabdymas. Jo Mag-7 skolinimo stiebas turi 21 mln. USDC skolinimosi viršutinę ribą, o ne jau suteiktų paskolų ataskaitą.
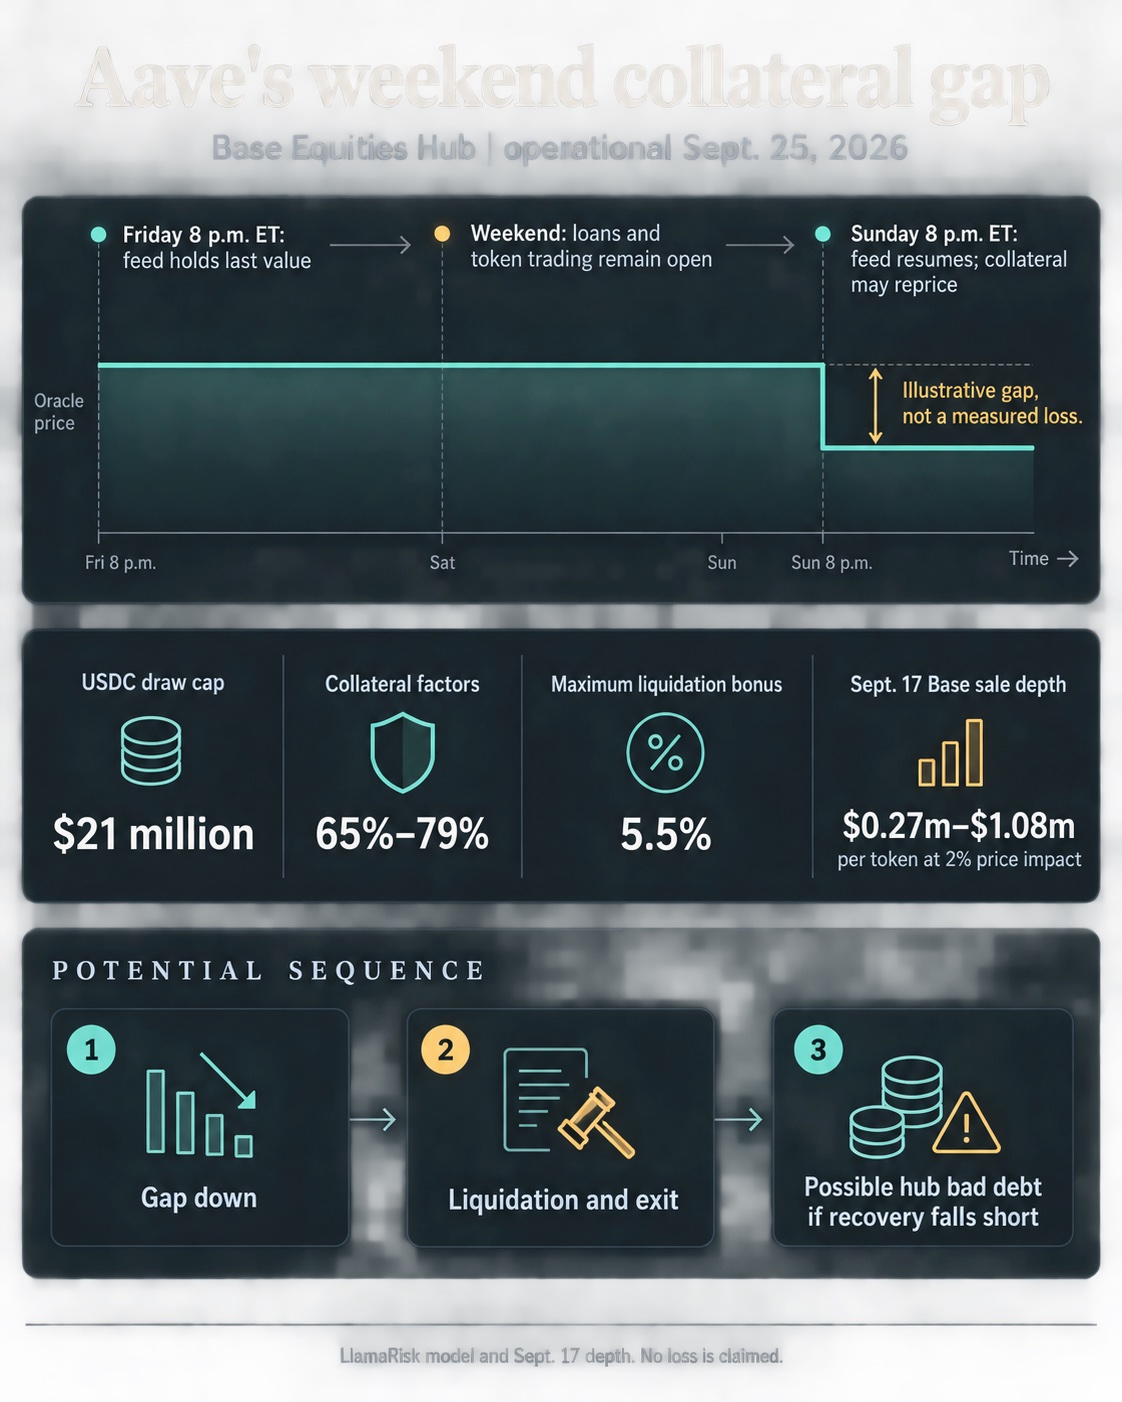
„Aave“ skolinimo sistema lieka atvira, o su akcijomis susietų užstatų kanalai išlaiko penktadienio kainą iki sekmadienio vakaro. Skolininkas vis tiek gali prekiauti žetonu per tą spragą, tačiau kainos sąlygotas pozicijos būklės sumažėjimas protokole gali būti matomas tik atnaujinus tiekimą. Jei likvidatoriai negalės susigrąžinti pakankamai vertės iš konfiskuotų žetonų po šio perkainojimo, pasirinktas USDC skolinimo centras gali likti beviltiškai skolingas.
Rinka atidaryta, kol jos akcijų srautas uždarytas
AAPLc, AMZNc, GOOGLc, METAc, MSFTc, NVDAc ir TSLAc yra tik užstatas. USDC yra vienintelis turtas, kurį skolininkai gali gauti iš tam skirto centro. LlamaRisk, kuri rekomendavo pradinius rinkos parametrus, teigia, kad USDC tiekėjai pasirenka šią akcijomis užtikrintą poziciją; ji nepatenka į kitas Aave rinkas.
Su „Chainlink“ akcijomis susietuose sklaidos kanaluose pagrindinė akcijų kaina sujungiama su „Coinbase“ emitento daugikliu. „LlamaRisk“ nurodo veikimo langą nuo sekmadienio 20 val. iki penktadienio 20 val. rytų laiku. Nuo penktadienio vakaro iki sekmadienio vakaro ir JAV rinkos švenčių dienomis kanalai išlaiko savo paskutinę vertę, o ne skelbia naują. Pati Aave rinka lieka atvira indėliams, skolinimuisi ir likvidavimui, o akcijų žetonai vis tiek gali pakeisti savininką grandinėje.
Todėl užstato pozicijos kainomis pagrįstos būklės rodmenys negali atspindėti naujos informacijos per tą uždarymą. USDC paskolos palūkanos vis tiek gali peržengti likvidavimo slenkstį, kol pašaras užšaldytas. Pozicija, kurią padarė nesaugi dėl mažesnės su akcijomis susietos kainos, pirmiausia gali būti likviduojama, kai sekmadienio vakarą bus atnaujintas tiekimas ir šis judėjimas bus įtrauktas į vieną atnaujinimą. Tada likvidatoriui gali tekti nešioti konfiskuotą poziciją iki pirmadienio akcijų rinkos valandų.
Pradiniame ARFC buvo aprašytas kitoks patvirtinimo kelias. „Aave Labs“ prieš vykdymą sakė, kad „Snapshot“ balsavimas yra privalomas šiam aktyvavimui ir kad Protokolo saugumo taryba tiesiogiai sustabdys dislokuotą rinką, be AIP arba „Aave Governance V3“ balsavimo už aktyvavimą. Vėliau buvo patvirtinta, kad taryba tai padarė. Atskira rizikos valdytojo konfigūracija vis dar buvo apibūdinta kaip priklausanti AIP.
„Mag-7“ stipinų stipino 21 mln. USD vertės riba yra 32 mln. USDC. Pastarasis riboja, kiek USDC ten gali būti tiekiama; nė vienas skaičius nenurodo einamųjų indėlių, skolinimosi ar panaudojimo. Septyni akcijų žetonai turi įkaito faktorių nuo 65% iki 79%. „Aave V4“, „LlamaRisk“ teigia, kad veiksnys nustato kiekvieno žetono skolinimosi limitą ir likvidavimo ribą.
Tomis nuolaidomis siekiama palikti vietos kainai mažėti nuo pozicijos, kuri tampa likviduojama, iki likvidatoriaus uždarymo. „LlamaRisk“ nepalankiausiomis sąlygomis taikomas metodas naudoja istorinius akcijų judėjimus ne darbo valandomis, leidžia 0,5 % atotrūkį tarp paskelbtos oracle vertės ir rinkos ir kaupia skolą 24 % metinės USDC skolinimosi normos kreivės viršūnėje per ilgiausią rinkos uždarymą. Tai reiškia, kad likvidavimas bus baigtas ne vėliau kaip per penkias minutes po kito eilinio akcijų rinkos atidarymo. Didžiausias pastebėtas kritimas ir statistinis uodegos įvertinimas nurodo kiekvieno pavadinimo veiksnį.
Tai yra nuostolių modelis, kurį parametrai turi atlaikyti, o ne garantija dėl kito uždarymo. „LlamaRisk“ pažymi, kad jos istoriniai duomenys negali apibūdinti retesnio nuosmukio, nei yra. Sukonfigūruota maksimali 5,5% likvidavimo premija skirta sumokėti likvidatoriui už žetonų pardavimą, išpirkimą arba apsidraudimą po USDC skolos grąžinimo. Ar tos paskatos pakanka, priklauso nuo kainos ir vykdomo likvidumo, turimo likviduojant.
Išėjimo maršrutas nustato, kas sugeria tarpą
Išpirkimas nėra automatinis tiems, kurie gauna konfiskuotą B20 žetoną. „LlamaRisk“ techniniame vertinime teigiama, kad antrinės rinkos įgijėjas iš pradžių turi nepanaudotą poziciją ir negali išpirkti, kol nebaigs emitento kontroliuojamo teisių suteikimo proceso. Likvidatorius, neturintis tokio statuso, gali parduoti „Base“, ieškoti tinkamos išpirkimo sandorio šalies arba naudoti apsidraudimo sandorį, kol bus uždarytas sandoris. Perpetual-future maršrutas rizikos vertinime yra sumodeliuotas pasirinkimas, o ne garantuotas pajėgumas kiekvienam likvidavimui.
Dėl nedidelio antrinio gylio priverstinio pardavimo dydis tampa lemiamas. „LlamaRisk“ lentelėje, remiantis rugsėjo 17 d. duomenimis prieš aktyvuojant rinką, kiekvieno žetono bazinis pardavimo gylis yra maždaug 0,27–1,08 mln. Šie skaičiai rodo datą, o ne tai, ką likvidatorius galėtų parduoti rugsėjo 27 d. Didesnius perleidimus gali tekti padalinti arba nukreipti šaliai, turinčiai išpirkimo prieigą.
Likvidavimas, kai grąžinama USDC skola ir atgaunama pakankamai vertės iš užstato, nepalieka skolinimo trūkumo. Jei iš naujo atsidarantis kainų skirtumas yra didesnis nei sumodeliuotas buferis arba konfiskuotų žetonų negalima parduoti arba apdrausti numatytąja kaina ir greičiu, pozicija gali palikti blogą skolą pasirinktame akcijų centre. Jos USDC tiekėjai yra kreditorių grupė, kuriai trūksta šio trūkumo; cituojamuose rizikos dokumentuose tai apibūdinama kaip scenarijus, o ne dokumentuojamas realizuotas nuostolis. Viršutinė riba riboja didžiausią rinkos panaudojimą, o tikroji rizika bet kuriuo metu priklauso nuo negrąžintų paskolų, pozicijų ir turimo likvidumo atnaujinus informacijos santrauką.