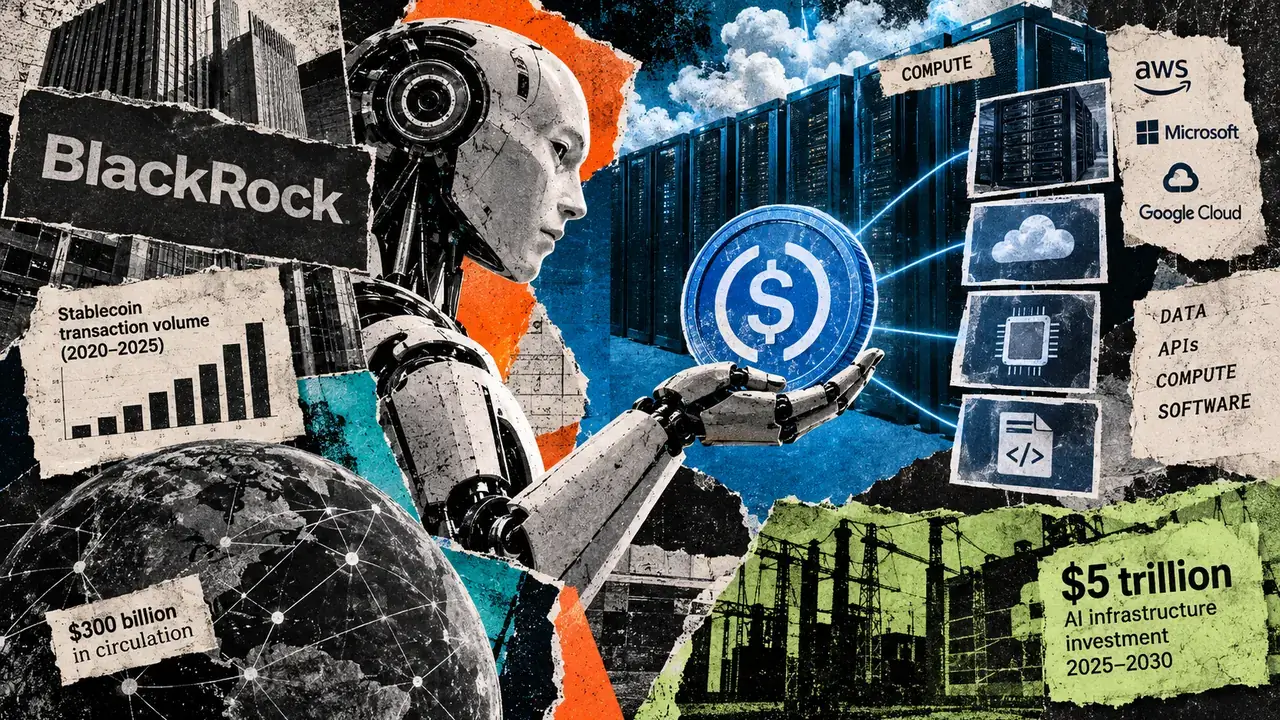
„BlackRock“ mato naują 5 trilijonų USD vertės dirbtinio intelekto prekybą stabiliomis monetomis
„BlackRock“ teigia, kad dirbtinis intelektas galėtų sukurti naują stabilių monetų klientų klasę: mašinas, kurios nuolat išleidžia pinigus be žmogaus sutikimo.
Didžiausias pasaulyje turto valdytojas mato, kad dirbtinio intelekto sistemos perka duomenis, pasiekia programinę įrangą ir įsigyja skaičiavimo išteklius pačios, o tai gali papildyti skaitmeninį turtą nauju sandorių poreikio šaltiniu, ne tik prekyba ir mokėjimais žmonėms.
Ši perspektyva yra naujosios „BlackRock“ ataskaitos centre, Mašininė-gimtoji ekonomikakuriame teigiama, kad dirbtinis intelektas ilgainiui gali pakeisti, kas inicijuoja ekonominę veiklą. Užuot žmonės priėmę individualius mokėjimo sprendimus, programinė įranga galėtų atlikti tūkstančius mažų operacijų, kad atliktų užduotį.
„BlackRock“ duomenimis, stabilios monetos patenka į šią rinką, kai apyvartoje jau yra daugiau nei 300 milijardų dolerių, o 2025 m. Įmonė apskaičiavo, kad 2020–2025 m. apimtys išaugo 80 % sudėtiniu metiniu tempu, o JAV automatinio kliringo namų (ACH) tinkle – maždaug 8,5 %.
Praėjusiais metais ACH vis dar apdorojo apie 93 trilijonus USD, o tai rodo, kiek stabilių monetų liko nuo didžiausių tradicinių mokėjimo bėgių. „BlackRock“ taip pat perspėjo tiesiogiai lyginti stabilių monetų veiklą su „Visa“ ir „Mastercard“, nes tinklai skirtingai vertina operacijas.
Tačiau potencialiai didesnis pokytis yra sandorių elgesys, o ne esama apimtis.
AI agentas, ieškantis informacijos ar skaičiavimo pajėgumų, gali pakartotinai mokėti už atskirus API skambučius, duomenų tiekimus ar apdorojimo galios vienetus. Šios operacijos gali būti vertos cento dalių ir vyksta visą parą, todėl mokėjimo modelis labai skiriasi nuo pirkinių kortele ar banko pavedimų, skirtų pirmiausia žmonėms.
Tai suteikia stabilių monetų atidarymą, nes programinė įranga gali laikyti jas programuojamose piniginėse ir atsiskaityti už operacijas nereikalaujant, kad asmuo patvirtintų kiekvieną mokėjimą.
Stabilios monetos gali laimėti mašinos piniginę anksčiau nei blokinės grandinės laimi ekonomiką
Mokėjimo įmonės jau konkuruoja dėl to, kaip vyks tie sandoriai.
„Coinbase“ x402 protokolas naudoja žiniatinklio HTTP 402 būseną „Reikalingas mokėjimas“, kad paslauga pareikalautų mokėjimo prieš grąžinant duomenis ar kitą šaltinį. Agentas gali paprašyti API, gauti mokėjimo nurodymus, pervesti USDC ir gauti paslaugą žmogui neužbaigus apmokėjimo.
„Stripe“ ir „Tempo“ kuria automatinių mokėjimų protokolą, kuriuo galima atsiskaityti už operacijas naudojant stabilias monetas arba tradicinius mokėjimo būdus. „Stripe“ ir „OpenAI Agent Commerce Protocol“ sujungia AI agentus su esamomis prekybininkų sistemomis, o „Google“ ir „Visa“ kuria atskirus standartus, susijusius su agento tapatybe ir įgaliojimu.
Konkuruojantys metodai apsunkina bet kokią prielaidą, kad mašinų prekyba automatiškai persikels į grandinę.
Tradiciniai mokėjimo tinklai gali prisitaikyti prie savarankiškos programinės įrangos, ypač kai agentai sudaro sandorius su įsitvirtinusiomis įmonėmis ir vartotojais. Stabilios monetos atrodo geriau išdėstytos ten, kur mokėjimai tampa ypač maži, dažni arba taikomi programinei įrangai.
Tai palieka antrą ginčą dėl to, kur galiausiai kaupsis šių mokėjimų vertė.
Jei agentai generuos daugiau stabilių monetų operacijų Ethereum, didesnis naudojimas gali padidinti blokinės erdvės ir tikrinimo paslaugų paklausą. ETH naudojamas tinklo mokesčių ir statymų sistemoje, suteikiant vieną maršrutą, kuriuo didesnis operacijų aktyvumas gali paveikti vietinį turtą.
Tačiau sandorių augimas ir simbolių paklausa nebūtinai didėja kartu.
„BlackRock“ teigė, kad vietinio kriptovaliutų turto užfiksuojama suma priklausys nuo mokesčių struktūrų, investicijų ekonomikos ir dujų rėmimo modelių. Tinklai gali apdoroti didelius kiekius ir įkrauti labai mažai, o programos taip pat gali apsaugoti vartotojus ir agentus nuo pačių pagrindinių dujų prieigos rakto.
Circle’s Arc pristato kitokį modelį. Į mokėjimus orientuota blokų grandinė naudoja USDC kaip savo pirminį dujų išteklius, o tai reiškia, kad papildoma veikla gali sustiprinti stabilios monetos vaidmenį nesukuriant to paties perdavimo mechanizmo į atskirą savąjį žetoną, pvz., ETH.
Investuotojams šis skirtumas gali būti svarbesnis, jei mašininiai mokėjimai būtų didesni. Stabilių monetų emitentai gali įgyti sandorių paklausą, o tuos pervedimus apdorojantys tinklai konkuruoja atskirai, kad padidintų pralaidumą ekonomine verte.
AI skaičiavimas gali žymiai padidinti mašinos klientą
„BlackRock“ tikisi, kad ta pati mokėjimo architektūra galiausiai pasieks vieną didžiausių AI išlaidų – skaičiavimo galią.
Sukauptos investicijos į AI infrastruktūrą 2025–2030 m. gali viršyti 5 trilijonus USD, o „Bloomberg“ konsensuso prognozės, kurias cituoja „BlackRock“, bendros pajamos iš „Amazon Web Services“, „Microsoft Intelligent Cloud“ verslo ir „Google Cloud“ iki 2030 m. sieks apie 1,1 trilijono USD.
Tai sukurtų didelę išteklių rinką vis savarankiškesniems agentams naršyti.
Agentas galėtų palyginti kompiuterių tiekėjus pagal kainą, aparatinę įrangą, vietą, delsą arba našumą; pirkimo pajėgumai konkrečiai užduočiai atlikti; ir automatiškai apmokėti išlaidas. Mokėjimai gali būti atliekami už užduotį, naudojimą arba galbūt už modelio prieigos raktą.
AI išvados taptų pasikartojančia mašinų tarpusavio operacijų kilpa: programinė įranga surastų, perka, sunaudoja ir sumoka už išteklius, kiekviename etape nesikišant asmeniui.
„BlackRock“ mano, kad aplink šią veiklą gali susidaryti dar didesnė finansų rinka.
Standartizuotais reikalavimais dėl skaičiavimo pajėgumų galiausiai būtų galima prekiauti arba įkeisti kaip užstatą, o ateities sandorių rinkos galėtų leisti pirkėjams ir pardavėjams apsidrausti nuo skaičiavimo išlaidų pokyčių. Tokiose rinkose reikėtų standartų, kurie atsižvelgtų į didelius lustų, energijos kainų, vietos ir našumo skirtumus.
Ši disertacijos dalis iš esmės išlieka perspektyvi. Mokėjimų agentų veikla vis dar tik pradeda formuotis, o tradicinės finansų įmonės kartu su kriptovaliutų įmonėmis kuria savo savarankiškos komercijos infrastruktūrą.
Artimesnė konkurencija vyksta dėl mašinos piniginės.
Stablecoin emitentams reikia, kad jų žetonai taptų numatytuoju programinės įrangos atsiskaitymo turtu. Mokėjimo protokolai turi tapti įprastu agentų naudojimu prašydami išteklių ir mokėdami už juos. Ethereum ir konkuruojančios blokų grandinės susiduria su sunkesniu uždaviniu užtikrinti, kad didesnis stabilių monetų pralaidumas virstų jų pačių ekonominio turto paklausa.
Tuo tarpu tradiciniai mokėjimo tinklai turi paskatą tęsti šią veiklą esamuose bėgiuose.
Dirbtinio intelekto sistemoms įgyjant daugiau įgaliojimų išleisti, tos konkuruojančios infrastruktūros vis labiau kovos dėl kliento, kuris niekada nemiega, gali atlikti tūkstančius kartų fone ir gali labiau rūpintis kaina, atsiskaitymo greičiu ir programuojamumu, o ne tuo, kuris finansinis tinklas yra po mokėjimu.