Kriptografijos mokesčių reforma ką tik laimėjo 38:5
Kriptografijos grupės verčia Kongresą išplėsti mokesčių lengvatas po to, kai House ekspertų grupė patobulino pirmąją skaitmeninio turto mokesčių sistemą.
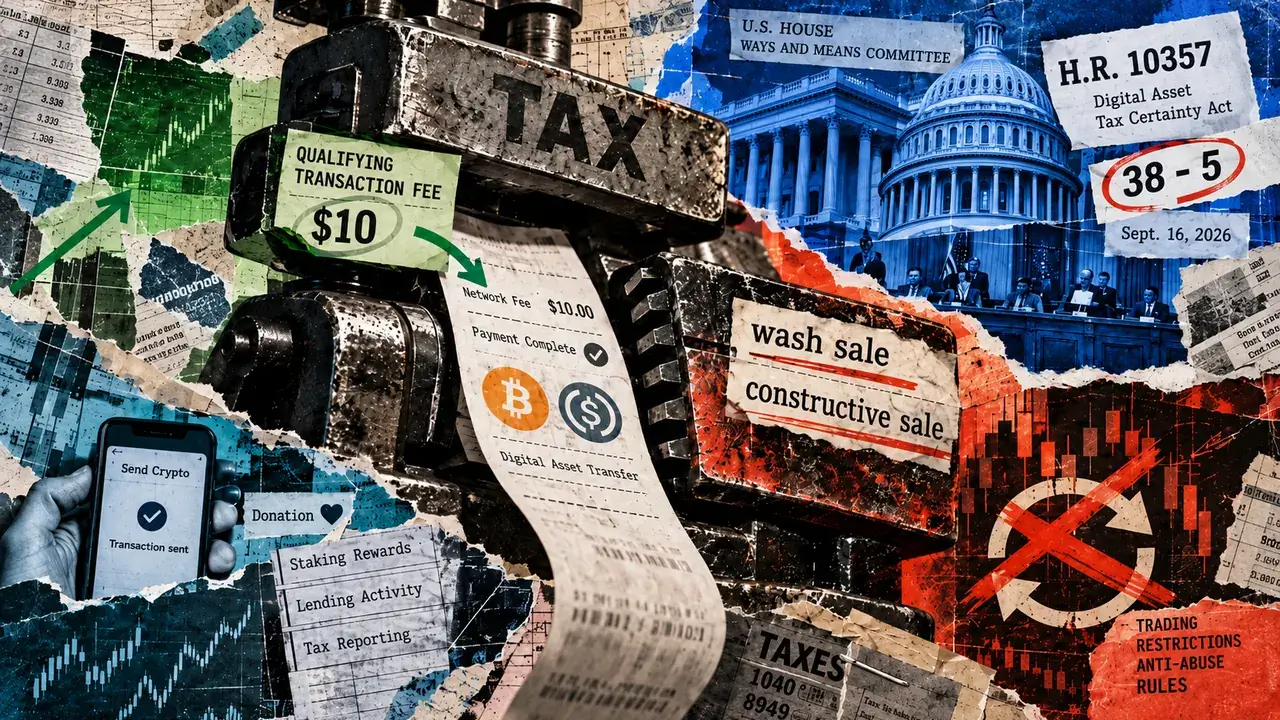
Atstovų Rūmų Būdų ir priemonių komitetas rugsėjo 16 d. 38–5 d. patvirtino HR 10357, Skaitmeninio turto mokesčio tikrumo įstatymą, kuriuo buvo išsiųstas paketas, apimantis kriptovaliutų mokėjimus, stabilias monetas, prekybą, skolinimą, investavimą ir kasybą. Priėmęs pirmininko Jasono Smitho pakaitalą, komitetas nurodė, kad pakeistas įstatymo projektas būtų paskelbtas palankiai.
Pramonės grupės palankiai įvertino balsavimą, tuo pačiu pranešdamos, kad teisės akte vis dar nėra keleto prioritetų, kuriuos nori išspręsti prieš galutinį priėmimą. Tai apima platesnę kasdienių kriptovaliutų operacijų lengvatą ir pakeitimus, kada statymo ir kasybos atlygis tampa apmokestinamas.
Alison Mangiero, Kripto inovacijų tarybos vyriausioji strategijos pareigūnė ir JAV politikos vadovė, komiteto balsavimą pavadino istoriniu žingsniu, bet sakė, kad įstatymų leidėjai dar turi galimybių patikslinti pajamų pripažinimo laiką už investicinius ir kasybos atlygius ir išplėsti įprastų skaitmeninio turto sandorių de minimis traktavimą. CCI buvo iškėlusi panašias problemas įstatymų leidėjams prieš nustatant antkainį.
Dėl to pramonė bando remtis įstatymo projektu, kuriuo suteikiamos kelios ilgai ieškotos mokesčių lengvatos, kartu nepašalinant kai kurių trinties, kuri, anot kriptovaliutų šalininkų, apsunkina skaitmeninio turto naudojimą mokėjimams ir dalyvavimui tinkle.
Pramonė nori, kad mokėjimų lengvatos būtų taikomos toliau
Sąskaita panaikintų pelno ar nuostolių pripažinimą, kai skaitmeninis turtas naudojamas apmokėti reikalavimus atitinkančius tinklo ir operacijų mokesčius, ne didesnius nei 10 USD, pradedant nuo perleidimo po 2027 m. gruodžio 31 d. Operacijų mokesčiams apmokėti naudojamas turtas paprastai turi būti tokio paties tipo kaip turtas, įtrauktas į pagrindinį pervedimą.
Tai sprendžia siaurą Internal Revenue Service, skaitmeninį turtą traktuojančios kaip nuosavybę, pasekmę: kriptovaliutų išleidimas blokų grandinės mokesčiui padengti gali pats sukurti apmokestinamąjį nusistatymą.
CCI nori, kad Kongresas eitų toliau, suteikdamas platesnę de minimis pagalbą kasdieniams skaitmeninio turto sandoriams. Skirtumas yra reikšmingas, nes HR 10357 10 USD nuostata apima reikalavimus atitinkančius mokesčius, o ne sukuria bendrą išimtį mažiems pirkiniams, perkant kriptovaliutą.
Atskirai šis paketas numato specialias sąlygas tinkamoms JAV dolerių stabilioms monetoms ir sukuria supaprastintą plačiai parduodamo skaitmeninio turto apskaitos rinkimą.
Be to, dabartinis finansų rinkos režimas būtų taikomas ir kitoms pramonės šakoms, įskaitant saugių uostų skolinimą, tinkamų prekiautojų ir prekybininkų apskaitą pagal rinkos vertę ir supaprastintas tam tikrų labdaros aukų taisykles. Komitetas šias nuostatas apibūdina kaip pastangas priartinti skaitmeninį turtą prie palyginamų tradicinių finansinių priemonių.
Nuolaidos taikomos kartu su griežtesnėmis taisyklėmis investuotojams. HR 10357 išplėstų plovimo ir konstruktyvaus pardavimo nuostatas ir skaitmeniniam turtui, panaikinant mokesčių strategijas, kurios išliko prieinamos, nes kriptovaliutos paprastai nepatenka į vertybiniams popieriams ir kitoms finansinėms priemonėms jau taikomų taisyklių.
Įstačius pagrindinis pramonės reikalas lieka neišspręstas
Kasyba ir statymas yra labiau susijęs nebaigtas pramonės klausimas.
Teisės aktuose pajamos iš skaitmeninio turto patvirtinimo veiklos būtų aiškiai laikomos įprastomis pajamomis ir nustatomos tiekimo taisyklės, pagrįstos mokesčių mokėtojo arba atitinkamos verslo veiklos vieta. Tai taip pat leistų reikalavimus atitinkantiems investiciniams fondams įsigyti turto neprarandant patikėjimo statuso vien dėl šios veiklos.
Jame nenumatytas neprivalomas atidėjimas, kurio buvo ieškoma ankstesniuose pasiūlymuose, kurie būtų leidę kai kuriems kalnakasiams ir investuotojams atidėti naujai sukurtų žetonų pripažinimą pajamomis, kol jie bus parduoti. Dabartinis paketas nustato patvirtinimo pajamų pobūdį, paliekant laiko klausimą, kurį CCI nori, kad Kongresas dar kartą peržiūrėtų.
Ši problema gali turėti įtakos operatoriams, kurie gauna žetonų atlygį ir tuo pačiu metu negauna grynųjų pinigų. Nedelsiant pripažinus, gali atsirasti mokestinė prievolė prieš parduodant pagrindinius žetonus, todėl kalnakasiai ir tikrintojai gali patirti kainų pokyčius nuo gavimo iki likvidavimo.
Pramonė užtikrino dar vieną nuostatą, skirtą kriptovaliutų organizacijoms, įsteigtoms už JAV ribų. Įstatymo projektas įpareigoja iždą per 12 mėnesių paskelbti gaires dėl užsienio subjektų, susijusių su decentralizuotomis autonominėmis organizacijomis, apmokestinimo, įskaitant metodus, pagal kuriuos fondai turi būti pertvarkyti į vietines korporacijas, ir galimus laikinus saugius uostus subjektams, įsteigtiems iki rugsėjo 14 d.
Milesas Jenningsas, „a16z crypto“ politikos vadovas ir generalinis patarėjas, teigė, kad teisės aktai galėtų numatyti aiškesnes taisykles verslininkams ir sukurti kriptovaliutų fondų grįžimo į JAV kelią pagal vietinę mokesčių struktūrą.
CCI Mangiero taip pat nurodė DAO nuostatą, kuri galėtų paskatinti naujovių ir darbo vietų kėlimą atgal į JAV, tačiau tvirtino, kad platesniam paketui vis dar reikia techninių pakeitimų.