Naujas XRPL atnaujinimas galėtų sutelkti XRP nuosavybę bankuose, o ne mažmeninėse piniginėse
Siūlomas XRP Ledger (XRPL) atnaujinimas leistų bankams ir finansinių technologijų įmonėms padengti XRP išlaidas, todėl klientams niekada nereikės turėti žetono.
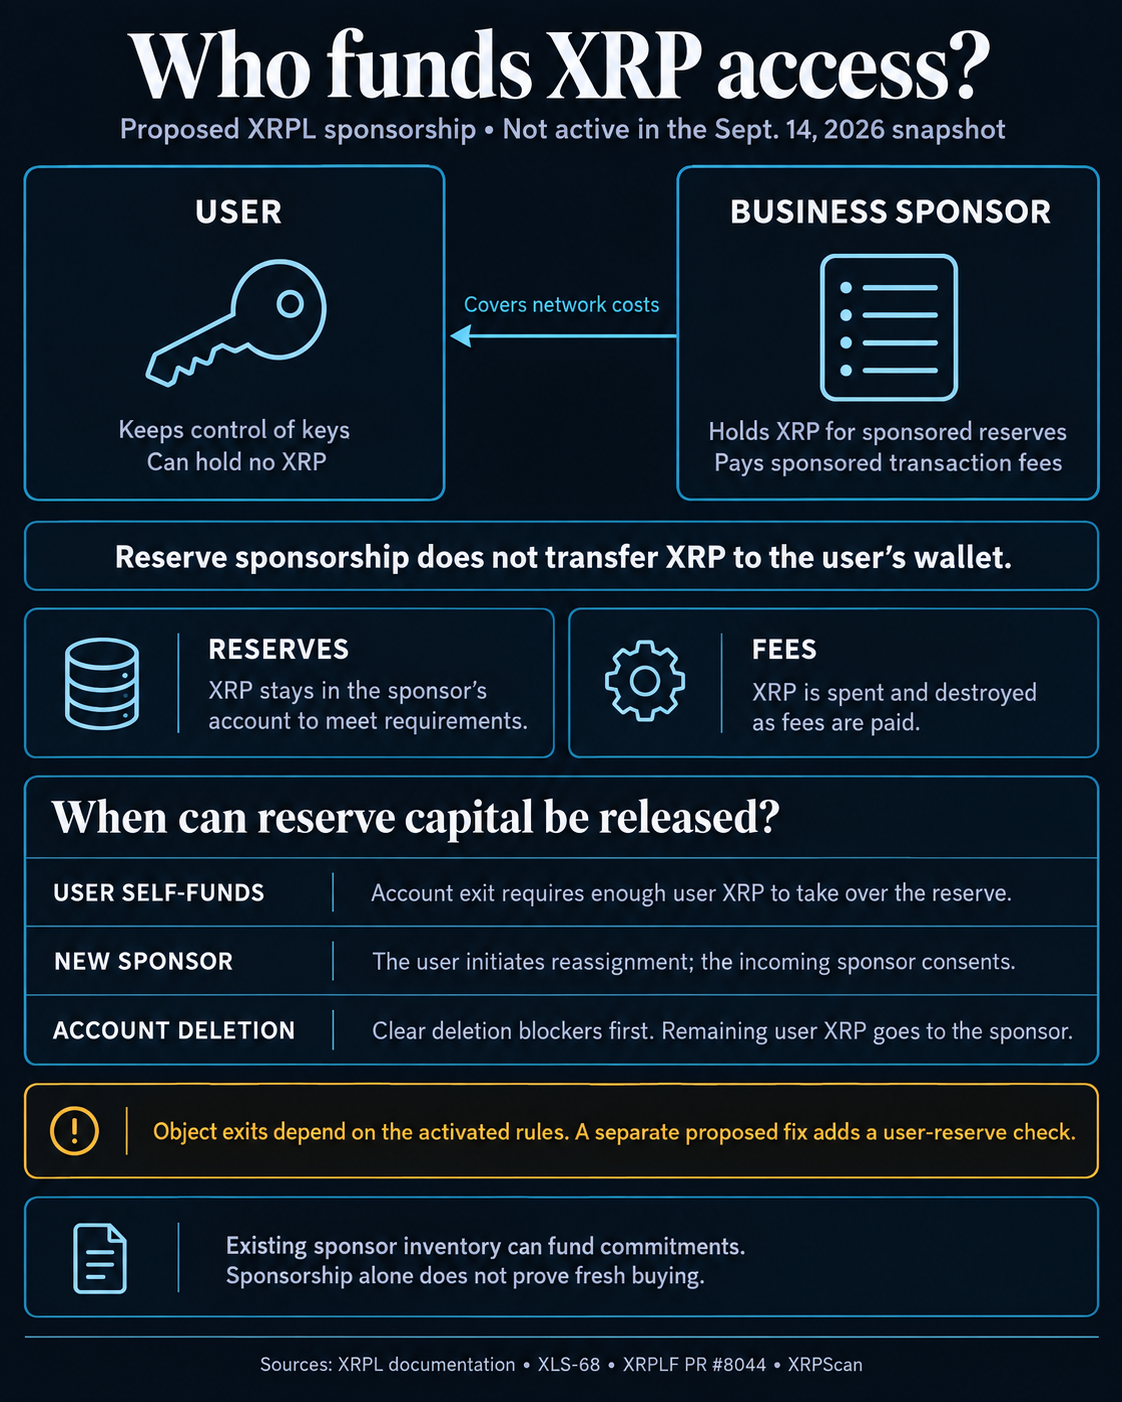
Rėmėjo pakeitimas, pagrįstas XLS-68 remiamų mokesčių ir rezervų pasiūlymu, leistų įmonei sumokėti sąskaitos rezervus ir operacijų mokesčius už kitą XRPL vartotoją, o klientas išsaugos savo paskyros ir privačių raktų kontrolę.
Finansų institucijoms šis pakeitimas pašalintų vieną iš trinties, susijusios su produktų diegimu tinkle: kiekvienam klientui būtų reikalaujama įsigyti ir valdyti XRP prieš sąveikaujant su žetonų turtu, mokėjimais ar kitomis programomis.
Jazzi Cooperis, „Ripple“ produkto vadovas, teigė, kad ši funkcija sukurta taip, kad rėmėjas, pvz., bankas, emitentas ar platforma, galėtų padengti šias išlaidas vartotojų vardu. Tai leistų vartotojams skirtoms programoms ir institucinėms platformoms išlaikyti pagrindinę XRP mechaniką nuo klientų patirties.
Kompromisas persikelia į rėmėjo balansą. Sąskaitos rezervai vis tiek turės būti padengti XRP, o operacijų mokesčiai ir toliau būtų mokami žetonu ir sunaikinami, kai atsiskaitoma už operacijas. Todėl įmonės galėtų tapti XRP turėtojais, palaikančiomis klientus, kurie patys jų neturi.
Pasiūlymas yra šiek tiek nutolęs nuo aktyvinimo. Spaudos metu XRPScan duomenys parodė, kad tik šeši tikrintojai palaikė pakeitimą, o ne 29 tikrintojų slenkstį, o aktyvavimo data nenumatyta.
Bankai gali tapti XRP turėtojais už savo klientų
Struktūra pakeistų, kam taikomas kapitalo reikalavimas, jo nepanaikinus.
Šiuo metu XRPL reikalauja bazinio 1 XRP rezervo vienai paskyrai ir 0,2 XRP vienam standartiniam savininko rezervo vienetui, nors tikrintojai gali pakeisti šiuos parametrus. Remiantis rėmimu, XRP, skirta naudotojo rezervui, liktų rėmėjo sąskaitoje, o knygoje įrašoma, kuri šalis yra atsakinga už įsipareigojimą.
Todėl įmonė, remianti 1 000 kitu atveju tuščių klientų sąskaitų, turėtų apytiksliai 1 000 XRP papildomų bazinio rezervo reikalavimų kartu su savo rezervu, naudojant dabartinius parametrus. Jei tie klientai patys finansuotų savo sąskaitas, jiems būtų paskirstytas tas pats 1000 XRP poreikis.
Šis skirtumas gali tapti reikšmingas, jei bankai, mokėjimo įmonės ar žetonų platformos XRPL produktus diegs milijonams klientų.
Įmonė, aptarnaujanti 1 milijoną vartotojų, teoriškai galėtų prisiimti apie 1 milijoną XRP bazinės sąskaitos rezervo įsipareigojimų pagal dabartinius reikalavimus, prieš atsiskaitydama už pasitikėjimo linijas, su žetonais susijusius objektus, pasirenkamus rėmimo santykius ir operacijų mokesčius. Faktinė bendra suma labai priklausytų nuo paslaugos dizaino.
Pasirenkami rėmimo knygos įrašai gali pridėti dar vieną sluoksnį. Šie įrašai leidžia įmonėms užmegzti iš anksto finansuojamus rėmimo santykius, o ne pasirašyti kiekvieną subsidijuojamą sandorį atskirai, tačiau kiekvienas taip pat sunaudoja rezervinius pajėgumus.
Susitarimas reiškia, kad platesnis XRPL pritaikymas nebūtinai sukurtų lygiavertį naujų mažmeninių XRP turėtojų skaičių. Bankas galėtų įtraukti didelę klientų bazę, įsigydamas ir valdydamas XRP centralizuotai, efektyviai sutelkdamas tinklo rezervų reikalavimus į mažesnę institucinių rėmėjų grupę.
Ši struktūra galėtų palengvinti XRP integravimą į produktus, kuriuose bankai nori, kad klientai matytų tik naudojamą turtą ar paslaugą, pvz., simbolinius indėlius, obligacijas ar pinigų rinkos priemones.
Ctrl Alt, kuri rengė rėmimo pasiūlymą kartu su Ripple ir XRPL kūrėjais, apibūdino modelį kaip būdą institucijoms valdyti XRP reikalavimus viduje, o klientai sąveikauja su tokenizuotu turtu patys neįsigydami XRP.
Lengvesnis priėmimas sukuria balanso įsipareigojimą
Toks pat dizainas kelia rėmėjų kapitalo valdymo problemą.
XRP rezervas išlieka, kol remiama sąskaita arba knygos objektas vis dar priklauso nuo jo. Įmonė nebūtinai gali manyti, kad XRP tampa prieinama iš karto, kai klientas nustoja aktyviai naudotis jos paslauga.
Pagal siūlomą SponsorshipTransfer mechanizmą rėmimas gali būti nutrauktas arba perskirtas iš naujo, tačiau paskyros rėmimui taikomos sąlygos. Naudos gavėjui, perimančiam savo rezervą, reikia pakankamai XRP, kad būtų patenkintas reikalavimas.
Tai sukuria sudėtingumą tiems vartotojams, kuriems ši funkcija skirta palaikyti. Klientas, kuris niekada neįsigijo XRP, gali nesugebėti perimti rezervo, kai bankas nori nustoti remti sąskaitą.
Rėmėjas galėtų pervesti pakankamai XRP klientui, kad padengtų trūkumą, tačiau tai atsirastų atskirų išlaidų. Klientas taip pat gali susitarti, kad kitas rėmėjas prisiimtų įsipareigojimą, gavęs būsimojo rėmėjo sutikimą.
Paskyros ištrynimas siūlo kitą išėjimą, kai taikoma. Išvalius atitinkamus blokatorius, remiama paskyra gali būti ištrinta ir rezervo prievolė atleidžiama, o likusios paskyros XRP nukreipiama taip, kaip nurodyta pasiūlytose taisyklėse.
Objektų rėmimas dar labiau padidina netikrumą. Kodo pakeitimas, sujungtas su XRPL plėtros padaliniu rugpjūtį, prideda atsargų patikrinimus, kai baigiasi tam tikri rėmimai, tačiau toks elgesys yra susijęs su atskira pataisa fixCleanup3_4_0. Galutinė tinklo būsena nulems, kaip laisvai kai kurie rezervo įsipareigojimai gali būti panaikinti.
Šie mechanizmai reiškia, kad bankai, svarstantys rėmimą, turėtų modeliuoti daugiau nei pradinės XRP įsigijimo išlaidos. Jiems taip pat reikės įvertinti klientų atsitraukimą, vidutinius atsargų reikalavimus, operacijų mokesčių suvartojimą ir tai, kiek XRP galėtų likti įsipareigojusi neaktyvioms, bet vis dar atidarytoms sąskaitoms.
Paklausos klausimas kyla po aktyvinimo
Pasiūlymu būtų galima sukurti naują institucinį XRP panaudojimą nenustačius, kiek bus perkama nauja.
Esamas XRP turėtojas gali skirti žetonus, esančius savo balanse, remiamiems klientams, nepirkdamas papildomos atsargos. Nauja rinkos paklausa priklausytų nuo atotrūkio tarp to inventoriaus ir rezervo bei mokesčių įsipareigojimų, kuriuos įstaiga pasirenka prisiimti.
Dėl to galimi diegimo duomenys yra svarbesni nei pagrindinė rezervo formulė. Remiamų sąskaitų skaičius, rėmėjų likučiai, operacijų apimtys ir atsarginiai vienetai, susieti su ženklintu turtu, parodytų, ar įmonės kaupia XRP, siekdamos paremti paslaugą, ar pirmiausia perdirba esamas valdas.
Pirmoji kliūtis išlieka tikrintojo patvirtinimas.
Jei rėmėjo pataisa gaus pakankamai palaikymo ir pašalins reikiamą aktyvinimo laikotarpį, bankai ir platformos turėtų nuspręsti, ar verta pašalinti XRP iš savo klientų patirties.
Įmonėms, planuojančioms didelio masto tokenizuoto turto produktus, šis skaičiavimas galiausiai gali paversti XRP iš to, ką kiekvienas klientas turi valdyti, į infrastruktūros išlaidas, sutelktas į pačios įstaigos balansą.