Indijos simbolinės obligacijos atsiskaito 1 025 rupijų vertės skaitmeninėmis rupijomis
Indijos vertybinių popierių reguliavimo institucija pradėjo bandomąjį projektą, pagal kurį įmonių obligacijos ir jų atsiskaitymai grynaisiais pinigais perkeliami į susietas skaitmenines linijas, per pirmąsias tris emisijas išleidžiant 1 025 rupijų, išsaugant esamas teisines ir ekonomines vertybinių popierių sąlygas.
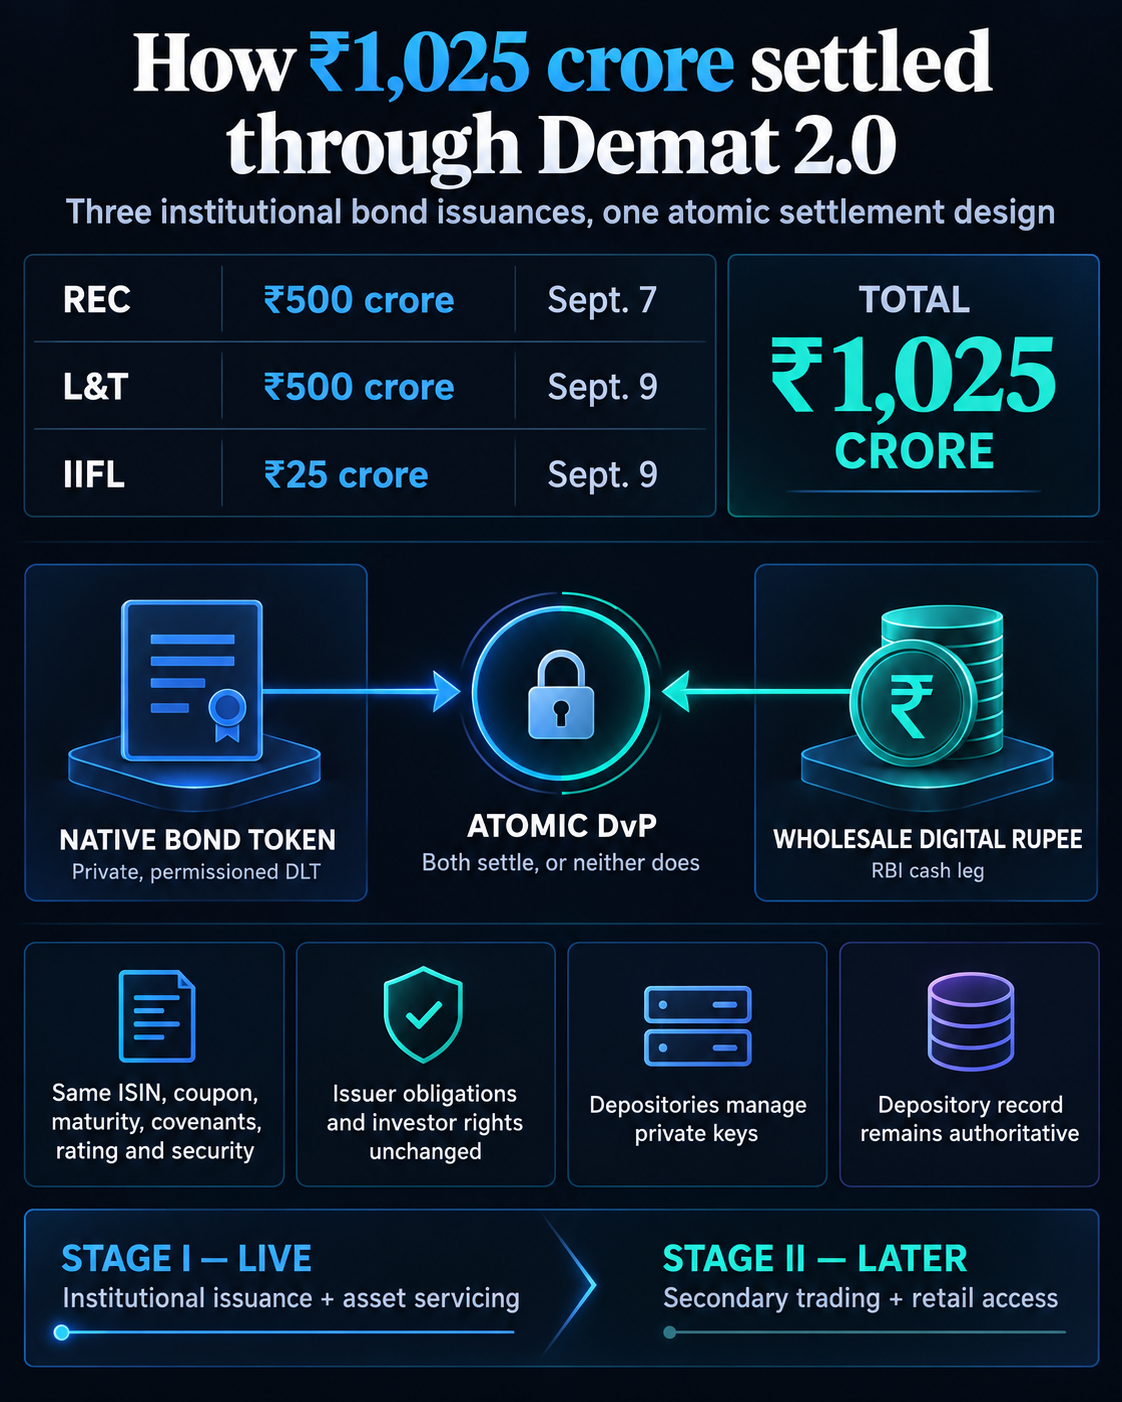
Indijos vertybinių popierių ir biržų valdyba paskelbė Demat 2.0 rugsėjo 10 d. po to, kai REC Limited, L&T Limited ir IIFL rugsėjo 7 d. ir rugsėjo 9 d. užbaigė simbolinių obligacijų emisijas. Sandoriai sudarė 500 rupijų iš REC, 500 rupijų iš L&T ir 25 rupijų iš SEBIs. Tolesnis I etapo išdavimas vyksta.
Pagrindinis pokytis yra tai, kaip saugumas ir mokėjimas atitinka. Įmonės obligacija išleidžiama kaip vietinis skaitmeninis prieigos raktas privačioje, leistinoje paskirstytoje knygoje, o mokant naudojama Indijos rezervų banko didmeninė skaitmeninė rupija – centrinio banko valiuta, skirta finansų įstaigoms.
SEBI techniniuose DUK sakoma, kad dvi kojos yra susietos, kad būtų galima pristatyti ir sumokėti. Arba atsiskaitoma už obligaciją ir grynuosius pinigus, arba neatsiskaito. Šis sinchronizavimas pašalina intervalą, per kurį pirkėjas gali išsiųsti lėšas prieš gaudamas užstatą, arba pardavėjas galėtų pristatyti obligaciją prieš gaudamas mokėjimą. Emitento kredito rizika išlieka nepakitusi.
Žetonas yra pati obligacija, o ne skaitmeninis reikalavimas dėl įprasto vertybinio popieriaus. Ji išlaiko tą patį ISIN identifikatorių, kuponą, terminą, sandorius, reitingą ir garantiją kaip ir įprastoje dematerializuotoje obligacijoje. Emitento įsipareigojimai, investuotojų teisės ir reguliavimo traktavimas taip pat nesikeičia.
Tinklas yra privatus ir instituciškai kontroliuojamas. Indijos depozitoriumams priklauso ji ir jie išlieka įstatymais nustatytais autoritetingais faktinių savininkų įrašais. Rinkos infrastruktūros institucijos sukūrė ir eksploatuoja sistemą, o depozitoriumai ir vertybinių popierių biržos iš pradžių valdė tinklo patvirtinimo kompiuterius. Depozitoriumai taip pat turi ir tvarko investuotojų privačius raktus, išsaugodami tarpininkaujantį saugojimo modelį.
Ši struktūra palieka pažįstamą globos grandinę. Investuotojai gauna prieigą prie žetonų knygos netvarkydami obligacijų žetonų privačių raktų arba nepakeisdami saugyklos įrašo, kuriuo nustatoma nuosavybės teisė.
Antrinė prekyba atsiranda vėliau
Tiesioginis pirmasis etapas apima institucinį išdavimą ir DK pagrįstą turto aptarnavimą. SEBI rezervuoja tokenizuotą antrinės rinkos prekybą ir mažmeninį dalyvavimą II etapui.
Per šį laikotarpį investuotojas gali pasitraukti per depozitoriumų vykdomą tarpusavio arba demat-to-demat pervedimą. Mokėjimas už tą pervedimą gali būti atliktas ne naudojant „atominę“ sąranką skaitmenine rupija arba įprastais banko kanalais.
Pirmieji sandoriai parodo, kaip reguliuojami vertybinių popierių įrašai ir centrinio banko pinigai gali būti sinchronizuojami išleidžiant. Didesnis II etapo išbandymas – ar ta pati architektūra gali palaikyti įprastinį likvidumą ir platesnę investuotojų bazę po obligacijos išleidimo.