„Coinbase“ ir „Moov“ teikia stabilius mokėjimus bankams
Naujoji „Coinbase“ partnerystė su mokėjimų platforma „Moov“ suteikia bendruomenės bankams ir kredito unijoms galimybę pasiūlyti stabilių monetų paslaugas per finansinius santykius, kuriuos jie jau turi su įmonėmis. Vietinė institucija gali likti kliento priekine durimis, o „Coinbase“ tiekia atskleistą saugojimo ir sandorių infrastruktūrą už jos.
Moov generalinis direktorius Wade’as Arnoldas aiškiai suformulavo reikalavimą: verslo klientai, paprašyti priimti stabilias monetas, šiuo metu išeina už savo pagrindinės finansų įstaigos ribų. „Moov“ ir „Coinbase“ nori, kad ši paslauga būtų įtraukta į esamą įstaigos mokėjimų patirtį. Toks susitarimas galėtų išsaugoti banko ryšį su klientais. Ekonomikos, duomenų ir veiklos rizikos kontrolė lieka neišspręsta tol, kol įmonės neatskleidžia savo sąlygų.
Kaip veiktų padalintas kaminas
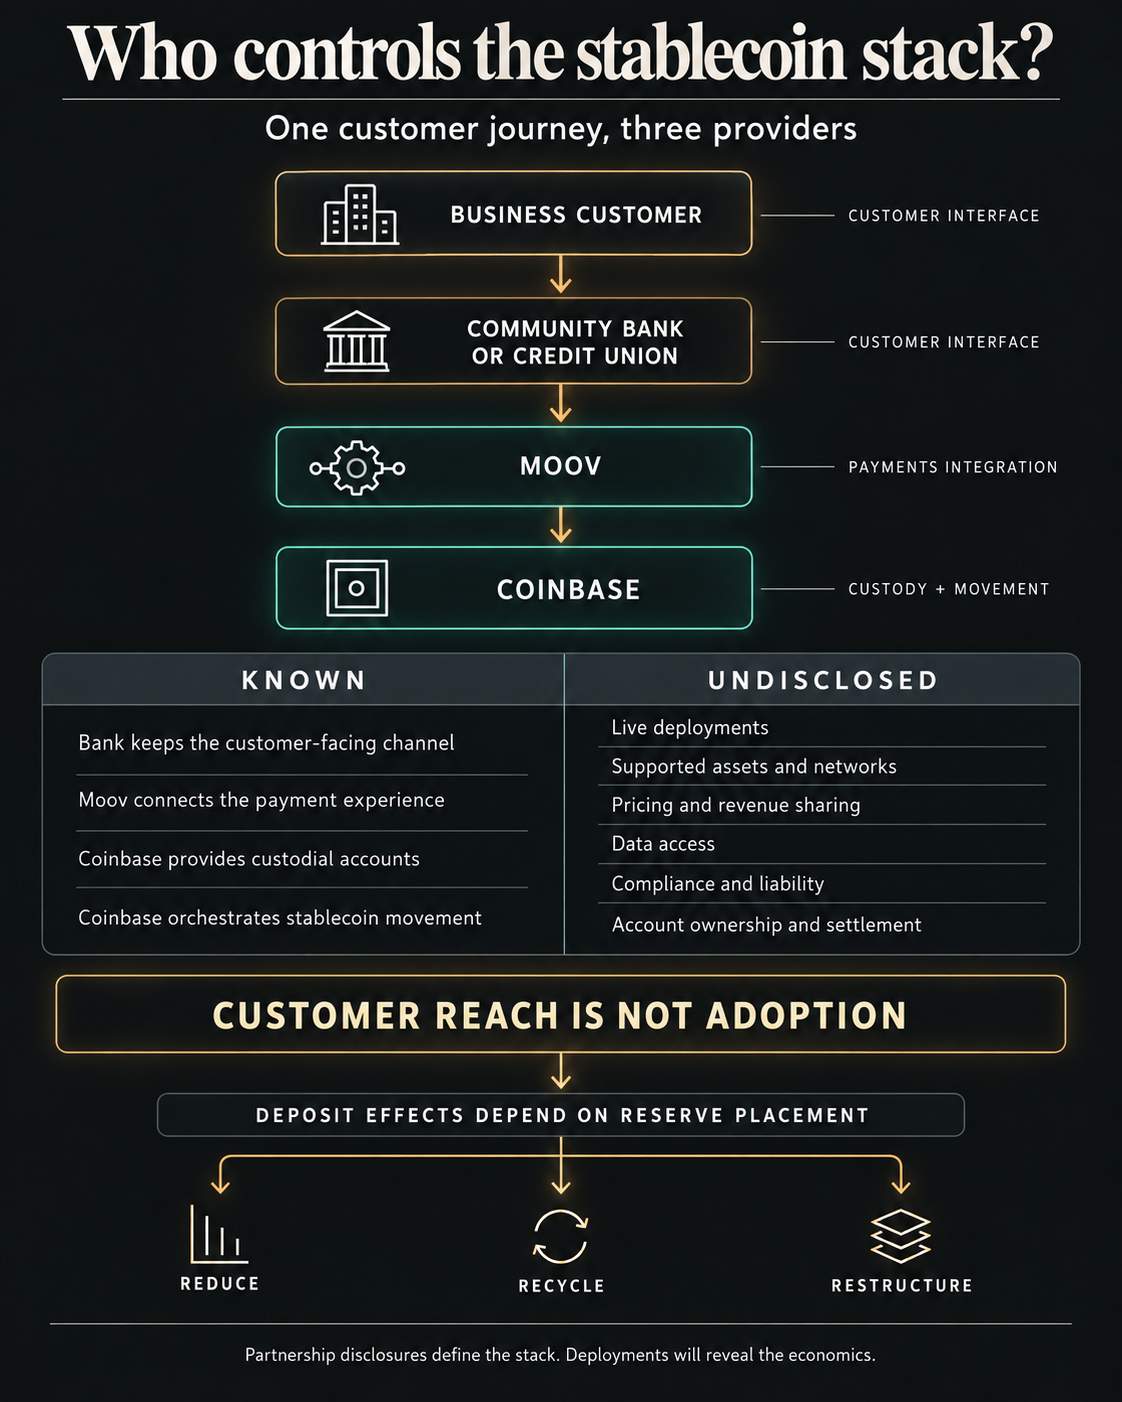
Pagal rugsėjo 10 d. paskelbtą partnerystę „Moov“ integruos „Coinbase“ stabilių monetų mokėjimų infrastruktūrą į esamą finansų institucijų platformą. „Coinbase“ teigė, kad jos CDP saugomos piniginės sąskaitos užtikrins lėšų saugojimą, o „Payments API“ organizuos stabilių monetų judėjimą. Moov šias funkcijas sujungs su savo bankų ir kredito unijų klientų naudojamomis sistemomis.
Šis padalinys išskiria tris šalis tarp verslo ir stabilių monetų. Bankui arba kredito unijai priklauso pagrindinė klientų sąveika. Moov teikia mokėjimų platformos ryšį. Coinbase teikia paskelbtus kriptovaliutų saugojimo ir judėjimo komponentus. Klientas gali patirti vieną bankui skirtą produktą, net jei pagrindinė paslauga apima kelis teikėjus.
„Coinbase“ pranešime sakoma, kad „Moov“ klientų bazę sudaro daugiau nei 1000 bendruomenės bankų ir kredito unijų. Paveikslėlyje aprašomas potencialus Moovo pasiskirstymo pėdsakas. Tiesioginės, sutartinės ir bandomosios institucijos lieka neįvertintos, o bendrovės nepateikė įgyvendinimo grafiko.
| Atskleista | Neatskleista | Sprendimas turi įtakos |
|---|---|---|
| Coinbase tiekia saugojimo sąskaitas ir stabilias monetų judėjimo priemones | Kiekvienos įstaigos nuosavybės ir atsiskaitymų konfigūracija | Kur sėdi balansai ir kas vadovauja pagrindinėms operacijoms |
| Moov įterpia įrankius į savo finansų įstaigų mokėjimų platformą | Veikiančių, įsipareigojusių arba bandomųjų bankų skaičius | Ar platinimo pasiekiamumas tampa priėmimu |
| Bankas išlieka klientui skirta institucija | Mokesčiai, pajamų pasidalijimas, duomenų teisės, atitikties pareigos ir atsakomybė | Ar bankas išlaiko ekonomiką ir praktinę kontrolę |
Atskleista architektūra suteikia „Coinbase“ esminį vaidmenį sąsajoje. Jo standartiniuose mokėjimų dokumentuose aprašoma saugojimo sąskaitų krūva, kurioje kriptovaliutos gali patekti į sąskaitą, būti ten laikomos ir suderintos bei paliktos per „fiat“ arba kriptovaliutų pervedimus. Atskiruose globos piniginės dokumentuose teigiama, kad „Coinbase“ CDP subjekto vardu saugo tose sąskaitose esantį turtą.
Šie dokumentai apima standartinę Coinbase platformą. Partnerystės įrašas palieka nenurodytas kiekvienos įstaigos palaikomas stabilias monetas, tinklus, saugojimo ir likučio nuosavybę ir fiat atsiskaitymo būdą. Taip pat viešai nematomi mokesčiai, pajamų pasidalijimas, prieiga prie operacijų duomenų, atitikties paskirstymas ir atsakomybė.
Rezultatas yra padalinta valdymo forma. Bendruomenės institucijos gali išlaikyti sąskaitos ryšį ir teikti paslaugą klientams. „Coinbase“ ir „Moov“ išlieka būtini atskleistoje technologijų grandinėje. Banko ekonominis ir veiklos svertas sukels jo galią nustatant kainas, atsiskaitymų vietas, klientų duomenis ir rizikos sprendimus. „Coinbase“ mokėjimų grandinėje atlieka materialinės infrastruktūros vaidmenį, kuris taip pat priklauso nuo „Moov“ ir dalyvaujančių institucijų.
Draudimas ir indėliai vadovaujasi skirtingomis taisyklėmis
Į banką nukreipta sąsaja nepakeičia mokėjimo stabilios monetos teisinio statuso. Klientų apsauga ir banko balanso pozicija atitinka teisinį reikalavimą, kurį reiškia likutis.
2026 m. balandžio mėn. pasiūlytoje taisyklėje Federalinė indėlių draudimo korporacija nurodė, kad indėliai, laikomi bankuose kaip rezervai mokėjimo stabiliajai monetai, bus apdrausti kaip stabiliųjų monetų leidėjo įmonių indėliai, atsižvelgiant į taikomus apribojimus. Stabilių monetų turėtojai pagal pasiūlymą negautų pereinamojo indėlių draudimo.
Tas pats pasiūlymas nubrėžia ribą aplink simbolinius indėlius. Priemonė, atitinkanti įstatyme numatytą banko indėlio apibrėžimą, išlieka indėliu, nepaisant naudojamos technologijos ar apskaitos tvarkymo. Todėl mokėjimo stabili moneta ir simbolinis indėlis gali suteikti klientams skaitmeninio dolerio naudojimo patirtį, tuo pačiu atstovaujant įvairiems teisiniams ieškiniams.
Bendruomenės institucijai šis skirtumas apima ne tik vartotojų atskleidimą. Reikalavimus atitinkantis simbolinis indėlis išlieka banko emitento įsipareigojimu. Prieiga prie trečiosios šalies stabilios monetos gali išlaikyti mokėjimo patirtį banko kanale, o kliento konvertuotos lėšos gali nebebūti indėliu tame banke.
Indėlių poveikis išlieka sąlyginis, o ne automatinis doleris už dolerį. 2025 m. gruodį paskelbta Federalinio rezervo analizė teigia, kad stabilios monetos gali sumažinti, perdirbti arba pertvarkyti indėlius. Rezultatas priklauso nuo to, kas jas perka, koks turtas konvertuojamas ir kur stabilių monetų emitentai deda savo atsargas.
Vietiniai klientai, konvertuojantys sandorių sąskaitos likučius, gali sumažinti indėlius, ypač kai emitentai laiko atsargas ne bankuose. Jei emitentai laiko atsargas bankų indėliuose, sistemoje gali likti daugiau finansavimo, nors jis gali pereiti nuo išsklaidytų mažmeninių sąskaitų prie koncentruotų, neapdraustų didmeninių likučių. Poveikis vienam bendruomenės bankui taip pat priklauso nuo to, ar rezerviniai pinigai grįš į tą įstaigą, ar yra sutelkti didesniuose saugojimo ir atsiskaitymų bankuose.
Fed įvardijo partnerystes, saugojimo paslaugas, atsiskaitymo sąskaitas ir „baltosios etiketės“ infrastruktūrą kaip galimus būdus, kaip bankai gali palaikyti ryšį su skaitmeninių mokėjimų srautais. Jame taip pat aprašyta gilesnė struktūrinė įtampa: stabilios monetos gali atskirti mokėjimo santykius nuo indėliais finansuojamo skolinimo modelio, kurį bankai istoriškai naudojo namų ūkiams ir įmonėms aptarnauti.
„Moov“ išdėstymas pateikia abi galimybes viename gaminio dizaine. Bankas gali palaikyti pokalbį su klientu ir gauti paslaugą, kuriai kitu atveju reikėtų savo kriptovaliutų paketo. Coinbase gali įgyti operacijų ir saugojimo veiklą, o klientai prie stabilių monetų gali naudotis per savo pagrindinę įstaigą. Indėlių ir pajamų paskirties vieta lieka nenuspręsta.
Diegimai atskleis, kas valdo ekonomiką
Pirmieji bankai pateiks įrodymus, kurių trūksta pranešime. Priėmimų skaičius parodys, ar „Moov“ tinklas paverčiamas faktine paklausa. Palaikomas turtas, sąskaitos nuosavybė ir atsiskaitymų keliai parodys, ar stabilių monetų veikla grąžina vertę tai pačiai įstaigai, ar nukreipia ją kitur.
Komerciniai atskleidimai bus ne mažiau svarbūs. Kainodara ir pajamų pasidalijimas lemia, ar bankas uždirba iš naujos paslaugos, ar daugiausia tiekia paskirstymą. Duomenų prieigos ir atitikties pareigos nustato, kas gali pagilinti santykius su klientais ir kam tenka našta, kai nepavyksta stebėti ar apdoroti. Atsakomybės sąlygos nustato, kaip veiklos kontrolė virsta finansine rizika.
„Coinbase“ pasiūlė bendruomenės bankams galimybę atsiskaityti stabiliomis monetomis su savo saugojimo ir mokėjimo infrastruktūra. Tokia struktūra gali neleisti bankui išnykti iš kliento akiračio. Kitas testas yra tai, kiek mokėjimo santykių, balansinės vertės ir sprendimų priėmimo galios lieka banke, kai klientas per jį gauna stabilias monetas.