Skaitmeninis kreditas: šešių „Bitcoin“ pageidaujamų akcijų palyginimas
Skaitmeninis kreditas yra besiformuojanti turto klasė, kuri įmonių Bitcoin balansus paverčia pajamas duodančiais vertybiniais popieriais. Strategija tapo pirmaujančia rinkoje su penkiomis nuolatinėmis privilegijuotomis nuosavybės priemonėmis: STRK, STRF, STRD, STRC ir STRE (pirmosios keturios yra įtrauktos į JAV sąrašą). Vėliau „Strive“ pristatė SATA ir SATS, padidindami kategoriją iki šešių JAV priemonių iš dviejų emitentų.
Šie vertybiniai popieriai suteikia investuotojams pirmenybę akcijų (skaitykite: į kreditą panašią) poziciją įmonėms, kurių balansuose dominuoja Bitcoin. Jų nuolatinė struktūra reiškia, kad investuotojai daugiausia pasikliauja pasikartojančiais dividendais ir nuolatine emitento finansine galia. Skirtingai nuo terminuotos skolos, nėra termino, kada visa pagrindinė suma būtų grąžinta.
Norint įvertinti skaitmeninį kreditą, reikia išnagrinėti keturias charakteristikas: kreditingumas, investuotojų apsauga, likvidumas ir dividendų profilis.
Šiame straipsnyje paaiškinamos visos keturios dimensijos ir pateikiamas šešių skaitmeninių kredito priemonių reitingas pagal šias linijas. Nė vienas iš šių dalykų neturėtų būti laikomas patarimu dėl investavimo – tai tik sisteminga skaitmeninio kredito analizės sistema.
1. Kreditingumas
Kreditingumas matuoja emitento gebėjimą vykdyti savo finansinius įsipareigojimus.
Tradicinė kredito analizė orientuota į uždarbį, laisvą pinigų srautą ir refinansavimo galimybes. Įmonės, turinčios daug grynųjų pinigų, gali aptarnauti palūkanas ir grąžinti suėjusį skolą. Skaitmeninių kreditų išdavėjai šiandien finansinę galią pirmiausia įgyja iš savo Bitcoin atsargų, skirdami didesnį dėmesį grynojo turto aprėpčiai. Ateityje tikrai galėtume pamatyti skaitmeninių kreditų išdavėjus, kurie taip pat turi didelius grynųjų pinigų srautus, neskaitant „Bitcoin“ akcijų, o tai padidintų kreditingumą.
Pagrindinis klausimas yra tai, kiek Bitcoin palaiko kiekvieną kredito įsipareigojimų dolerį. Viena naudinga priemonė yra BTC reitingaskuriame lygina Bitcoin atsargų dolerio vertę su negrąžintu kreditu, atsižvelgiant į kiekvienos kredito priemonės pirmenybę. Grynųjų pinigų atsargos gali dar labiau sustiprinti kreditingumą sumažindamos grynuosius įsipareigojimus.
Pavyzdžiui, 5x BTC reitingas rodo penkis Bitcoin dolerius, kurie palaiko kiekvieną tariamų kredito reikalavimų dolerį. Aukštesni reitingai suteikia didesnę apsaugą nuo Bitcoin kainos kritimo.
Pirmenybė svarbi, nes to paties emitento priemonės gali turėti skirtingus reikalavimus dėl tos pačios turto bazės. Pirmenybė teikiama pirmenybinei priemonei suteikiama didesnė aprėptis nei jaunesniajai privilegijuotajai priemonei: visos pirmesnės eilės pretenzijos įtraukiamos į BTC reitingo skaičiavimą žemesniajai priemonei.
Kreditingumas taip pat priklauso nuo įmonės valdymo ir kapitalo paskirstymo. Vadovybė turi išlaikyti pakankamą Bitcoin aprėptį, finansuodama pasikartojančius dividendus. Papildomo kredito išdavimas didina dividendų įsipareigojimus, o turto kaupimas (Bitcoin arba grynieji pinigai) sustiprina turto bazę. Per didelis finansinis svertas, prastas iždo valdymas arba nuolatinis Bitcoin mažėjimas laikui bėgant gali susilpninti aprėptį.
Todėl investuotojai turi įvertinti savo prielaidas apie ilgalaikį Bitcoin veiklos efektyvumą ir vadovybės gebėjimą išlaikyti tvarią kapitalo struktūrą.
2. Investuotojų apsauga
Investuotojų apsauga lemia, kas atsitinka, kai emitentas nesumoka pažadėtų dividendų.
Nors kreditingumas yra susijęs su emitento mokėjimu, investuotojų apsauga reglamentuoja praleistų mokėjimų pasekmes, o konkrečiau – kompensaciją, kurią investuotojai gali gauti už pavėluotas pajamas.
Pirmasis skirtumas yra kaupiamieji ir nekaupiamieji dividendai. Sukaupti dividendai ir toliau kaupiami, kai mokėjimai praleidžiami, išsaugant investuotojo teisę į neapmokėtus paskirstymus. Nekaupiami dividendai leidžia emitentui visam laikui atsisakyti mokėjimo.
Antrasis skirtumas yra nesumokėtų dividendų traktavimas. Kai kurios priemonės išsaugo nesumokėtas sumas be papildomos kompensacijos. Kiti sudeda įsiskolinimus pagal įprastą dividendų normą. Taikant griežčiausią apsaugą nustatomos baudos, dėl kurių nesumokėti dividendai didėja ir toliau didėjant atidėjimams.
Baudos tarifai sukuria finansines paskatas vadovybei išlaikyti reguliarius mokėjimus. Jie taip pat kompensuoja investuotojams už papildomą riziką ir vėlavimą, susijusį su praleistu paskirstymu.
Kitos investuotojų apsaugos priemonės gali apimti mokėjimų jaunesniems akcininkams apribojimus, privilegijuotųjų akcininkų balsavimo teises arba direktoriaus rinkimus ir specialius dividendų rezervus.
Šios nuostatos nustato sutartinius dividendų mokėjimo apribojimus. Stipresnė apsauga padidina atidėjimo išlaidas ir pagerina investuotojo galimybes gauti pajamų.
3. Likvidumas
Likvidumas parodo, kaip lengvai investuotojai gali patekti į pozicijas ir išeiti iš jų, nedarant reikšmingos įtakos rinkos kainoms. Tai ypač svarbu skaitmeniniam kreditui, kuris nesueina ir grąžina pagrindinę sumą nustatytą dieną. Likvidi rinka yra tai, kaip investuotojas „atgaus savo pinigus“, jei nori išeiti iš savo pozicijos.
Skaitmeninis kreditas išugdė didelį antrinės rinkos likvidumą, ypač jo pagrindinėse priemonėse. Šeši JAV sąraše esantys skaitmeniniai kreditai yra vieni aktyviausiai prekiaujamų privilegijuotųjų nuosavybės vertybinių popierių JAV rinkose.
Du rodikliai padeda investuotojams įvertinti likvidumą.
Absoliuti prekybos apimtis matuoja bendrą dolerio vertę, kuria prekiaujama per tam tikrą laikotarpį. Didesnė apimtis apima didesnius sandorius ir palengvina įstaigoms steigti ar likviduoti pozicijas.
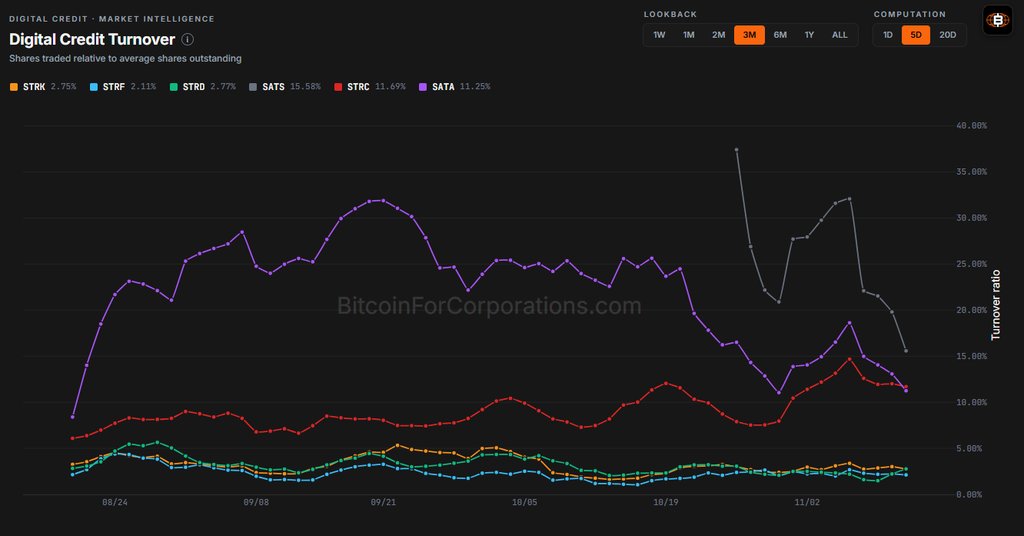
Santykinis likvidumasarba apyvarta, matuoja prekybos apimtį kaip priemonės rinkos kapitalizacijos procentą. Jame užfiksuota, kaip aktyviai vertybinis popierius prekiauja, palyginti su išskirtiniu dydžiu.
Pavyzdžiui, instrumentas, kurio dienos apimtis yra 50 mln. USD ir 1 mlrd. USD rinkos kapitalizacija, turi 5 % dienos apyvartą. Kitas instrumentas, kasdien prekiaujantis 100 milijonų dolerių ir 10 milijardų dolerių rinkos kapitalizacija, turi tik 1% apyvartą. Antrasis instrumentas siūlo didesnį absoliutų prekybos pajėgumą, o pirmasis turi daug didesnį prekybos aktyvumą, palyginti su jo dydžiu.
Absoliuti apimtis palengvina didelius sandorius, o santykinė apyvarta atskleidžia prekybos aktyvumo lygį, palyginti su neapmokėtu kapitalu.
4. Dividendų profilis
Dividendų profilis apibūdina investuotojo gaunamų pajamų ypatybes. Trys pagrindiniai svarstymai yra dividendų normos politika, mokėjimo dažnumasir dividendų pajamingumas.
Pirmasis skirtumas yra tarp fiksuotų ir kintamų dividendų. Fiksuoti dividendai nustato iš anksto nustatytą metinį mokėjimą už akciją. Investuotojai žino nominalias pajamas, kurias jie turi teisę gauti, todėl gali planuoti nuspėjamą pinigų srautą. Kintami dividendai leidžia emitentams laikui bėgant koreguoti išmokėjimo normą. Šie koregavimai gali reaguoti į rinkos palūkanų normas, investuotojų paklausą arba priemonės prekybos kainą. Fiksuoti dividendai teikia pirmenybę investuotojų pajamų nuspėjamumui, o emitentų lankstumas yra mažesnis. Kintamieji dividendai suteikia lankstumo emitentams, bet mažiau nuspėjamumo investuotojams.
Antrasis aspektas yra mokėjimo dažnumas. Už tradicinius privilegijuotuosius vertybinius popierius paprastai mokama kas ketvirtį. Skaitmeninis kreditas pristatė mėnesinius, du kartus per mėnesį ir kasdienius dividendų grafikus. Dažnesni mokėjimai pagerina grynųjų pinigų srautų prieinamumą, pagreitina reinvestavimo galimybes ir sumažina paskirstymo koncentraciją konkrečiomis mokėjimo dienomis. Po 2027 m. sausio 1 d. visos šešios priemonės mokės kasdienius dividendus.
Trečias aspektas ir galbūt pats svarbiausias iš visų šiame straipsnyje paminėtų dalykų yra neapdorotas dividendų pajamingumas. Tai yra gautos metinės pajamos, padalytos iš kredito prekybos kainos. Paprastai pirmenybė teikiama didesniam pajamingumui, tačiau jis taip pat turi būti pagrįstas rizika ir kitais aspektais.
Šešių instrumentų reitingavimas
Toliau pateiktoje sistemoje šešios priemonės suskirstytos viena į kitą. 1 vieta reiškia stipriausią poziciją, o 6 – silpniausiąsu ryšiais, kai instrumentai turi identiškų savybių.
Kreditingumas ir investuotojų apsauga yra vertinami pagal bendrą reitingą. Likvidumas skirstomas į absoliučią prekybos apimtį ir apyvartą. Dividendų profilis yra suskirstytas į normos tikrumą ir pajamingumą. Nors kiekvienos kategorijos segmentus galima įvertinti kartu kaip sudėtinę metriką, pagrįstą paties investuotojo poreikiais, aš renkuosi juos segmentuoti, kad būtų tiksliau. Taip pat atsisakiau mokėjimo dažnumo, nes po mažiau nei dviejų mėnesių visi šeši bus kasdien.
Siekiant užtikrinti dividendų normą, fiksuoti dividendai yra pirmesni už kintamus, nes jų nominalios išmokos yra iš anksto nustatytos. Šis reitingas konkrečiai vertina pajamų nuspėjamumą.
| Instrumentas | Kreditingumas | Investuotojų apsauga | Prekybos apimtis | Apyvarta | Įkainių politika | Derlius |
| STRF | 1 | 2 | 5 | 6 | 1= | 5 |
| STRC | 2 | 3 | 1 | 3 | 5 = | 4 |
| STRK | 3 | 4 | 4 | 4 | 1= | 6 |
| STRD | 4 | 6 | 6 | 5 | 1= | 2 |
| SATA | 5 | 1 | 2 | 2 | 5 = | 3 |
| SATS | 6 | 5 | 3 | 1 | 1= | 1 |
Lygybės ženklai rodo lygiąsias vietas. Likvidumo reitingai yra pagrįsti vidutinėmis dienos prekybos apimtimis nuo 2026 m. lapkričio 2 d. iki 11 d., o apyvarta apskaičiuojama naudojant naujausias apyvartoje nurodytas akcijas.
Pastabos apie instrumentų reitingus
Kreditingumas: Strategijos pirmenybė teikiama pirmenybėms „Strive“ dėl didesnės turto aprėpties. Kiekvieno emitento reitingą lemia darbo stažas. STRF turi aukščiausią BTC reitingą, nes jis yra Strategijos prioritetas, o SATS turi mažiausią aprėptį, nes Strive kapitalo struktūroje jis yra žemiau SATA.
Investuotojų apsauga: SATA ir STRF užima pirmąją ir antrąją vietą, nes neišmokėti dividendai didėja dėl didėjančių baudų normų, o savininkai gali išrinkti direktorių po ilgo dividendų atidėjimo. Didesnė SATA baudos riba ir dividendų rezervas suteikia pranašumą. Tiek STRC, tiek STRK sujungia neišmokėtus dividendus pagal įprastą dividendų normą. Vertinu STRC prieš STRK, atsižvelgdamas į aukštesnę dabartinę sudėties normą, nors STRK taip pat suteikia savininkams teisę rinkti direktorius po ilgo dividendų atidėjimo. SATS turi kaupiamuosius dividendus, tačiau nesumokėti dividendai nesudaromi. STRD užima paskutinę vietą, nes jos dividendai nėra kaupiami, o tai reiškia, kad visi praleisti dividendai yra visam laikui atsisakomi. Investuotojai taip pat neturi teisės pritraukti direktorių.
Iš šešių STRC ir SATA yra kintamos normos instrumentai, o likusios keturios yra fiksuotos normos. Tai daro dividendų normos politika gana tiesmuka.
Likę stulpeliai –apimtis, apyvarta ir derlius– yra sekami skaičiai. Pavyzdžiui, čia yra apyvartos ir apimties skaičiai iš BFC skaitmeninio kredito informacijos suvestinės:
Išvada
Kiekviena iš šešių skaitmeninių kredito priemonių turi skirtingą kompromisų rinkinį. Investuotojai, kurie teikia pirmenybę kreditingumui, gali teikti pirmenybę STRF, o tie, kurie teikia pirmenybę dividendų tikrumui ir pelningumui, gali teikti pirmenybę SATS.
Kiekvienos iš šių dimensijų santykinė svarba priklauso nuo paties investuotojo poreikių. Skaitmeniniam kreditui toliau tobulėjant, investuotojai gali pasinaudoti šia sistema, kad įvertintų naujas priemones ir nustatytų, kurios iš jų geriausiai atitinka jų tikslus.
Atsisakymas: Šis turinys buvo parengtas vardu Bitcoin korporacijoms tik informaciniais tikslais. Tai atspindi paties autoriaus analizę ir nuomonę ir neturėtų būti remiamasi investavimo patarimu. Niekas šiame straipsnyje nėra pasiūlymas, kvietimas ar raginimas pirkti, parduoti ar užsiprenumeruoti bet kokį saugumo ar finansinį produktą.