„Cardano“ statymas „bankas, kuris nenaudojamas“ vykdomas tiesiogiai naudojant „RealFi“.
„Cardano“ iniciatyva „bank nebankuota“ buvo vykdoma kartu su „RealFi“, todėl realaus pasaulio kreditas buvo sukurtas už naujos dolerio ženklų sistemos.
Spalio 1 d. RealFi paleido USDrf ir jo pajamas duodantį atitikmenį sUSDrf Cardano, perkeldamas projektą Cardano įkūrėjas Charlesas Hoskinsonas ilgus metus apibūdino kaip tiltą tarp blockchain finansavimo ir skolinimo besivystančiose rinkose į gamybą.
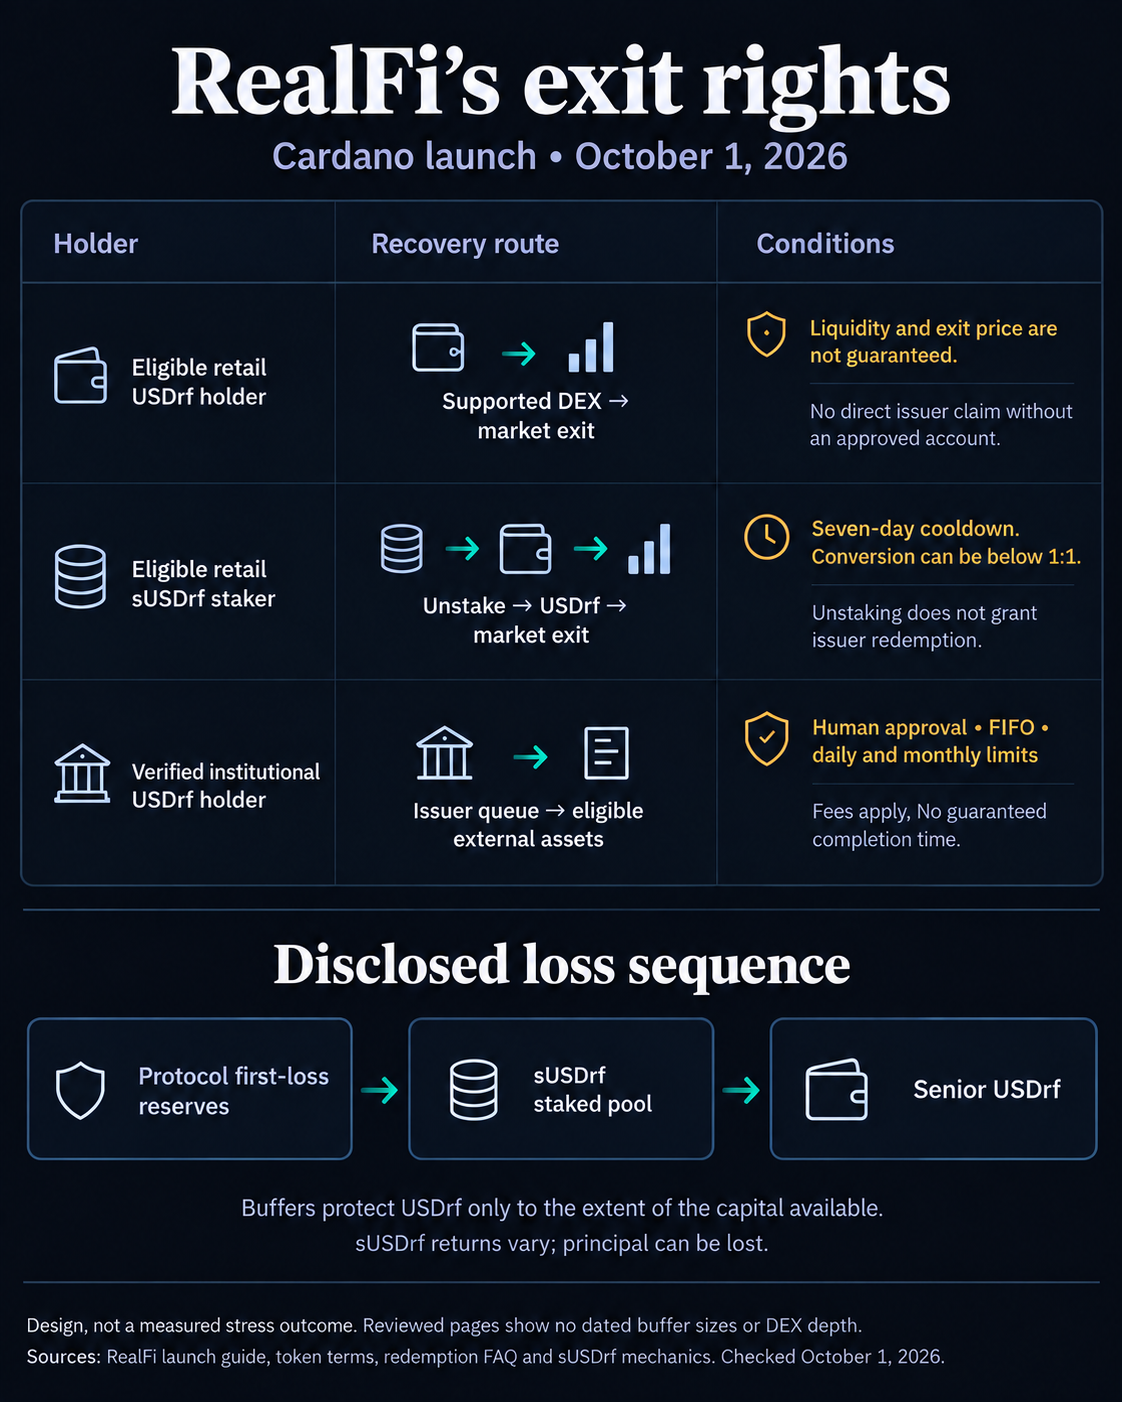
Reikalavimus atitinkantys mažmeniniai vartotojai gali įsigyti USDrf ir investuoti jį už sUSDrf, kuris siūlo kintamą grąžą, gaunamą iš pagrindinio portfelio. Tiesioginis kaldinimas ir išpirkimas su emitentu yra rezervuoti patvirtintiems instituciniams partneriams, sukuriant skirtingas pasitraukimo teises, priklausomai nuo to, kas turi žetoną.
Hoskinsonas liepą sakė, kad investavo kelis milijonus dolerių į „RealFi“ ir kad komanda aptarnavo paskolas Kenijoje ir Ugandoje, kurdama platformą iš esmės nepatenka į viešumą. Jis apibūdino tai kaip pirmąją Cardano pastangų „bankinti nebankininkus“ dalį, o grąža gaunama iš skolinimo už kriptovaliutų rinkų ribų, o ne iš ženklinių paskatų.
Paleidimas taip pat vyksta Cardano reikšmingu momentu. Jo stabilių monetų bazė plečiasi iki rekordinio lygio, net kai kapitalas, skirtas decentralizuoto finansavimo programoms, smarkiai sumažėjo.
Cardano reikia kur nors išleisti savo dolerius
Per pastaruosius metus „Cardano“ atsisakė kurti atskirus vietinius sprendimus kiekvienai finansinei funkcijai ir pradėjo tiesiogiai konkuruoti dėl sudėtingesnių „DeFi“ srautų, sutelktų į „Ethereum“, jo „Layer-2“ tinklus ir „Solana“.
Šis pokytis tapo sunkesnis, nes Cardano DeFi pėdsakas mažėja.
„DeFiLlama“ duomenys rodo, kad bendra tinklo vertė yra užrakinta apie 67 mln. USD, ty daugiau nei 50% mažiau nei 150 mln. USD gegužės mėn. Palyginimui, „Ethereum“ ir „Solana“ ir toliau palaiko „DeFi“ rinkas, vertinamas milijardais dolerių.
Stabilios monetos pasakoja kitokią istoriją. Su doleriais susieti Cardano žetonai artėja prie visų laikų aukščiausio lygio, beveik 70 mln.
„RealFi“ suteikia augančiai dolerio bazei dar vieną potencialų tikslą.
USDrf sujungia stabilių monetų kapitalą su portfeliu, į kurį, pasak RealFi, gali būti įtrauktos tiesioginės paskolos, privatūs kredito fondai, viešasis kreditas, investicinio lygio užtikrintos paskolos įsipareigojimų ETF, iždo fondai ir pinigų rinkos priemonės. Vartotojai, norintys prisiimti papildomą riziką, gali įnešti žetoną į sUSDrf už dalį pajamų, gautų iš to turto.
Tai atitinka platesnį Cardano siekį pritraukti finansinę veiklą, kuri nepriklauso tik nuo prekybos vietiniais žetonais. Jei „RealFi“ gali stabilius monetų likučius paversti skolinimo ir pelno veikla, tai padidintų dar vieną paklausos šaltinį ekosistemai, kurios „DeFi“ likvidumas juda priešinga kryptimi.
Tačiau prieiga prie produkto ir prieiga prie emitento balanso yra atskiri dalykai.
Mažmeninė prekyba gauna likvidumą, o įstaigos išperkamos
Reikalavimus atitinkantys mažmeniniai vartotojai gali nusipirkti USDrf, tačiau paprastai jie negali išpirkti jo tiesiogiai naudodami „RealFi Reserve“ už dolerius.
Vietoj to, „RealFi“ nukreipia mažmenininkus į palaikomas decentralizuotas biržas, todėl jų pasitraukimas priklauso nuo turimo likvidumo ir USDrf rinkos kainos tuo metu.
Patvirtinti instituciniai subjektai gauna kitą maršrutą. Atlikę patikrinimus ir gavę patvirtintą paskyrą bei į baltąjį sąrašą įtrauktą adresą, jie gali tiesiogiai nukaldinti USDrf ir prašyti išpirkimo už 1 USD nominalią vertę už vieną žetoną arba jos atitikmenį tinkamu turtu, atėmus taikomus mokesčius.
Šie išpirkimai vis dar yra kontroliuojami.
„RealFi“ teigia, kad institucinės užklausos gali patekti į eilę „pirmas pirmas“ ir susidurti su dienos ar mėnesio apribojimais. Emitentas gali sustabdyti kaldinimą arba išpirkimą tokiomis sąlygomis, kaip rezervo ar likvidumo įtampa, sankcijos, saugumo incidentai ir platesni rinkos sutrikimai.
Stakeriai susiduria su dar vienu trinties sluoksniu. Norint palikti sUSDrf, reikia septynių dienų pertraukos, kad turėtojai galėtų reikalauti USDrf, ir negarantuojama, kad konvertavimo suma išliks vienas už vieną.
Tai svarbu, nes „sUSDrf“ yra žemiau pagrindinio žetono „RealFi“ nuostolių hierarchijoje.
Protokolo pirmojo nuostolio rezervai iš pradžių padengia kredito nuostolius. Jei šie buferiai išnaudojami, sUSDrf turėtojai patiria nuostolių prieš tai paveikdami vyresnio amžiaus USDrf turėtojus. sUSDrf žetonų skaičius piniginėje gali išlikti nepakitęs, net jei kiekvieną žetoną galima išpirkti už mažesnę USDrf sumą.
RealFi aiškiai apibūdina sUSDrf kaip mažesnę nuostolius mažinančią priemonę, kurios pajamingumas gali nukristi iki nulio ir kurios pagrindinė suma gali būti sumažinta.
USDrf gauna didesnę apsaugą, nors tai nėra nei apdraustas banko indėlis, nei garantuotas dolerio išėjimas mažmeniniams turėtojams.
Dabar bankininkystė susiduria su balanso patikrinimu
Šios apsaugos dydį vis dar sunku įvertinti remiantis vieša informacija, kuri buvo prieinama paleidimo metu.
RealFi aprašo likvidžius rezervus, draudimo kontrolę, stabilumo fondą ir kitus mechanizmus, skirtus išpirkimui palaikyti ir portfelio nuostoliams padengti. Jo viešajame rezervo patvirtinimo puslapyje pavadintas „HT Digital“, tačiau nuo spalio 1 d. nebuvo nurodytas rezervinis kiekis.
Jo atskleidimas taip pat nepateikė pakankamai dabartinių duomenų apie pirmojo nuostolio kapitalą ir apmokėtus likučius, kad būtų galima apskaičiuoti, kiek sUSDrf kredito pablogėjimo galėtų absorbuoti prieš USDrf patiriant spaudimą.
Šiuo metu „RealFi“ neįtraukia naudotojų iš Jungtinių Valstijų, ES ir Europos ekonominės erdvės, Jungtinės Karalystės, Honkongo ir kitų ribotų jurisdikcijų. Kai vietiniai įstatymai riboja mažmeninius kapitalo rinkos produktų pasiūlymus, sUSDrf apsiriboja akredituotomis, institucinėmis ar kitomis tinkamomis investuotojų kategorijomis.
Dėl to kitas „RealFi“ etapas priklauso ne tik nuo indėlių pritraukimo.
Hoskinsonas jau apibūdino platesnį planą, susiejantį produktą su „Bitcoin DeFi“ ir privatumo platforma „Midnight“.
Pagal šią viziją vartotojai galėtų skolintis už su Bitcoin susietą turtą, panaudoti pajamas į „RealFi“ ir naudoti privatumą išsaugančius kredencialus, kad patenkintų tapatybės reikalavimus, nesiremdami įprastais bankiniais santykiais.
Šios integracijos tebėra priešakyje.
Artimesnio laikotarpio komercinis testas bus atliktas „RealFi“ kredito portfelio sezono metu, o vartotojai pradės perkelti reikšmingas sumas per sistemą. Paskolų grąžinimas, įsipareigojimų nevykdymas, DEX likvidumas ir institucijų išpirkimo eilės parodys, ar auganti Cardano stabilių monetų bazė gali virsti ilgalaike kreditine veikla, o ne tiesiog dar vienu nenaudojamų dolerių telkiniu.